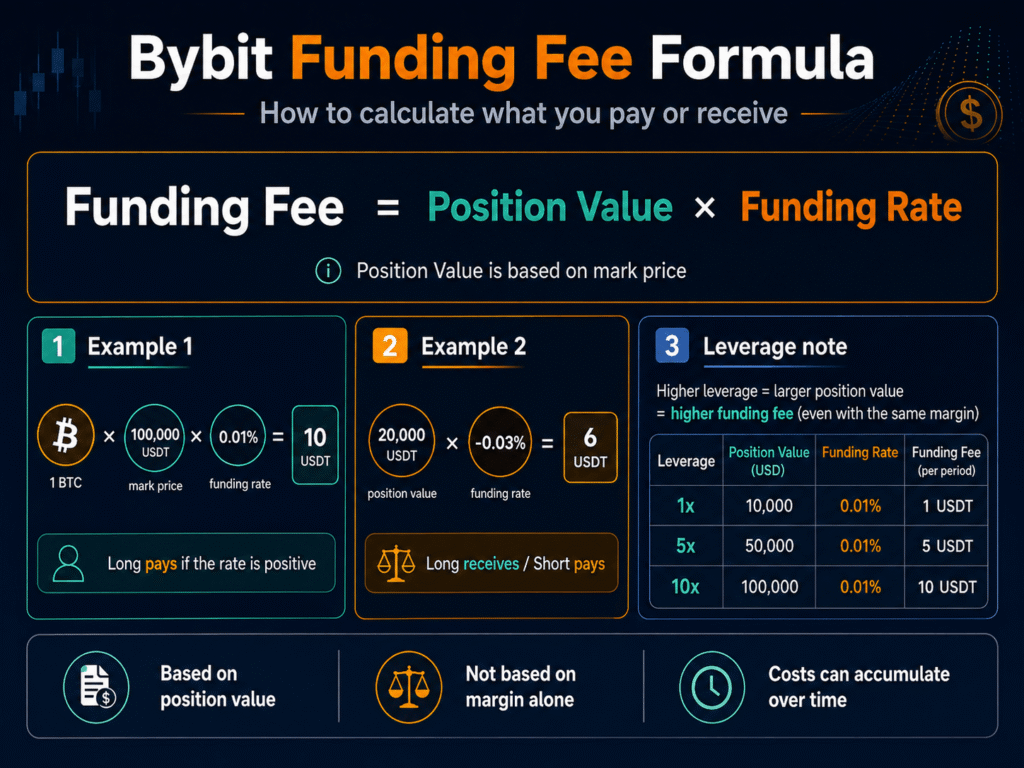
إذا كنت تتداول العقود الآجلة الدائمة (Perpetual Contract) على منصة Bybit، فإن رسوم التمويل (Funding Fee) هي تكلفة يجب عليك فهمها جيداً. على عكس رسوم التداول، لا تُعد رسوم التمويل عمولة تأخذها المنصة مباشرة، بل هي مبلغ يتم تبادله بين حاملي مراكز الشراء (Long) والبيع (Short) في أوقات تمويل محددة. تستخدم Bybit هذا الهيكل لضمان عدم انحراف سعر العقود الآجلة الدائمة بشكل كبير عن سعر السوق الفوري.
إليك ملخص لأهم النقاط:
| الحالة | اتجاه دفع رسوم التمويل |
|---|---|
| معدل التمويل موجب (+) | شراء ← بيع |
| معدل التمويل سالب (-) | بيع ← شراء |
| إغلاق المركز بالكامل قبل وقت التمويل | عادةً لا توجد رسوم تمويل لتلك الجولة |
| الاحتفاظ بالمركز في وقت التمويل | دفع أو استلام رسوم التمويل |
| معدل التمويل | قابل للتغير في الوقت الفعلي |
| دورة التمويل | قد تختلف حسب زوج التداول |
| المعادلة الأساسية لحساب رسوم التمويل | قيمة المركز × معدل التمويل |
وفقاً للمساعدة الرسمية في Bybit، يمكن أن يتغير معدل التمويل باستمرار حتى وقت التمويل التالي، ويتم حسابه كل دقيقة بناءً على سعر الفائدة (Interest Rate) ومؤشر القسط (Premium Index). لذلك، قد لا يكون معدل التمويل الذي تراه على شاشة التداول رقماً ثابتاً حتى وقت التسوية.
1. ما هي رسوم تمويل Bybit؟
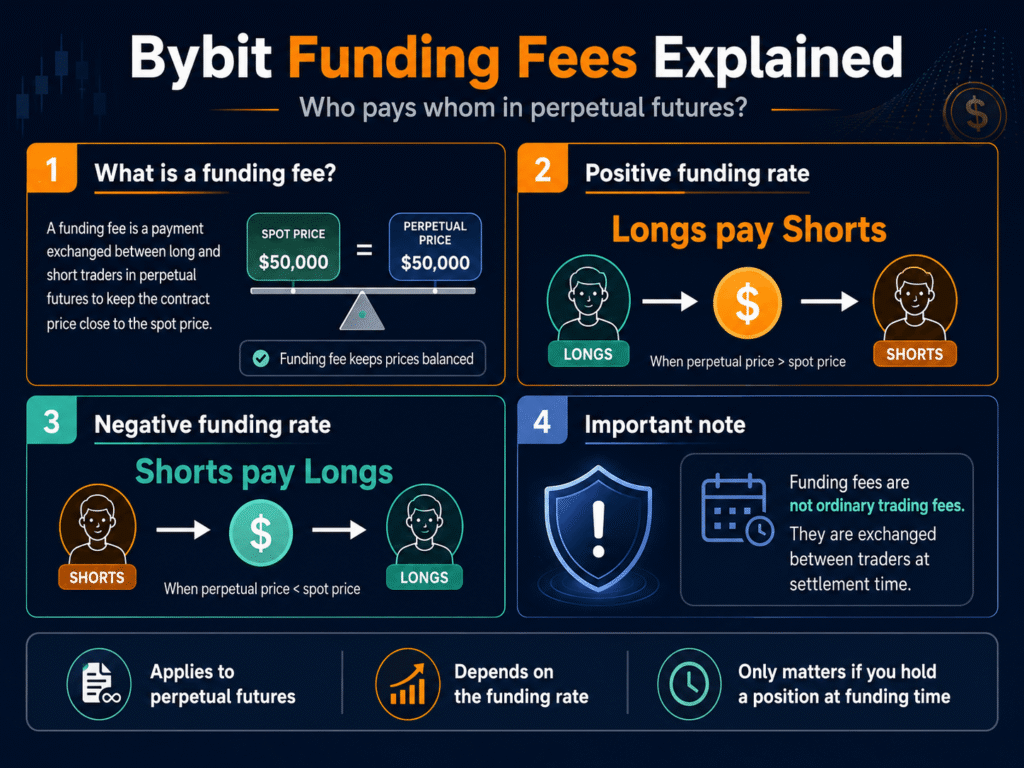
رسوم تمويل Bybit هي مبلغ يتبادله حاملو مراكز الشراء والبيع بشكل دوري للحفاظ على سعر العقود الآجلة الدائمة قريباً من سعر السوق الفوري.
عقود الآجلة العادية لها تاريخ انتهاء. مع اقتراب تاريخ الانتهاء، يوجد هيكل يتقارب فيه سعر العقود الآجلة وسعر السوق الفوري بشكل طبيعي.
في المقابل، العقود الآجلة الدائمة ليس لها تاريخ انتهاء محدد كما يوحي اسمها. لذلك، إذا لم تكن هناك آلية تعديل منفصلة، فقد يظل سعر العقود الآجلة أعلى أو أقل من سعر السوق الفوري باستمرار.
تستخدم Bybit آلية التمويل لتعويض ذلك.
على سبيل المثال، لنفترض أن الطلب على مراكز الشراء في السوق قوي جداً لدرجة أن العقود الآجلة الدائمة يتم تداولها بسعر أعلى من السوق الفوري.
في هذه الحالة، عندما يصبح معدل التمويل موجباً:
حاملو مراكز الشراء ← حاملو مراكز البيع
تنتقل رسوم التمويل في هذا الاتجاه.
على العكس من ذلك، إذا كان الطلب على مراكز البيع قوياً وكان سعر العقد الدائم مخفضاً مقارنة بالسوق الفوري، فقد يصبح معدل التمويل سالباً:
حاملو مراكز البيع ← حاملو مراكز الشراء
يتم دفع رسوم التمويل في هذا الاتجاه.
بمعنى آخر، ليس من الدقة فهم رسوم التمويل ببساطة على أنها “تكلفة تدفعها للمنصة مقابل تداول العقود الآجلة”.
2. رسوم التمويل ورسوم التداول تكاليف مختلفة تماماً
هذا هو الجزء الذي يخلط فيه المبتدئون أكثر من غيره.
رسوم التداول (Trading Fee) ورسوم التمويل (Funding Fee) مفهومان مختلفان.
| التصنيف | رسوم التداول | رسوم التمويل |
|---|---|---|
| سبب الحدوث | تنفيذ الطلب | تعديل الفجوة بين سعر العقود الآجلة الدائمة والسوق الفوري |
| وقت الحدوث | عند تنفيذ الصفقة | في وقت التمويل المحدد |
| المستلم | المنصة | حامل المركز المقابل |
| تأثير Maker/Taker | موجود | غير موجود |
| تأثير اتجاه المركز | لا يوجد تقريباً | كبير جداً |
| النسبة | تحدد بناءً على مستوى الحساب، إلخ | تتغير بناءً على ظروف السوق |
| تأثير فترة الاحتفاظ | تأثير مباشر قليل | يمكن أن تتراكم مع الاحتفاظ طويل الأمد |
حتى في مواد Bybit الرسمية، يتم فرض رسوم تداول العقود الآجلة بشكل منفصل بطريقة Maker وTaker، بينما تُصنف رسوم التمويل كتكلفة منفصلة يتم تبادلها بين حاملي العقود الدائمة.
لذلك، عند حساب التكلفة الفعلية لتداول العقود الآجلة، لا يجب عليك التحقق من رسوم Maker/Taker فقط.
خاصة إذا كنت تحتفظ بمركز لأيام أو أسابيع، فقد تتراكم رسوم التمويل لتصبح تكلفة أكبر من رسوم التداول.
3. من يدفع رسوم تمويل Bybit لمن؟
هذا هو الجزء الأكثر أهمية.
عندما يكون معدل التمويل موجباً
يدفع حاملو مراكز الشراء رسوم التمويل لحاملي مراكز البيع.
مثال:
- معدل تمويل BTCUSDT: +0.01%
- مركز الشراء: دفع
- مركز البيع: استلام
عندما يكون معدل التمويل سالباً
يدفع حاملو مراكز البيع رسوم التمويل لحاملي مراكز الشراء.
مثال:
- معدل تمويل BTCUSDT: -0.01%
- مركز الشراء: استلام
- مركز البيع: دفع
المعايير الرسمية لـ Bybit هي نفسها.
نظرة سريعة
| معدل التمويل | شراء | بيع |
|---|---|---|
| +0.01% | دفع | استلام |
| +0.05% | دفع | استلام |
| -0.01% | استلام | دفع |
| -0.05% | استلام | دفع |
المهم هنا هو إشارة معدل التمويل.
ارتفاع معدل التمويل لا يعني بالضرورة أن الجميع يدفعون المزيد من المال. يمكن للجانب المقابل من المركز الحصول على ذلك المبلغ بدلاً من ذلك.
4. كيفية حساب رسوم تمويل Bybit
المعادلة الأساسية بسيطة جداً.
رسوم التمويل = قيمة المركز × معدل التمويل
تستخدم مساعدة Bybit الرسمية هذه المعادلة أيضاً لعقود USDT وUSDC الدائمة.
مثال 1. 10,000 USDT شراء + معدل تمويل 0.01%
قيمة المركز:
10,000 USDT
معدل التمويل:
+0.01%
الحساب:
10,000 × 0.0001 = 1 USDT
لذلك، إذا كنت تحتفظ بمركز في وقت التمويل:
شراء: دفع 1 USDT
بيع: استلام 1 USDT
مثال 2. 50,000 USDT شراء + معدل تمويل 0.05%
50,000 × 0.0005 = 25 USDT
إذا كان مركز شراء، فإنه يدفع 25 USDT.
مثال 3. 50,000 USDT بيع + معدل تمويل 0.05%
في نفس الظروف، إذا كان مركز بيع، فالأمر معكوس.
50,000 × 0.0005 = 25 USDT
حامل مركز البيع يستلم 25 USDT.
مثال 4. في حالة كان معدل التمويل -0.03%
قيمة المركز:
20,000 USDT
معدل التمويل:
-0.03%
المبلغ المطلق:
20,000 × 0.0003 = 6 USDT
في هذه الحالة:
- شراء: استلام 6 USDT
- بيع: دفع 6 USDT
هذا هو الحال.
5. هل الرافعة المالية 10 أضعاف تعني أن رسوم التمويل أيضاً 10 أضعاف؟
هذا السؤال مهم جداً.
يتم حساب رسوم التمويل بناءً على قيمة المركز (Position Value) وليس على الهامش الفعلي المستثمر.
لذلك، نتيجة لذلك، إذا قمت بزيادة الرافعة المالية لإنشاء مركز أكبر بنفس الهامش، فقد تزداد رسوم التمويل أيضاً.
على سبيل المثال، لنفترض أن رأس المال هو 1,000 USDT.
| الرافعة المالية | قيمة المركز | رسوم تمويل 0.01% |
|---|---|---|
| 1 ضعف | 1,000 USDT | 0.10 USDT |
| 2 ضعف | 2,000 USDT | 0.20 USDT |
| 5 أضعاف | 5,000 USDT | 0.50 USDT |
| 10 أضعاف | 10,000 USDT | 1 USDT |
| 20 ضعف | 20,000 USDT | 2 USDT |
| 50 ضعف | 50,000 USDT | 5 USDT |
لذلك، لا يجب أن تفكر ببساطة “معدل التمويل 0.01% فقط، لذا فهو ليس بالأمر الكبير”.
في مراكز الرافعة المالية، يمكن أن يكون عبء رسوم التمويل الفعلي مقارنة بالهامش أكبر بكثير.
6. إلى أي مدى يمكن أن يرتفع معدل التمويل مقارنة بالهامش؟
على سبيل المثال، لنفترض أنك استخدمت 1,000 USDT كهامش لفتح مركز برافعة مالية 10 أضعاف.
قيمة المركز:
10,000 USDT
معدل التمويل:
0.01%
رسوم التمويل:
1 USDT
بناءً على هامش 1,000 USDT، فإن رسوم تمويل واحدة تعادل:
0.1%
من الهامش.
إذا افترضنا أن نفس معدل التمويل ودورة الـ 8 ساعات مستمرة، فثلاث مرات في اليوم:
0.3%
سيكون هذا هو المستوى.
ومع ذلك، لا ينبغي افتراض هذه القيمة كتكلفة طويلة الأجل لأن معدل التمويل الفعلي قد يتغير في كل جولة. تقوم Bybit بتحديث معدل التمويل كل دقيقة، وقد تختلف الدورة والحد الأقصى لكل زوج تداول.
7. متى يتم دفع رسوم تمويل Bybit؟
يعرف العديد من المستخدمين أن “رسوم تمويل Bybit تُدفع كل 8 ساعات”.
ولكن بدقة:
قد تختلف دورة التمويل لكل زوج تداول.
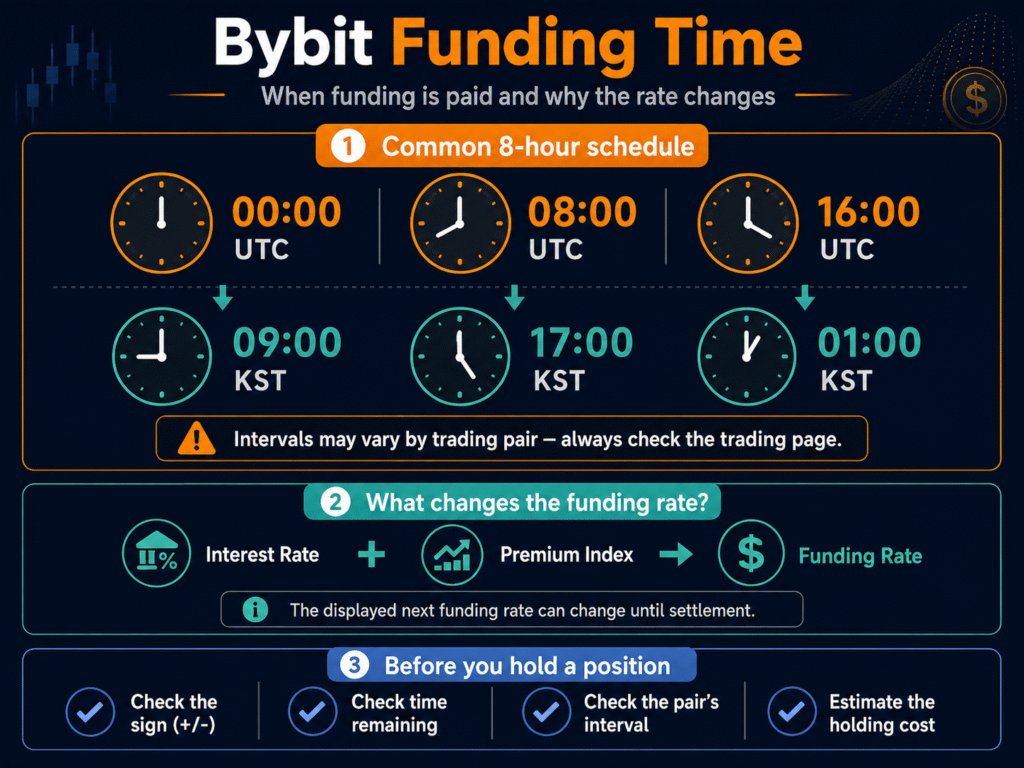
تقدم مساعدة Bybit الرسمية الأوقات التالية كمثال للعقود ذات دورة 8 ساعات.
- 00:00 بالتوقيت العالمي المنسق (UTC)
- 08:00 بالتوقيت العالمي المنسق (UTC)
- 16:00 بالتوقيت العالمي المنسق (UTC)
عند التحويل إلى توقيت كوريا (KST, UTC+9):
| UTC | توقيت كوريا |
|---|---|
| 00:00 UTC | 9 صباحاً |
| 08:00 UTC | 5 مساءً |
| 16:00 UTC | 1 صباحاً في اليوم التالي |
لذلك، إذا كان العقد يستخدم دورة تمويل 8 ساعات، فإن وقت التمويل المعتاد بتوقيت كوريا هو 1 صباحاً، 9 صباحاً، و5 مساءً.
ومع ذلك، يجب توخي الحذر هنا.
ليست كل أوقات تمويل العقود الآجلة الدائمة في Bybit ثابتة عند 1 صباحاً، 9 صباحاً، و5 مساءً.
في الواقع، توضح Bybit أنها قد تقوم بتشغيل أو تغيير دورات التمويل لبعض أزواج التداول إلى 4 ساعات أو غيرها، وفي حالات تقلبات السوق الشديدة، يمكنها تحويل دورات تسوية العقود التي تصل فيها معدلات التمويل إلى الحدود القصوى أو الدنيا إلى فترات زمنية مدتها ساعة واحدة.
لذلك، قبل التداول الفعلي، يجب عليك التأكد من الآتي في شاشة التداول الخاصة بالزوج المعني:
- معدل التمويل الحالي
- الوقت المتبقي حتى التمويل التالي
- دورة التمويل
يجب التحقق من هذه البيانات.
8. هل يمكنني تجنب دفع رسوم التمويل إذا أغلقت مركزي قبل التمويل مباشرة؟
من حيث المبدأ، نعم.
توضح Bybit أن المستخدمين الذين يحتفظون بمركز في وقت التمويل فقط هم من يدفعون أو يتلقون رسوم التمويل.
إذا قمت بإغلاق المركز بالكامل قبل وقت التمويل، فلن يتم احتساب رسوم التمويل لتلك الجولة.
ومع ذلك، هناك استثناء مهم جداً هنا.
توضح Bybit أنه نظراً لأن تسوية رسوم التمويل قد تستغرق بضع ثوانٍ للمعالجة عبر المنصة بأكملها، فإنها لا تضمن إدراجك في تسوية تلك الجولة إذا قمت بفتح أو إغلاق مركز في غضون حوالي 5 ثوانٍ قبل أو بعد وقت التمويل.
لذلك:
لا ينبغي أن تفترض أنه بمجرد أن وقت التمويل هو 17:00، يمكنك تجنب رسوم التمويل بالتأكيد عن طريق إغلاق المركز في الساعة 16:59:59.
إذا كنت تتداول لتجنب رسوم التمويل، فإن استهداف الثواني القليلة قبل التسوية ليس استراتيجية مستقرة.
9. هل إغلاق المركز بسبب رسوم التمويل مفيد دائماً؟
لا.
إذا قمت بإغلاق مركز لتجنب رسوم التمويل، فقد تتحمل التكاليف التالية:
- رسوم تداول إغلاق المركز
- رسوم تداول عند إعادة الدخول
- الانزلاق السعري عند طلبات السوق
- ارتفاع أو انخفاض السعر قبل إعادة الدخول
- فقدان سعر الدخول الأصلي
لذلك، فإن أسلوب:
“سأغلق المركز حتماً لأنني سأدفع رسوم تمويل قريباً.”
قد لا يكون منطقياً.
على سبيل المثال، إذا كانت رسوم التمويل 3 USDT، وأثناء عملية إغلاق المركز وإعادة الدخول:
- رسوم تداول التصفية 2 USDT
- رسوم إعادة الدخول 2 USDT
- انزلاق سعري 3 USDT
إذا حدثت هذه التكاليف، فقد تزيد تكاليفك بدلاً من تجنب رسوم التمويل.
يجب عليك حساب رسوم التداول ورسوم التمويل بشكل منفصل.
10. لماذا تتغير رسوم التمويل باستمرار؟
معدل التمويل في Bybit ليس قيمة ثابتة.
وفقاً لهيكل الحساب الرسمي، يستخدم معدل التمويل عنصرين رئيسيين:
- سعر الفائدة (Interest Rate)
- متوسط مؤشر القسط (Average Premium Index)
ويتم حساب هذه القيم كل دقيقة خلال فترة التمويل.
هيكل المعادلة الرسمية لـ Bybit هو كما يلي:
معدل التمويل = قيمة محسوبة بناءً على متوسط مؤشر القسط وسعر الفائدة مع تطبيق الحدود القصوى والدنيا
لا يحتاج المستثمر العادي إلى حساب المعادلة الكاملة بنفسه.
المهم هو:
أن مدى كون سعر العقود الآجلة الدائمة في حالة قسط أو خصم مقارنة بالسعر الفوري يؤثر على معدل التمويل.
11. هل يعني معدل التمويل الموجب دائماً سوقاً صاعداً؟
لا.
يمكن تفسير معدل التمويل الموجب عموماً على أنه إشارة إلى قوة الطلب على مراكز الشراء (Long) أو وجود قسط في سعر العقود الآجلة الدائمة.
ومع ذلك:
معدل تمويل موجب = البيتكوين سيرتفع في المستقبل
هذه المعادلة غير موجودة.
قد يكون معدل التمويل الموجب المرتفع إشارة إلى أن مراكز الشراء قد تكدست بشكل مفرط في السوق.
وعلى العكس من ذلك، إذا كان معدل التمويل السالب قوياً، فقد يشير ذلك إلى احتمال تكدس مراكز البيع (Short) بشكل مفرط.
لذلك، معدل التمويل هو مرجع لتفسير تمركز السوق وليس مؤشراً يتنبأ باتجاه السعر بشكل قاطع.
12. لماذا يحتفظ البعض بمراكز الشراء رغم ارتفاع رسوم التمويل؟
على سبيل المثال، لنفترض أن البيتكوين يرتفع بقوة ومعدل التمويل هو +0.05%.
يجب على حاملي مراكز الشراء تحمل رسوم التمويل، ولكن:
ارتفاع السعر المتوقع > رسوم التمويل + تكاليف التداول
إذا حكموا بذلك، فيمكنهم الاستمرار في الاحتفاظ بالمركز.
على سبيل المثال:
- ارتفاع البيتكوين المتوقع: +5%
- رسوم التمويل التراكمية: 0.3%
- تكاليف التداول: 0.1%
في هذه الحالة، يمكن اعتبار أرباح الاتجاه أكبر بكثير حتى مع وجود رسوم التمويل.
وعلى العكس من ذلك، إذا ظل معدل التمويل مرتفعاً جداً في سوق عرضي، فإن عبء الاحتفاظ بالمركز لفترة طويلة يزداد.
13. هل رسوم التمويل السالبة جيدة دائماً لأن مراكز الشراء تتلقى المال؟
هذا أيضاً غير صحيح.
حتى لو تلقيت رسوم تمويل، إذا انخفض سعر السوق بشكل كبير، فقد تكون خسارة المركز أكبر بكثير من أرباح رسوم التمويل.
على سبيل المثال:
- قيمة مركز الشراء: 10,000 USDT
- أرباح التمويل: +5 USDT
- الخسارة الناتجة عن انخفاض البيتكوين: -500 USDT
في هذه الحالة، حقيقة أنك تلقيت رسوم تمويل لا تؤثر تقريباً على النتيجة الإجمالية.
لذلك، قد يكون تلقي رسوم التمويل عنصر ربح إضافي، لكنه لا يعوض مخاطر الاتجاه.
14. هل يمكن أن تؤثر رسوم تمويل Bybit على سعر التصفية؟
نعم، حسب الحالة.
تقوم Bybit بخصم رسوم التمويل أولاً من الرصيد المتاح.
ولكن إذا لم يكن الرصيد المتاح كافياً، فقد يتم خصم رسوم التمويل من الهامش الأولي للمركز. خاصة في الهامش المعزول (Isolated Margin)، في هذه الحالة، قد يقترب سعر التصفية من سعر المؤشر، مما قد يزيد من مخاطر التصفية.
على سبيل المثال:
- تحتفظ بمركز هامش معزول
- رصيد USDT المتاح يكاد يكون معدوماً
- حدوث رسوم تمويل مرتفعة
- خصم رسوم التمويل من هامش المركز
إذا حدث ذلك، فإن الهامش الذي يمكنه تحمل المركز الفعلي ينخفض.
بمعنى آخر:
لا ينبغي أن تعتقد أن رسوم التمويل مجرد تكلفة صغيرة ولا علاقة لها بالتصفية.
يجب ألا تفكر بهذه الطريقة.
15. كيف يجب النظر إلى رسوم التمويل في الهامش المعزول والهامش المتقاطع؟
الهامش المعزول
تتم إدارة المخاطر بناءً على الهامش المخصص لمركز معين.
إذا تم خصم رسوم التمويل في حالة عدم كفاية الرصيد المتاح، فقد يؤثر ذلك على الهامش الأولي للمركز، وتوضح Bybit أنه في هذه الحالة، قد يقترب سعر التصفية من سعر المؤشر في الهامش المعزول.
الهامش المتقاطع
تتشارك المراكز في الضمانات المتاحة للحساب.
لذلك، لا يجب النظر فقط إلى رسوم تمويل مركز واحد، بل يجب مراعاة الآتي للحساب بالكامل:
- الأرباح والخسائر غير المحققة
- الهامش
- أصول الضمان
- المراكز الأخرى
يجب مراعاة هذه العوامل معاً.
خاصة إذا كنت تحتفظ بعدة مراكز عقود آجلة دائمة في نفس الوقت لفترة طويلة، فقد تتراكم رسوم التمويل الناتجة عن كل مركز.
16. هل يجب على مستخدمي UTA توخي المزيد من الحذر بشأن رسوم التمويل؟
عند استخدام حساب التداول الموحد (UTA) من Bybit، نظراً لإدارة المراكز وأصول الضمان على مستوى الحساب، لا ينبغي النظر إلى رسوم التمويل ببساطة على أنها تكلفة صغيرة لمركز واحد.
على سبيل المثال:
- مركز شراء BTCUSDT
- مركز شراء ETHUSDT
- مركز شراء SOLUSDT
إذا كنت تحتفظ بهذه المراكز في نفس الوقت وجميعها تولد رسوم تمويل موجبة، فقد يتم خصم رسوم التمويل بشكل متكرر من كل مركز.
إذا كنت تحتفظ بالمراكز لفترة طويلة:
إجمالي رسوم التمويل = مجموع رسوم تمويل كل مركز × عدد مرات الدفع الفعلية
يجب إدارة التكاليف التراكمية بهذا الشكل.
17. حساب رسوم التمويل لعقود USDT الدائمة
في عقود USDT الدائمة، تحسب Bybit قيمة المركز بالطريقة التالية:
قيمة المركز = كمية العقد × سعر المؤشر
و:
رسوم التمويل = قيمة المركز × معدل التمويل
هي المعادلة.
على سبيل المثال:
- كمية BTC: 1 BTC
- سعر المؤشر: 100,000 USDT
- معدل التمويل: 0.01%
إذاً:
1 × 100,000 = 100,000 USDT
رسوم التمويل:
100,000 × 0.0001 = 10 USDT
هي النتيجة.
في حالة التمويل الموجب، يدفع مركز الشراء 10 USDT ويتلقاها مركز البيع.
18. هل طريقة الحساب هي نفسها لعقود USDC الدائمة؟
الهيكل الأساسي هو نفسه.
وفقاً لتعليمات Bybit الرسمية، فإن عقود USDC الدائمة أيضاً:
رسوم التمويل = قيمة المركز × معدل التمويل
و:
قيمة المركز = كمية العقد × سعر المؤشر
يتم حسابها بهذه الطريقة.
ومع ذلك، هناك اختلاف في أن أصل التسوية هو USDC.
19. حساب رسوم التمويل للعقود العكسية (Inverse Perpetual) مختلف
في العقود العكسية الدائمة، تختلف طريقة حساب قيمة المركز.
الحساب الرسمي لـ Bybit هو:
قيمة المركز = كمية العقد ÷ سعر المؤشر
و:
رسوم التمويل = قيمة المركز × معدل التمويل
هي المعادلة.
في المثال الرسمي لـ Bybit:
- كمية عقد BTCUSD: 10,000
- سعر المؤشر: 8,000 USD
- معدل التمويل: 0.01%
عندما:
10,000 ÷ 8,000 = 1.25 BTC
رسوم التمويل:
1.25 × 0.01% = 0.000125 BTC
يتم حسابها بهذه الطريقة.
لذلك، لا ينبغي حساب عقود USDT الدائمة والعقود العكسية الدائمة بنفس الطريقة.
20. هل يتم احتساب رسوم التمويل بناءً على سعر الدخول؟
لا.
في عقود USDT وUSDC الآجلة الدائمة، تستخدم Bybit سعر العلامة (Mark Price) لحساب قيمة المركز.
لذلك:
- حتى لو دخلت في صفقة BTC بسعر 90,000 USDT
- إذا كان سعر العلامة (Mark Price) في وقت التمويل هو 100,000 USDT
فإن قيمة المركز المستخدمة في حساب التمويل قد تختلف بناءً على سعر العلامة في وقت التمويل.
21. لماذا يعتبر سعر العلامة (Mark Price) مهماً؟
تستخدم Bybit سعر العلامة للعقود الدائمة في حساب التصفية والأرباح والخسائر غير المحققة.
لا يتم احتساب سعر العلامة بناءً على آخر سعر تداول في Bybit فحسب، بل يتم حسابه باستخدام سعر المؤشر (Index Price) الذي يعكس الأسعار الفورية العالمية، بالإضافة إلى أساس التمويل.
لذلك:
- آخر سعر تداول (Last Traded Price)
- سعر المؤشر (Index Price)
- سعر العلامة (Mark Price)
قد لا تكون جميعها متطابقة تماماً.
لفهم حساب رسوم التمويل وهيكل التصفية، من المستحسن التعرف على مفهوم سعر العلامة.
22. متى يتم تحديد معدل تمويل Bybit؟
معدل التمويل التالي المعروض على شاشة التداول قابل للتغيير حتى وقت التمويل.
توضح Bybit أنها تقوم بتحديث معدل التمويل كل دقيقة بناءً على سعر الفائدة ومؤشر القسط (Premium Index).
بمعنى آخر، حالياً:
معدل التمويل التالي: 0.01%
لا يعني ذلك بالضرورة أن المعدل سيكون 0.01% عند وقت التمويل الفعلي.
خاصة عندما يرتفع السوق أو ينخفض بشكل حاد، مما يؤدي إلى اتساع الفجوة بين أسعار العقود الآجلة والأسعار الفورية، فقد يتغير معدل التمويل بسرعة.
23. لماذا تعتبر التحركات قريبة من وقت تسوية التمويل مهمة؟
يستخدم مؤشر القسط المتوسط (Average Premium Index) في Bybit هيكل المتوسط المرجح وليس المتوسط البسيط.
وفقاً للوثائق الرسمية، يتم تطبيق وزن أكبر على مؤشر القسط كلما اقتربنا من نهاية فترة التمويل.
لذلك، إذا اتسعت الفجوة بين السعر الفوري والعقود الآجلة الدائمة بشكل كبير قبل التمويل مباشرة، فقد يكون لها تأثير أكبر على معدل التمويل النهائي.
لهذا السبب، من الخطورة على المتداولين حساب التكاليف بشكل نهائي بناءً على معدل التمويل المتوقع قبل ساعات.
24. هل توجد حدود قصوى ودنيا لمعدل التمويل؟
نعم.
تطبق Bybit حداً أقصى (Upper Limit) وحداً أدنى (Lower Limit) على معدل التمويل.
في الظروف العادية، يتم حساب هذه الحدود بناءً على:
- معدل الهامش الأولي (IMR)
- معدل هامش الصيانة (MMR)
وما إلى ذلك.
لكن المهم هو أن هذه الحدود ليست ثابتة بشكل دائم.
توضح Bybit أنها قد تقوم بتعديل حدود معدل التمويل ودورات التسوية بناءً على ظروف السوق، وأن التغييرات المستقبلية قد يتم تطبيقها ديناميكياً دون إشعار مسبق.
25. إذا ارتفعت رسوم التمويل كثيراً، فقد يتم دفعها كل ساعة
هذا ممكن.
وفقاً لسياسة Bybit الرسمية، إذا وصل معدل التمويل لعقد دائم معين إلى الحد الأقصى أو الأدنى المحدد، فقد يتم تغيير تكرار تسوية التمويل لهذا العقد إلى مرة واحدة في الساعة.
وقد حدثت حالات بالفعل في عام 2026 حيث تم تعديل دورة التمويل لبعض أزواج التداول إلى 4 ساعات.
لذلك، عند تداول عقود العملات البديلة الآجلة:
“يتم دفع رسوم التمويل في Bybit كل 8 ساعات دائماً.”
لا ينبغي افتراض ذلك.
26. لماذا تعتبر العملات البديلة ذات رسوم التمويل المرتفعة خطيرة؟
العملات البديلة مقارنة بالبيتكوين أو الإيثيريوم:
- قد تكون ذات سيولة منخفضة
- قد تكون ذات تقلبات سعرية كبيرة
- من السهل أن تتركز مراكز الشراء (Long) أو البيع (Short) في جانب واحد.
في هذه الحالة، قد يصبح معدل التمويل مرتفعاً بشكل غير طبيعي.
خاصة في الأصول ذات السيولة المنخفضة:
خسارة الاتجاه + رسوم تمويل مرتفعة + الانزلاق السعري (Slippage)
قد تحدث جميعها في وقت واحد.
لذلك، في الأصول ذات معدلات التمويل المتطرفة، من الخطورة الدخول في مركز معاكس لمجرد “تلقي رسوم التمويل”.
27. هل استراتيجية استهداف رسوم التمويل فقط ممكنة؟
ممكنة، لكنها أكثر تعقيداً مما يعتقده الكثيرون.
الطريقة الأكثر شيوعاً هي استراتيجية التمويل المحايدة للدلتا (Delta Neutral Funding Strategy).
على سبيل المثال:
- شراء BTC فوري
- بيع BTC آجل دائم بنفس الحجم
- تلقي رسوم تمويل موجبة
يمكنك بناء هذا الهيكل.
نظرياً، هذه طريقة لتلقي رسوم التمويل مع إلغاء اتجاهات ارتفاع وانخفاض الأسعار إلى حد كبير.
لكن في الواقع، يجب مراعاة ما يلي:
- رسوم التداول الفوري
- رسوم تداول العقود الآجلة
- الانزلاق السعري
- تغير معدل التمويل
- تحول معدل التمويل إلى سالب
- الفجوة بين السعر الفوري والآجل
- مخاطر الضمان
- مخاطر التصفية القسرية
- كفاءة رأس المال
- تكاليف إعادة التوازن
لذلك، تلقي رسوم التمويل لا يعني أنها أرباح خالية من المخاطر.
28. هل سأربح المال بالتأكيد إذا دخلت في مركز بيع (Short) بمعدل تمويل مرتفع؟
لا.
على سبيل المثال، لنفترض أن معدل التمويل هو +1% وأن مركز البيع يتلقى رسوم التمويل.
يبدو الأمر جذاباً للغاية.
ولكن إذا ارتفعت العملة بنسبة 20% قبل أو بعد تسوية التمويل:
+1% أرباح تمويل
أقل بكثير من
-20% خسارة اتجاهية
التي ستكون أكبر بكثير.
إذا استخدمت الرافعة المالية، فقد تشعر بالخسارة بشكل أكبر، وهناك احتمال للتصفية.
لذلك، يجب النظر إلى رسوم التمويل المرتفعة على أنها تعويض عن عدم توازن المراكز في السوق، وليس “أموالاً مجانية”.
29. طرق تقليل رسوم التمويل
الطرق المتاحة لإلغاء رسوم التمويل تماماً محدودة، ولكن يمكنك إدارتها.
1) التحقق من معدل التمويل الحالي
تحقق من معدل التمويل التالي قبل الدخول في المركز.
2) التحقق من وقت التمويل التالي
إذا كان تداولاً قصير الأجل، فمن الجدير التحقق مما إذا كان الوقت قبل أو بعد التمويل مباشرة.
3) حساب فترة الاحتفاظ المتوقعة
تختلف أهمية تكلفة التمويل تماماً اعتماداً على ما إذا كان المركز سيتم الاحتفاظ به لساعات أو لأيام.
4) تعديل الرافعة المالية
الرافعة المالية العالية تزيد من عبء رسوم التمويل مقارنة بالهامش، لأنها تنشئ مركزاً أكبر بنفس رأس المال.
5) تجنب أزواج التداول ذات رسوم التمويل المتطرفة
خاصة في العملات البديلة ذات السيولة المنخفضة، يمكن أن تصبح رسوم التمويل نفسها عامل خطر كبيراً.
6) حساب رسوم التداول معاً
إغلاق المركز وإعادة فتحه لتجنب رسوم التمويل قد يكون أكثر تكلفة.
30. مثال على تراكم رسوم التمويل على المدى الطويل
لنفترض أنك تحتفظ بمركز شراء (Long) بقيمة 20,000 USDT.
بافتراض بسيط أن معدل التمويل هو 0.01% في كل مرة ويتم تسويته كل 8 ساعات:
في المرة الواحدة:
20,000 × 0.01% = 2 USDT
3 مرات في اليوم:
6 USDT
7 أيام:
42 USDT
30 يوماً:
180 USDT
هذا هو المبلغ.
ومع ذلك، هذا الحساب هو مجرد افتراض بأن معدل التمويل سيظل 0.01% طوال الشهر.
في الواقع، يتغير معدل تمويل Bybit باستمرار، وقد يتحول من موجب إلى سالب، وقد تتغير دورة تمويل زوج التداول نفسه.
هذا المثال هو حساب توضيحي لإظهار أن رسوم التمويل يمكن أن تتراكم في المراكز طويلة الأجل.
31. سبب خصم رسوم تمويل أكثر من المتوقع
هذا هو الموقف الأكثر شيوعاً من وجهة نظر المستخدم الفعلي.
الأسباب المحتملة هي كما يلي:
قيمة المركز كانت أكبر مما كنت تعتقد
يتم حساب رسوم التمويل بناءً على قيمة المركز وليس الهامش.
استخدام رافعة مالية عالية
قد تكون قيمة المركز قد زادت بسبب الرافعة المالية.
تم دفع رسوم تمويل من مراكز متعددة في وقت واحد
إذا كنت تحتفظ بعقود متعددة مثل BTC وETH وSOL، فقد يتم دفع رسوم تمويل لكل منها.
ارتفاع معدل التمويل قبل التمويل مباشرة
معدل التمويل المتوقع قابل للتغيير حتى وقت التسوية.
كانت دورة تمويل الأصل قصيرة
قد تستخدم بعض الأصول دورة 4 ساعات أو دورة أخرى بدلاً من 8 ساعات. وقد يتم تعديلها لتكون أقصر اعتماداً على ظروف السوق.
32. أين يمكنني التحقق من سجل رسوم التمويل؟
في حساب التداول الموحد (UTA) من Bybit، يمكنك التحقق من سجلات دفع وتلقي رسوم التمويل في سجل التداول.
وفقاً للإرشادات الرسمية لـ Bybit، على الويب:
الطلبات (Orders) → طلب التداول الموحد (Unified Trading Order) → العقود الآجلة (Futures) → سجل التداول (Trade History)
يمكنك التحقق من ذلك عن طريق ضبط نوع التنفيذ (Filled Type) على تمويل (Funding).
أو:
سجل معاملات UTA (UTA Transaction Log) → تسوية معدل التمويل (Funding Rate Settlement)
يمكنك التحقق من ذلك أيضاً.
توضح Bybit أنه في السجل:
- إذا كان معدل الرسوم (Fee Rate) موجباً والرسوم (Fee) موجبة → دفع رسوم التمويل
- إذا كان معدل الرسوم والرسوم سالبين → تلقي رسوم التمويل
يمكن عرضها بهذه الطريقة.
33. يمكنك أيضاً تلقي تنبيهات رسوم التمويل في تطبيق Bybit
في تطبيق Bybit، يمكنك استخدام ميزة تذكير رسوم التمويل (Funding Fee Reminder).
وفقاً للمساعدة الرسمية، يمكنك تلقي تنبيه بمعدل التمويل المتوقع قبل حوالي 30 دقيقة من وقت التمويل في التطبيق.
مسار الوصول العام هو:
تداول (Trade) → أيقونة التنبيه في الزاوية اليمنى العليا → تنبيه الاستراتيجية (Strategy Alert) → تذكير رسوم التمويل (Funding Fee Reminder)
هذا هو المسار.
أيضاً، في منطقة معدل التمويل بصفحة التداول، يمكنك ضبط تنبيهات عندما يتجاوز معدل التمويل نطاقاً معيناً أو يصل إلى حد معين.
هذه ميزة مفيدة جداً للمستخدمين الذين يحتفظون بمراكز العقود الآجلة لفترات طويلة.
34. كيفية حساب رسوم التمويل وتكاليف تداول العقود الآجلة معاً
في تداول العقود الآجلة، يُفضل النظر إلى التكاليف الفعلية مقسمة إلى ثلاثة أجزاء على الأقل:
إجمالي التكلفة ≈ عمولة فتح الصفقة + عمولة إغلاق الصفقة + رسوم التمويل المتراكمة
بالإضافة إلى ذلك، إذا كنت تستخدم أوامر بسعر السوق، فيجب عليك أيضاً مراعاة الانزلاق السعري (Slippage).
على سبيل المثال:
- قيمة المركز: 50,000 USDT
- عمولة الدخول: 25 USDT
- عمولة الإغلاق: 25 USDT
- رسوم التمويل المتراكمة: 100 USDT
إذاً، التكاليف المباشرة الفعلية هي:
150 USDT
فقط.
من بين هذه التكاليف، قد تكون رسوم التمويل هي التكلفة الأكبر.
خاصة بالنسبة للمضاربين على المدى القصير (Scalpers)، حيث تشكل عمولات التداول جزءاً كبيراً، بينما بالنسبة لمتداولي المراكز (Position Traders) الذين يحتفظون بصفقاتهم لأيام أو أكثر، قد تصبح رسوم التمويل هي الجزء الأكبر نسبياً.
35. رسوم التمويل ونقطة التعادل
تغير رسوم التمويل نقطة التعادل الفعلية.
على سبيل المثال:
- سعر دخول صفقة الشراء (Long): 100,000 USDT
- قيمة المركز: 100,000 USDT
- رسوم التمويل المتراكمة: 100 USDT
- إجمالي عمولات التداول: 100 USDT
إذاً إجمالي التكلفة هو 200 USDT.
لذلك، حتى لو قمت بإغلاق المركز عند سعر 100,000 USDT، وهو نفس سعر الدخول، فإنك فعلياً في حالة خسارة.
عند الاحتفاظ بمركز آجل لفترة طويلة:
أرباح وخسائر السعر + رسوم التمويل + عمولات التداول
يجب حسابها معاً لتحديد معدل الربح الفعلي.
36. هل رسوم التمويل (Funding Fee) ومعدل التمويل (Funding Rate) هما نفس الشيء؟
من الناحية الدقيقة، هما مختلفان.
Funding Rate — معدل التمويل
هو النسبة المئوية المطبقة على قيمة المركز.
مثال:
0.01%
Funding Fee — رسوم التمويل
هو المبلغ الفعلي الذي يتم دفعه أو استلامه.
مثال:
10 USDT
لذلك:
رسوم التمويل = قيمة المركز × معدل التمويل
هي المعادلة.
37. ماذا يجب أن أتحقق منه عند رؤية معدل تمويل مرتفع؟
إذا ارتفع معدل التمويل بشكل كبير عن المعتاد، فمن الأفضل التحقق مما يلي:
| عنصر التحقق | السبب |
|---|---|
| إشارة معدل التمويل | تحديد من يدفع |
| وقت التمويل القادم | تحديد ما إذا كان سيتم الدفع فعلياً |
| قيمة المركز الحالية | حساب المبلغ الفعلي |
| دورة التمويل | معرفة عدد مرات حدوثه يومياً |
| فرق السعر بين الآجل والفوري | مؤشر على حالة الاحتقان |
| الفائدة المفتوحة (Open Interest) | مؤشر على تركيز المراكز |
| الرافعة المالية | التحقق من مخاطر التصفية |
| السيولة | التحقق من مخاطر التقلبات الحادة والانزلاق |
بدلاً من اتخاذ قرار بشأن المركز بناءً على رسوم التمويل فقط، من الأفضل النظر إليها جنباً إلى جنب مع هيكل السوق بالكامل.
38. إذا كانت رسوم التمويل 0%، هل يعني ذلك عدم وجود تكاليف؟
إذا كان معدل التمويل في تلك الجولة بالضبط 0%، فقد لا يتم دفع رسوم تمويل فعلية.
ومع ذلك، في تداول العقود الآجلة، لا تزال هناك:
- عمولات التداول
- الانزلاق السعري
- مخاطر التصفية
- تكاليف تداول أخرى
موجودة.
لذلك:
رسوم تمويل 0% ≠ تكلفة تداول 0
هذا غير صحيح.
39. هل تحدث رسوم تمويل في العقود الآجلة ذات تاريخ الاستحقاق؟
في عقود Expiry Contract الخاصة بـ Bybit، أي العقود ذات تاريخ الاستحقاق، لا يتم تطبيق آلية التمويل الموجودة في العقود الدائمة (Perpetual).
توضح الأسئلة الشائعة الرسمية لـ Bybit أيضاً أن العقود الدائمة تحتوي على رسوم تمويل، بينما العقود ذات تاريخ الاستحقاق لا تحتوي عليها، وهذا هو الفرق بينهما.
لذلك، إذا كنت تخطط للاحتفاظ بمركز لفترة طويلة، فقد تكون العقود ذات تاريخ الاستحقاق أكثر فائدة من حيث رسوم التمويل فقط، ولكن يجب عليك أيضاً مراعاة شروط أخرى مثل تاريخ الاستحقاق، الأساس (Basis)، والسيولة.
40. التحقق من كود الإحالة قبل التسجيل في Bybit
إذا لم يكن لديك حساب على Bybit بعد، فمن الأفضل التحقق من تطبيق كود الإحالة بشكل صحيح قبل إكمال التسجيل.
رابط التسجيل في Bybit
التسجيل عبر رابط الشريك BYBITDC الخاص بـ Bybit
كود الإحالة
BYBITDC
قد تختلف العروض الترويجية، ومزايا عمولات التداول، ومكافآت التسجيل الجديدة المرتبطة برابط التسجيل أو كود الإحالة بناءً على الدولة، وقت التسجيل، حالة الحساب، والفعاليات الجارية. لذلك، من الأدق التحقق من الشروط الفعلية المعروضة على شاشة التسجيل بدلاً من افتراض أن نسبة خصم أو مكافأة معينة سيتم تطبيقها دائماً.
إشعار الشراكة: الرابط أعلاه هو رابط شريك. إذا قمت بالتسجيل أو التداول من خلال هذا الرابط، فقد يحصل مشغل الموقع على عمولة معينة. المزايا الفعلية المطبقة على المستخدم قد تختلف بناءً على سياسات Bybit وشروط العروض الترويجية في ذلك الوقت.
41. أهم 7 أشياء عند إدارة رسوم التمويل في Bybit
لا داعي لتعقيد هيكل رسوم التمويل.
في الممارسة العملية، يمكنك تقليل معظم الأخطاء من خلال التحقق من هذه الأشياء السبعة فقط:
- التحقق من إشارة (+ / -) لمعدل التمويل
- التحقق مما إذا كنت في مركز شراء (Long) أو بيع (Short)
- التحقق من قيمة المركز
- التحقق من وقت التمويل القادم
- التحقق من دورة التمويل الخاصة بالأصل
- حساب التكلفة المتراكمة خلال فترة الاحتفاظ المتوقعة
- مقارنة تكاليف التصفية وإعادة الدخول لتجنب رسوم التمويل
تذكر خاصة عند استخدام الرافعة المالية، يجب حساب رسوم التمويل بناءً على قيمة المركز الفعلية وليس الهامش.
42. أكثر أخطاء المبتدئين شيوعاً في رسوم التمويل
“إنها 0.01% فقط، لذا فهي شبه مجانية”
إذا كانت قيمة المركز كبيرة أو تكررت لفترة طويلة، فقد تصبح مبلغاً كبيراً.
“مراكز البيع (Short) تتلقى دائماً رسوم تمويل”
غير صحيح. إذا كان معدل التمويل سالباً، فإن مراكز البيع هي التي تدفع.
“مراكز الشراء (Long) تدفع دائماً رسوم تمويل”
غير صحيح. في حالة التمويل السالب، تتلقى مراكز الشراء الرسوم.
“تحدث دائماً كل 8 ساعات”
قد تختلف الدورة لكل زوج تداول.
“إذا أغلقت قبل ثانية واحدة من التمويل، سأتجنبها بالتأكيد”
لا تضمن Bybit أن التداولات التي تتم في غضون حوالي 5 ثوانٍ قبل أو بعد وقت التمويل سيتم تضمينها في دورة التسوية تلك.
“المنصة هي التي تأخذ رسوم التمويل”
في آلية التمويل العامة، يتم تبادل الرسوم بين متداولي الشراء والبيع.
43. الأسئلة الشائعة: أسئلة متكررة حول رسوم تمويل Bybit
ما هي رسوم تمويل Bybit؟
رسوم تمويل Bybit هي مبلغ يتبادله حاملو مراكز الشراء والبيع في وقت محدد للحفاظ على سعر العقود الآجلة الدائمة قريباً من سعر السوق الفوري. وهي تكلفة مختلفة عن عمولات التداول العادية.
إذا كانت رسوم التمويل موجبة، من يدفعها؟
في حالة رسوم التمويل الموجبة، يدفع حاملو مراكز الشراء (Long) لحاملي مراكز البيع (Short).
إذا كانت رسوم التمويل سالبة، من يدفعها؟
في حالة رسوم التمويل السالبة، يدفع حاملو مراكز البيع (Short) لحاملي مراكز الشراء (Long).
في أي وقت تحدث رسوم تمويل Bybit؟
بالنسبة للعقود التي تستخدم دورة تمويل مدتها 8 ساعات، تتم التسوية في الساعة 00:00، 08:00، و16:00 بالتوقيت العالمي المنسق (UTC). ومع ذلك، نظراً لأن دورة التمويل قد تختلف لكل زوج تداول، يجب عليك التحقق من وقت التمويل القادم على شاشة التداول الفعلية.
هل تحدث رسوم التمويل كل 8 ساعات دائماً؟
لا. قد تختلف دورة التمويل لكل زوج تداول، وفي ظروف السوق المتطرفة، قد يتغير تكرار التسوية.
ما هي معادلة حساب رسوم التمويل؟
المعادلة الأساسية هي:
رسوم التمويل = قيمة المركز × معدل التمويل
فقط.
هل تزيد رسوم التمويل مع زيادة الرافعة المالية؟
يتم حساب رسوم التمويل بناءً على قيمة المركز وليس الهامش. لذلك، إذا استخدمت رافعة مالية أعلى بنفس رأس المال لزيادة حجم المركز، فقد تزداد قيمة رسوم التمويل الفعلية أيضاً.
هل أتجنب رسوم التمويل إذا أغلقت المركز قبل التمويل مباشرة؟
من حيث المبدأ، إذا قمت بإغلاق المركز بالكامل قبل وقت التمويل، فلن تدفع أو تتلقى رسوم تمويل لتلك الجولة. ومع ذلك، لا تضمن Bybit أن الطلبات التي تتم في غضون حوالي 5 ثوانٍ قبل أو بعد وقت التسوية سيتم تضمينها في دورة التسوية تلك.
هل يمكن أن تؤثر رسوم التمويل على التصفية؟
ممكن. إذا كان الرصيد المتاح غير كافٍ، فقد يتم خصم رسوم التمويل من الهامش الأولي للمركز، وتوضح Bybit أنه في حالة الهامش المعزول (Isolated Margin)، قد يقترب سعر التصفية من سعر السوق.
هل معدل التمويل محدد مسبقاً؟
لا. قد يتغير معدل التمويل القادم حتى وقت التمويل، وتقوم Bybit بحسابه كل دقيقة بناءً على سعر الفائدة ومؤشر القسط (Premium Index).
هل من الأفضل فتح مركز بيع (Short) إذا كان معدل التمويل مرتفعاً؟
قد يكون ذلك مفيداً من حيث استلام رسوم التمويل، ولكن إذا ارتفع السعر، فقد تكون خسارة مركز البيع أكبر بكثير من أرباح التمويل. لذلك، من الخطير اتخاذ قرار بشأن مركز اتجاهي بناءً على معدل التمويل فقط.
أين يمكنني التحقق من سجل رسوم التمويل في Bybit؟
يمكنك ضبط نوع التعبئة (Filled Type) على “Funding” في سجل تداول العقود الآجلة (Futures Trade History) الخاص بـ UTA، أو التحقق من عنصر تسوية معدل التمويل (Funding Rate Settlement) في سجل المعاملات (Transaction Log).
ما هو كود إحالة Bybit؟
كود الإحالة المقدم في هذه المقالة هو:
BYBITDC
فقط.
رابط التسجيل:
من الأفضل التحقق من تطبيق الكود وشروط العروض الترويجية المقدمة في ذلك الوقت قبل إكمال التسجيل.
44. ملخص نهائي
رسوم التمويل في Bybit هي مبلغ دوري يدفعه حاملو مراكز الشراء (Long) والبيع (Short) لبعضهم البعض للحفاظ على سعر العقود الآجلة الدائمة قريباً من سعر السوق الفوري.
الهيكل الأساسي بسيط للغاية.
رسوم تمويل موجبة ← مراكز الشراء تدفع لمراكز البيع
رسوم تمويل سالبة ← مراكز البيع تدفع لمراكز الشراء
ويتم حساب رسوم التمويل الفعلية كالتالي:
قيمة المركز × معدل التمويل
يتم احتسابها بهذه الطريقة.
ومع ذلك، في التداول الفعلي، تعتبر العوامل التالية أكثر أهمية من هذه المعادلة البسيطة.
- معدل التمويل ليس ثابتاً.
- قد تختلف دورة التمويل باختلاف أزواج التداول.
- يجب الاحتفاظ بالمركز في وقت التمويل لتكون مؤهلاً للدفع أو الاستلام.
- يمكن أن تؤدي الرافعة المالية العالية إلى زيادة عبء رسوم التمويل مقارنة بالهامش.
- تراكم رسوم التمويل يمكن أن يقلل بشكل كبير من العائد الفعلي للمراكز طويلة الأجل.
- معدل التمويل المرتفع لا يضمن اتجاه السعر في المستقبل.
- التصفية وإعادة الدخول المتكررة لتجنب رسوم التمويل تنطوي أيضاً على تكاليف.
- إذا كان الرصيد المتاح غير كافٍ، فقد يصبح ذلك عاملاً يزيد من مخاطر التصفية في الهامش المعزول.
لذلك، عند تداول العقود الآجلة في Bybit، لا ينبغي عليك التحقق من “سعر الدخول وسعر التصفية” فحسب، بل من المهم أيضاً النظر إلى:
رسوم التداول + رسوم التمويل + الرافعة المالية + قيمة المركز + فترة الاحتفاظ
كجزء من هيكل تكلفة واحد.
إذا كنت تنوي إنشاء حساب جديد في Bybit، يمكنك أيضاً التحقق مما إذا كان رمز الإحالة قد تم تطبيقه قبل إكمال التسجيل.
رمز الإحالة: BYBITDC
رابط التسجيل: رابط شريك Bybit BYBITDC
يرجى ملاحظة أن المزايا وشروط العروض الترويجية قد تتغير بناءً على الوقت والمنطقة، لذا يرجى التأكد من الشروط المعروضة على شاشة التسجيل الفعلية.
إخلاء مسؤولية: هذا المحتوى هو معلومات تعليمية لشرح آلية العقود الآجلة الدائمة في Bybit وآلية التمويل، ولا يعتبر نصيحة استثمارية. تنطوي مشتقات العملات الرقمية وتداول الرافعة المالية على مخاطر خسارة رأس المال بالكامل والتصفية القسرية. قد تتغير معدلات التمويل، ودورات التمويل، وشروط العقود، والمناطق المتاحة للتداول، لذا يجب عليك التحقق من شاشة تداول Bybit والمساعدة الرسمية قبل التداول الفعلي.