

عند حدوث تصفية أثناء تداول العقود الآجلة أو العقود الدائمة على منصة Bybit، فإن السؤال الأول الذي يتبادر إلى ذهن العديد من المستخدمين ليس ببساطة “كم خسرت؟”.
“إلى أين تذهب الأموال التي تمت تصفيتها؟”
قد يكون من المربك فهم ما إذا كانت المنصة تأخذها بالكامل، أم الشخص الذي لديه مركز معاكس، أم أنها تدخل في صندوق التأمين، أم أنها تختفي ببساطة داخل النظام.
إليك ملخص للنقاط الأساسية:
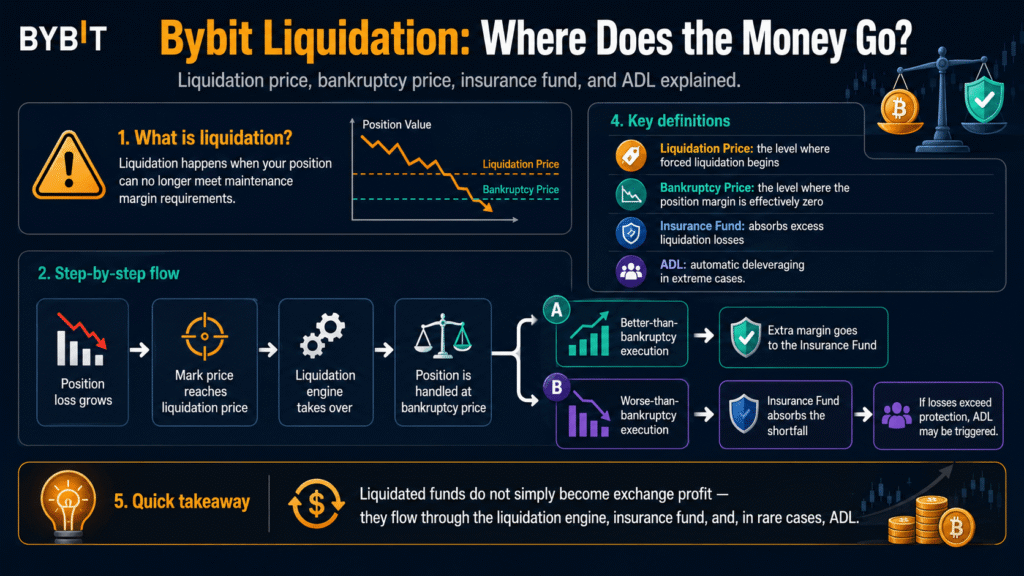
عند تصفية مركز العقود الآجلة في Bybit، يتولى محرك التصفية المركز بناءً على سعر الإفلاس (Bankruptcy Price). بعد ذلك، إذا تمت تسوية المركز في السوق الفعلي بسعر أفضل من سعر الإفلاس، يتم تحويل المبلغ المتبقي إلى صندوق التأمين. وعلى العكس من ذلك، إذا تمت التسوية بسعر أسوأ من سعر الإفلاس وحدثت خسارة إضافية، يقوم صندوق التأمين بتغطية تلك الخسارة. وفي الحالات القصوى التي لا يستطيع فيها صندوق التأمين تحمل الخسائر، قد يتم تفعيل نظام التخفيض التلقائي للرافعة المالية (ADL).
بمعنى آخر، لفهم هيكل تصفية العقود الآجلة في Bybit، يجب النظر إلى المفاهيم الأربعة التالية معاً:
- سعر التصفية (Liquidation Price)
- سعر الإفلاس (Bankruptcy Price)
- صندوق التأمين (Insurance Fund)
- التخفيض التلقائي للرافعة المالية (ADL)
في هذه المقالة، سنشرح بالتفصيل كيف ترتبط هذه المفاهيم الأربعة ببعضها البعض، وكيف تنتقل الأموال التي تمت تصفيتها فعلياً، وذلك بناءً على الوثائق الرسمية لـ Bybit لعام 2026.
1. ما هي التصفية في Bybit؟
التصفية (Liquidation) هي عملية يقوم فيها النظام بإغلاق المركز قسراً عندما تتجاوز خسائر المركز الحد الذي لا يمكن معه استيفاء هامش الصيانة المطلوب.
في نظام الهامش المعزول (Isolated Margin) في Bybit، قد تحدث التصفية عندما يصل سعر المؤشر (Mark Price) إلى سعر التصفية. توضح تعليمات Bybit الرسمية أنه في نظام الهامش المعزول UTA، عندما يصل سعر المؤشر إلى سعر التصفية، يتم تسوية المركز بناءً على سعر الإفلاس.
النقطة المهمة هنا هي:
سعر التصفية وسعر الإفلاس ليسا نفس السعر.
سعر التصفية هو حد الخطر الذي يبدأ عنده النظام في تولي المركز قسراً، بينما سعر الإفلاس هو السعر الذي يصبح فيه الهامش المخصص لهذا المركز صفراً فعلياً.
2. الفرق بين سعر التصفية وسعر الإفلاس
إذا لم تفهم هذا الفرق، سيتبادر إلى ذهنك سؤال: “تمت تصفية مركزي عند سعر التصفية، فلماذا لم يتبقَّ أي هامش؟”.
سعر التصفية (Liquidation Price)
سعر التصفية هو السعر الذي يبدأ عنده نظام التصفية في Bybit بمعالجة المركز قسراً.
في الهامش المعزول، يمكن استيفاء شروط التصفية في اللحظة التي يصل فيها سعر المؤشر إلى سعر التصفية.
سعر الإفلاس (Bankruptcy Price)
سعر الإفلاس هو السعر الذي يصبح فيه رصيد هامش المركز صفراً، مما يعني عدم القدرة على تحمل المزيد من الخسائر.
توضح Bybit أنه عند حدوث تصفية، يتولى محرك التصفية المركز ويعالجه بناءً على سعر الإفلاس، أي سعر الاستحواذ (takeover price).
الفرق الجوهري
| التصنيف | سعر التصفية | سعر الإفلاس |
|---|---|---|
| المعنى | المعيار الذي تبدأ عنده التصفية القسرية | السعر الذي يصبح فيه هامش المركز صفراً |
| الدور | محفز إدارة المخاطر | معيار التسوية لنظام التصفية |
| ترتيب الحدوث | أولاً | معيار التسوية اللاحق |
| الأهمية للمستخدم | وقت الإغلاق القسري للمركز | تحديد هيكل الخسارة/صندوق التأمين بعد التصفية |
3. هل تأخذ Bybit الأموال التي تمت تصفيتها كأرباح؟
الأمر ليس بهذه البساطة.
في تصفية العقود الآجلة/الدائمة في Bybit، بعد أن يتم تولي مركز التصفية بناءً على سعر الإفلاس، يرتبط الفرق الناتج عند إغلاق المركز في السوق الفعلي بصندوق التأمين.
من السهل فهم ذلك من خلال تقسيم الأمر إلى حالتين:
الحالة أ — سعر التسوية الفعلي أفضل من سعر الإفلاس
إذا كان من الممكن إغلاق المركز الذي تمت تصفيته في السوق بسعر أفضل من سعر الإفلاس، فسيحدث فرق في السعر.
هذا الهامش المتبقي يدخل في صندوق التأمين.
الحالة ب — سعر التسوية الفعلي أسوأ من سعر الإفلاس
على العكس من ذلك، إذا تحرك السوق بسرعة كبيرة وتم إغلاق المركز بسعر أسوأ من سعر الإفلاس، فقد لا يكفي الهامش الأولي للمستخدم لتغطية الخسارة.
هذه الخسارة الزائدة يتحملها صندوق التأمين.
لذلك، القول بأن “المنصة تأخذ الأموال التي تمت تصفيتها كأرباح” ليس دقيقاً.
4. تدفق أموال التصفية الفعلي
بأبسط تعبير، الترتيب هو كالتالي:
تفاقم خسارة مركز المستخدم
→ الوصول إلى سعر التصفية
→ محرك التصفية يستحوذ على المركز
→ التسوية بناءً على سعر الإفلاس
→ إغلاق المركز في السوق الفعلي
→ إذا كان السعر أفضل من سعر الإفلاس، يزداد صندوق التأمين
→ إذا كان السعر أسوأ من سعر الإفلاس، ينقص صندوق التأمين
→ إذا لم يغطِّ صندوق التأمين العجز، يتم تفعيل ADL
هذا الهيكل هو جوهر نظام إدارة مخاطر العقود الآجلة في Bybit.
5. هيكل التصفية من خلال مثال رسمي لـ Bybit
تقدم Bybit مثالاً للهيكل التالي في شرحها الرسمي لصندوق التأمين.
على سبيل المثال، لنفترض وجود مركز شراء (Long) لزوج BTCUSDT.
- سعر التصفية: 65,000 USDT
- سعر الإفلاس: 64,000 USDT
عندما يصل سعر المؤشر إلى 65,000 USDT، يتم تصفية المركز.
ومع ذلك، فإن معيار تسوية النظام ليس 65,000 USDT، بل سعر الإفلاس البالغ 64,000 USDT.
بعد ذلك، في السوق الفعلي:
- إذا أمكن إغلاقه عند 64,980 USDT → أفضل من سعر الإفلاس
- إذا تم إغلاقه عند 63,950 USDT → أسوأ من سعر الإفلاس
وهكذا.
في الحالة الأولى، يدخل الفرق المتبقي إلى صندوق التأمين، وفي الحالة الثانية، يتحمل صندوق التأمين الخسارة الزائدة التي حدثت تحت سعر الإفلاس.
6. لماذا سعر الإفلاس أسوأ من سعر التصفية؟
بأخذ مركز الشراء كمثال، عادة ما يكون:
سعر الدخول > سعر التصفية > سعر الإفلاس
هذا هو الشكل العام.
السبب هو أنه عند الوصول إلى سعر التصفية، لا يزال هناك جزء صغير جداً من هامش الصيانة متبقٍ.
تقوم Bybit بفصل المستخدم قسراً عن المركز عند سعر التصفية، ثم تسلم المركز إلى نظام التصفية بناءً على سعر الإفلاس.
بمعنى آخر، إذا اعتقد المستخدم أن “سعر التصفية هو 65,000 دولار، لذا يتم تحديد الخسارة بدقة عند 65,000 دولار”، فهو يسيء فهم الهيكل.
7. لماذا قد لا يظهر سعر الإفلاس على مخطط الشموع؟
هناك جزء مهم في الشرح الرسمي لـ Bybit.
لا تتم معالجة المركز الذي تمت تصفيته من خلال محرك المطابقة مثل طلبات المستخدمين العادية، بل يمكن لمحرك التصفية معالجته بشكل منفصل، لذلك قد لا يظهر سعر الإفلاس نفسه على شموع المخطط.
لذلك:
“عند النظر إلى المخطط الخاص بي، لم يصل السعر إلى ذلك المستوى، فلماذا تمت معالجته بسعر الإفلاس؟”
قد يتبادر هذا السؤال إلى الذهن.
سعر الإفلاس ليس مفهوماً لسعر تنفيذ السوق يجب أن يظهر بالضرورة كما هو في مخطط التنفيذ العادي.
8. ما هو صندوق التأمين (Insurance Fund)؟
صندوق تأمين Bybit هو احتياطي مخصص لامتصاص الخسائر الزائدة الناتجة عن المراكز التي تمت تصفيتها.
لصندوق التأمين هدفان رئيسيان:
- تعويض الخسائر الزائدة عندما يتم إغلاق المركز الذي تمت تصفيته بسعر أسوأ من سعر الإفلاس.
- تقليل احتمالية حدوث ADL في الحالات القصوى.
تصف Bybit صندوق التأمين كأداة لتخفيف المخاطر تقلل من انتقال الخسائر المفرطة في تداول العقود الآجلة مباشرة إلى المتداولين الآخرين.
9. من أين تأتي أموال صندوق التأمين؟
أحد مصادر التمويل الرئيسية لصندوق التأمين هو الفرق الناتج عندما يتم إغلاق مركز التصفية بسعر أفضل من سعر الإفلاس. توضح Bybit أيضاً أن مساهماتها الخاصة تعد مصدراً لتمويل صندوق التأمين.
على سبيل المثال:
- سعر الإفلاس: 64,000
- سعر تنفيذ التصفية الفعلي: 64,500
في هذه الحالة، تم إغلاق مركز التصفية في السوق بسعر أفضل بـ 500 دولار من سعر الإفلاس.
يتم إضافة الهامش الزائد الناتج عن هذه العملية إلى صندوق التأمين.
10. أموال من هي أموال صندوق التأمين؟
صندوق التأمين ليس حساب تأمين شخصي لمستخدم فردي.
إنه أقرب إلى احتياطي مخاطر مشترك لإدارة مخاطر التصفية للمنصة بأكملها أو لزوج تداول معين.
توضح Bybit أن بعض أزواج التداول تستخدم مجمع صندوق تأمين مشترك، بينما قد تستخدم أزواج أخرى مجمع صندوق تأمين مستقلاً بناءً على خصائص مخاطر المشروع.
لذلك:
“هل يمكنني استرداد الأموال التي دخلت في صندوق التأمين عندما تمت تصفيتي سابقاً؟”
قد تفكر في ذلك، ولكن لا يوجد هيكل ادخار شخصي من هذا النوع.
11. هل يعني كبر حجم صندوق التأمين أنه آمن تماماً؟
إذا كان حجم صندوق التأمين كبيراً، فقد تكون القدرة على تحمل خسائر التصفية القصوى أكبر.
لكن هذا لا يعني:
“بما أن صندوق التأمين كبير، فلن يتم تصفية مركزي.”
هذا ليس المعنى.
صندوق التأمين لا يمنع تصفية المستخدم، بل هو نظام لمعالجة الخسائر الزائدة للمراكز التي تمت تصفيتها بالفعل.
تتأثر احتمالية تصفية المستخدم الفردي بـ:
- الرافعة المالية
- الهامش
- سعر الدخول
- حجم المركز
- سعر المؤشر
- وضع الهامش
- هامش الصيانة
وغيرها من العوامل.
12. ماذا يحدث إذا لم يكفِ صندوق التأمين؟
هنا يأتي دور ADL (التخفيض التلقائي للرافعة المالية).
وفقاً لتعليمات Bybit الرسمية، في ظروف السوق القصوى، إذا لم يتمكن صندوق التأمين وحده من تحمل خسائر التصفية، يقوم نظام ADL بتقليل أجزاء من المراكز المعاكسة تلقائياً للتعامل مع مخاطر النظام ككل.
ببساطة:
خسارة التصفية
↓
هامش المصفّي
↓ إذا لم يكفِ
صندوق التأمين
↓ إذا لم يكفِ أيضاً
ADL
هذا هو الترتيب.
13. ما هو ADL؟
ADL (التخفيض التلقائي للرافعة المالية) هو نظام إدارة مخاطر يقوم تلقائياً بتقليل المراكز التي تحقق أرباحاً أو تستخدم رافعة مالية عالية في الاتجاه المعاكس عندما تحدث خسائر تصفية قصوى لا يمكن لصندوق التأمين تحملها.
على سبيل المثال، لنفترض أن مراكز شراء كبيرة تمت تصفيتها بشكل جماعي بسبب انهيار مفاجئ.
إذا لم يتمكن صندوق التأمين من معالجة جميع خسائر التصفية، يمكن لـ Bybit اختيار الحسابات ذات الأولوية الأعلى في ADL من بين مراكز البيع (Short) المعاكسة.
يمكن إغلاق المراكز المختارة تلقائياً جزئياً أو كلياً.
14. هل ADL هو نفسه التصفية؟
لا.
التصفية
هو إغلاق مركزك قسراً لأنك تعاني من خسائر كبيرة ولا تستوفي هامش الصيانة.
ADL
قد يكون مركزك في الواقع يحقق أرباحاً أو في حالة رافعة مالية عالية، ولكن يتم تقليل بعض المراكز قسراً لكي يعالج النظام خسائر التصفية الكبيرة في الاتجاه المعاكس.
بمعنى آخر، ADL مختلف تماماً.
| التصنيف | التصفية | ADL |
|---|---|---|
| السبب | خسارة مركزك | تصفية كبيرة في الاتجاه المعاكس |
| المستهدف | مركز الخطر | مركز ربح/رافعة مالية عالية في الاتجاه المعاكس |
| الهدف | إزالة مخاطر الحساب الفردي | معالجة خسائر النظام ككل |
| علاقة صندوق التأمين | يمكن استخدام صندوق التأمين | يمكن تفعيله عند نقص صندوق التأمين |
| تكرار الحدوث | شائع نسبياً | ظروف السوق القصوى |
15. من هم الأشخاص الذين يتأثرون بـ ADL أولاً؟
توضح Bybit أنها تحدد ترتيب ADL بناءً على العائد بالرافعة المالية (leveraged return)، أي العائد الذي يعكس الرافعة المالية. بشكل عام، كلما زاد العائد وزادت الرافعة المالية، زاد احتمال ارتفاع ترتيب ADL.
في شاشة تداول Bybit، يمكنك التحقق من مخاطر ADL النسبية الخاصة بك من خلال مؤشر يوضح أولوية ADL.
بمعنى آخر، مجرد تحقيق أرباح كبيرة من البيع (Short) في انهيار السوق لا يعني أنك غير مرتبط تماماً بمخاطر النظام.
16. هل يعني هذا أن المراكز التي تحقق أرباحاً يمكن إغلاقها قسراً؟
نعم.
هذا هو جوهر ADL.
على سبيل المثال:
- انهيار BTC
- تصفية متسلسلة لمراكز شراء كبيرة
- تنفيذ سريع تحت سعر التصفية
- استنفاد كبير لصندوق التأمين
- عدم القدرة على معالجة الخسائر بصندوق التأمين وحده
إذا حدث هذا الموقف، فقد يتم تقليل الحسابات ذات الأولوية العالية في ADL من بين مراكز البيع التي كانت تحقق أرباحاً كبيرة في الاتجاه المعاكس تلقائياً.
لذلك، ADL هو نوع مختلف تماماً من المخاطر من منظور المستخدم عن “التصفية القسرية بسبب الخسارة”.
17. ما هو السعر الذي يتم الإغلاق به عند حدوث ADL؟
وفقاً للشرح الرسمي لـ Bybit، يمكن مطابقة وتسوية المراكز المعاكسة المختارة لـ ADL بناءً على سعر الإفلاس الذي حدده نظام صندوق التأمين.
بسبب هذا، قد يحدث فرق بين سعر السوق الحالي الفعلي وسعر تسوية ADL.
ويمكن أن يرتبط هذا الفرق مرة أخرى بهيكل صندوق التأمين.
18. هل يتم إلغاء الطلبات أيضاً عند حدوث ADL؟
توضح Bybit أنه في حالة المستخدمين المختارين لـ ADL، قد يتم إغلاق المراكز ذات الصلة تلقائياً، وقد يتم إلغاء الطلبات النشطة، وقد يتلقى المستخدمون إشعارات عبر البريد الإلكتروني.
لذلك، أثناء تقلبات السوق الكبيرة:
“لقد قمت بالتأكيد بتعيين طلب وقف خسارة، لكن الطلب اختفى.”
إذا حدث موقف مماثل، فمن الضروري التحقق من سجل التداول وما إذا كان قد حدث ADL.
19. ما مدى احتمالية حدوث ADL؟
في السوق العادي، غالباً لا يصل الأمر إلى ADL لأن صندوق التأمين يمتص خسائر التصفية الزائدة.
يصبح ADL مهماً بشكل أساسي في:
- انهيار أو صعود السوق الحاد
- نقص السيولة
- التصفية المتسلسلة لمراكز الرافعة المالية الكبيرة
- الانخفاض الحاد في صندوق التأمين لزوج تداول معين
مثل هذه الظروف القصوى. تصف Bybit أيضاً ADL كأداة لإدارة المخاطر للحالات القصوى التي لا يستطيع فيها صندوق التأمين معالجة خسائر التصفية المفرطة.
20. هل يعمل ADL في Bybit لعام 2026 فقط عندما يكون صندوق التأمين صفراً؟
ليس دائماً.
تشرح وثيقة ADL الرسمية الأحدث لـ Bybit لعام 2026 هيكل محفز أكثر تحديداً.
على سبيل المثال، يمكن تفعيل ADL إذا وصل حجم خسارة زوج تداول معين خلال آخر 8 ساعات إلى أو تجاوز خط محفز انخفاض الأرباح والخسائر لمدة 8 ساعات (8H PnL Drawdown Trigger Line)، والذي يتم تعيينه بناءً على أعلى رصيد لصندوق التأمين خلال تلك الفترة.
كما يتم شرح الموقف الذي ينخفض فيه رصيد صندوق التأمين المجمع لأزواج تداول متعددة تستخدم مجمع صندوق تأمين مستقلاً إلى صفر أو أقل كأحد شروط ADL.
بمعنى آخر:
“ADL يحدث فقط عندما يصبح رقم صندوق التأمين صفراً بالضبط”
إذا قمت بتبسيط الأمر بهذه الطريقة، فلن تشرح هيكل Bybit الحالي بدقة.
21. هل خسارة التصفية هي في النهاية ربح للمتداول في الاتجاه المعاكس؟
جزئياً فقط.
في سوق المشتقات، يتشكل التداول نفسه كهيكل مقابل بين الشراء والبيع.
ولكن لا يعني ذلك أن كل هامش المستخدم الذي تمت تصفيته يتم تحويله مباشرة إلى مستخدم معين في الاتجاه المعاكس.
يتدخل محرك التصفية وصندوق التأمين في المنتصف.
إذا تم إغلاق مركز التصفية بسعر أفضل من سعر الإفلاس، يدخل الفرق إلى صندوق التأمين، وإذا تم إغلاقه بسعر أسوأ، يتحمل صندوق التأمين العجز.
22. هل يختفي كل الهامش الذي تمت تصفيته؟
في الهامش المعزول، وصول المركز إلى سعر الإفلاس يعني أن الهامش المخصص لهذا المركز قد استُنفد فعلياً بالكامل. تعرف Bybit سعر الإفلاس بأنه السعر الذي يصبح فيه رصيد الهامش صفراً.
ولكن في عملية التصفية الفعلية، بعد أن يسلم المستخدم المركز إلى النظام عند سعر التصفية، يرتبط الفرق بين سعر المعالجة في السوق وسعر الإفلاس بصندوق التأمين.
لذلك، من منظور المستخدم، قد يفقد هامش ذلك المركز عند التصفية، ولكن من الخطأ فهم أن ذلك المبلغ يُنسب ببساطة كأرباح عامة للمنصة في محاسبة النظام.
23. هل تفرض Bybit رسوم تصفية منفصلة للعقود الآجلة؟
وفقاً لدليل الرسوم الرسمي لـ Bybit لعام 2026، تم النص على عدم فرض رسوم تصفية (liquidation fee) منفصلة على تداول العقود الدائمة (Perpetual) والعقود الآجلة (Futures).
هذه النقطة مهمة جداً.
بمعنى آخر، إذا شرحت سبب اختفاء الأموال بعد تصفية العقود الآجلة بـ:
“أخذت المنصة كل رسوم التصفية.”
فهذا ليس دقيقاً.
المنتجات التي تنص فيها Bybit على رسوم تصفية منفصلة تشمل هامش التداول الفوري (Spot Margin)، وقروض العملات المشفرة (Crypto Loan)، والخيارات (Options)، بينما يتم فصل العقود الدائمة/الآجلة بشكل منفصل.
24. ألا يتم الإغلاق بسعر السوق مباشرة عند سعر التصفية؟
من منظور المستخدم، ينتهي المركز عند الوصول إلى سعر التصفية، لكن هيكل معالجة المخاطر الداخلي يختلف عن طلب سعر السوق العادي.
توضح Bybit أن محرك التصفية يستحوذ على المركز بسعر الإفلاس. بعد ذلك، يزداد أو ينقص صندوق التأمين بناءً على الفرق بين سعر التنفيذ الفعلي في السوق وسعر الإفلاس.
لذلك:
سعر التصفية = سعر تنفيذ البيع/الشراء الفعلي في السوق = سعر الإفلاس
من الخطأ اعتبارها جميعاً متطابقة.
25. مثال: حالة تصفية مركز شراء
فيما يلي مثال بسيط لفهم المفهوم.
- سعر دخول BTC: 70,000 USDT
- سعر التصفية: 65,000 USDT
- سعر الإفلاس: 64,000 USDT
بسبب انهيار السوق، يصل سعر المؤشر إلى 65,000 USDT.
الخطوة 1
بدء تصفية المركز
الخطوة 2
محرك التصفية يستحوذ على المركز بناءً على سعر الإفلاس البالغ 64,000 USDT
الخطوة 3
إغلاق المركز في السوق الفعلي عند 64,500 USDT
الخطوة 4
الإغلاق بسعر أفضل بـ 500 USDT مقارنة بـ 64,000
الخطوة 5
انعكاس ذلك الفرق في صندوق التأمين
هذا هو المبدأ الأساسي لزيادة صندوق التأمين.
26. مثال معاكس: حالة انهيار السوق بسرعة كبيرة
لنفترض نفس الظروف ولكن السوق انهار بسرعة كبيرة جداً.
- سعر الإفلاس: 64,000 USDT
- سعر إغلاق السوق الفعلي: 63,500 USDT
هذه المرة، تم الإغلاق بسعر أسوأ بـ 500 USDT من سعر الإفلاس.
لا يمكن للهامش الأولي للمستخدم تحمل هذه الخسارة الإضافية.
في هذه الحالة، يتحمل صندوق التأمين العجز.
وإذا تكرر هذا الموقف على نطاق واسع وزادت خسائر صندوق التأمين، فقد تزداد مخاطر ADL.
27. لماذا نحتاج إلى صندوق التأمين؟
بدون صندوق التأمين، ستحدث مشاكل عند حدوث تغيرات حادة في السوق.
على سبيل المثال، لنفترض أن مركز شراء تم إغلاقه بسعر أقل بكثير من سعر الإفلاس، مما أدى إلى خسارة إضافية قدرها -10,000 USDT.
لقد استنفد ذلك المستخدم بالفعل هامش المركز بالكامل.
إذاً، يجب على شخص ما تحمل هذا العجز.
تقليدياً:
- المنصة
- مشاركون آخرون
- نظام تقاسم الخسائر
وما إلى ذلك.
في Bybit، يتم استخدام صندوق التأمين أولاً لاستيعاب الخسائر الزائدة.
28. تأثير صندوق التأمين وADL على استقرار السوق
يتمثل الدور الأهم لصندوق التأمين في كونه آلية حماية تمنع انتقال خسائر التصفية مباشرة إلى المراكز العادية الأخرى.
إذا نظرنا إلى هذا الأمر خطوة بخطوة:
خط الدفاع الأول
هامش مركز المستخدم
خط الدفاع الثاني
صندوق التأمين
خط الدفاع الثالث
ADL (إلغاء الرافعة المالية التلقائي)
هذا هو الهيكل.
إذا كان صندوق التأمين كافياً، تتم معالجة الخسائر الزائدة في المرحلة الثانية، مما يقلل من احتمالية الوصول إلى مرحلة ADL.
29. لماذا يجب عليك التحقق من مؤشر ADL؟
توفر Bybit مؤشراً يوضح أولوية ADL في شاشة المراكز.
كلما زاد المؤشر، زادت احتمالية أن تكون هدفاً لـ ADL في ظروف السوق المتطرفة.
يستحق الأمر التحقق بشكل خاص في الحالات التالية:
- استخدام رافعة مالية عالية
- أرباح غير محققة عالية
- تقلبات السوق الحادة (هبوط أو صعود)
- زيادة التصفية المتسلسلة لأزواج التداول
- انخفاض حاد في صندوق التأمين
30. هل يمكن تجنب ADL تماماً؟
لا يمكن ضمان ذلك تماماً.
لأن ADL هو نظام مصمم للتعامل مع الخسائر المتطرفة في السوق ككل.
ومع ذلك، هناك عوامل يمكن للمستخدم التأثير عليها لتقليل أولوية ADL الخاصة به.
توضح Bybit أن ترتيب ADL يعتمد على العائد بالرافعة المالية (leveraged return).
لذلك، بشكل عام:
- تقليل الرافعة المالية المفرطة
- جني جزء من أرباح المراكز
- إدارة حجم المركز في الأسواق المتطرفة
وما إلى ذلك، يمكن أن يساعد في تقليل التعرض لـ ADL.
ومع ذلك، لا ينبغي تفسير هذا بشكل مطلق كـ “معادلة لمنع ADL”.
31. هل خسائر التصفية في الهامش المعزول والمتقاطع متساوية؟
تختلف هيكلياً.
الهامش المعزول
تقتصر الخسائر على الهامش المخصص لمركز معين.
توضح Bybit أنه في الهامش المعزول ضمن حساب التداول الموحد (UTA)، يمكن حصر نطاق خسارة التصفية القصوى في الهامش المخصص لذلك المركز.
الهامش المتقاطع
يتم مشاركة الهامش المتاح في الحساب عبر مراكز متعددة.
لذلك، يمكن أن تؤثر خسارة مركز واحد على ضمانات الحساب بالكامل.
إذا كنت مبتدئاً، لا تنظر فقط إلى:
“كم سأخسر إذا تمت تصفيتي؟”
بل يجب عليك أولاً التحقق من وضع الهامش الخاص بحسابك:
- معزول
- متقاطع
- محفظة
يجب عليك التأكد من أي وضع هامش تستخدمه.
32. هل يمكن للنظام تقليل بعض المراكز قبل التصفية؟
قد تختلف عملية إدارة المخاطر بناءً على نوع حساب Bybit ونوع العقد.
خاصة في الهامش المتقاطع/المحفظة، يؤثر هيكل هامش الصيانة للحساب بالكامل، لذا من الصعب شرح كل المواقف بسعر تصفية ثابت لمركز واحد.
في المقابل، في الهامش المعزول، يتم عرض سعر التصفية لكل مركز بشكل أكثر وضوحاً.
لذلك، في التداول الفعلي، يجب عليك التحقق من هيكل حساب التصفية الرسمي بناءً على وضع هامش UTA الخاص بك.
33. هل يمكن استرداد الأموال التي تمت تصفيتها؟
في حال تمت التصفية القسرية العادية بشكل صحيح، لا يوجد هيكل لاسترداد الهامش الذي استُنفد في التصفية.
على وجه الخصوص، سعر الإفلاس يعني المستوى الذي يصبح فيه هامش المركز صفراً.
ومع ذلك، إذا كان هناك خطأ في التداول أو عطل في النظام، فإن مراجعة ذلك مع دعم عملاء Bybit بناءً على سجل التداول هو أمر مختلف.
يجب التمييز بين التصفية العادية الناتجة عن تقلبات السوق وأخطاء النظام.
34. “ألم تربح Bybit المال لأن الأموال ذهبت إلى صندوق التأمين؟”
إن التعامل مع الأموال الموجودة في صندوق التأمين كأرباح تشغيلية عادية سيؤدي إلى تشويه الهيكل.
صندوق التأمين هو احتياطي مخاطر يُستخدم لتغطية الخسائر الزائدة عندما يتم إغلاق مراكز تصفية أخرى بسعر أقل من سعر الإفلاس.
بمعنى آخر:
زيادة صندوق التأمين في التصفية المربحة
نقص صندوق التأمين في التصفية غير المربحة
وهذا يتكرر.
صندوق التأمين ليس هيكلاً يتراكم من جانب واحد فقط.
35. هل يمكنني التحقق من رصيد صندوق تأمين Bybit؟
نعم، ممكن.
تعلن Bybit عن بيانات صندوق التأمين في صفحة سجل التأمين (Insurance History)، وتوضح أنه يمكن الوصول إلى بعض بيانات مجمع التأمين عبر API.
قد يختلف هيكل البيانات اعتماداً على ما إذا كان زوج تداول معين يستخدم مجمع تأمين مستقلاً أو يشاركه مع أزواج أخرى.
هذه الشفافية يمكن أن تكون مرجعاً عند فهم مخاطر ADL.
36. هل يعني تناقص صندوق التأمين أن ADL سيحدث قريباً؟
ليس بالضرورة.
قد يكون انخفاض صندوق التأمين إشارة إلى أنه يتحمل خسائر زائدة لمراكز التصفية، لكن ADL يعمل وفقاً لشروط محددة من Bybit.
لذلك، الحكم ببساطة بأن:
انخفاض صندوق التأمين = ADL وشيك
هو تبسيط مفرط.
ومع ذلك، إذا كان صندوق التأمين يستنفد بسرعة في سوق متطرفة، فمن الصحيح أن مخاطر ADL تستحق التحقق.
37. هل إيقاف الخسارة قبل التصفية لا علاقة له بصندوق التأمين؟
بشكل عام، إذا قام المستخدم بإغلاق المركز يدوياً في السوق، فلن ينتقل إلى عملية التصفية القسرية.
لذلك:
- إيقاف الخسارة العادي
- الإغلاق بسعر السوق
- الإغلاق بسعر محدد
تختلف عن التصفية القسرية التي يتدخل فيها محرك التصفية.
هيكل صندوق التأمين، سعر الإفلاس، وADL مهم بشكل أساسي عند حدوث تصفية قسرية.
38. لماذا يفضل ضبط سعر إيقاف الخسارة قبل سعر التصفية؟
بمجرد حدوث التصفية، يفقد المستخدم السيطرة على السعر والتوقيت.
في المقابل، تسمح أوامر إيقاف الخسارة للمستخدم بتحديد نطاق الخسارة مسبقاً.
على سبيل المثال، في مركز شراء (Long):
- سعر الدخول: 100,000
- سعر إيقاف الخسارة: 95,000
- سعر التصفية: 90,000
إذا كان الأمر كذلك، يمكنك إغلاق المركز عند 95,000 لتقليل مخاطر المزيد من الهبوط.
على العكس من ذلك، إذا انخفض السعر إلى 90,000 دون إيقاف خسارة وتمت التصفية، ينتقل المركز إلى محرك التصفية.
39. تأثير الرافعة المالية العالية على هيكل التصفية
كلما زادت الرافعة المالية، قل الهامش الأولي المطلوب للمركز، ولكن يميل سعر التصفية إلى الاقتراب من سعر الدخول.
على سبيل المثال، إذا قمت بزيادة مركز في نفس الاتجاه:
- 2x
- 5x
- 10x
- 20x
- 50x
فإن أي تحرك بسيط للسعر في اتجاه غير مواتٍ يزيد من احتمالية الوصول إلى معيار هامش الصيانة.
بمعنى آخر، في الرافعة المالية العالية، فإن حقيقة أن مركزك سيصل إلى سعر التصفية بشكل أسرع بكثير هي خطر واقعي أكثر أهمية من صندوق التأمين وADL.
40. لماذا لا يجب عليك التداول بناءً على سعر التصفية فقط؟
عند إدارة مراكز العقود الآجلة، يجب عليك النظر في العناصر الخمسة التالية على الأقل:
| العنصر | المعنى |
|---|---|
| سعر الدخول (Entry Price) | سعر الدخول الفعلي |
| سعر المؤشر (Mark Price) | سعر المؤشر المهم للحكم على التصفية |
| سعر التصفية (Liquidation Price) | معيار التصفية القسرية |
| سعر الإفلاس (Bankruptcy Price) | معيار التسوية الذي يصبح فيه الهامش صفراً |
| مؤشر ADL | أولوية إلغاء الرافعة المالية التلقائي في الأسواق المتطرفة |
يجب التمييز بين هذه العناصر الخمسة لفهم شاشة تصفية Bybit بشكل صحيح.
41. لماذا يتحرك سعر التصفية وسعر آخر صفقة بشكل مختلف؟
لا يعتمد الحكم على التصفية القسرية عادةً على آخر سعر تم تداوله فقط، بل على سعر المؤشر (Mark Price).
لذلك، حتى لو بدا على الرسم البياني أن سعر آخر صفقة (Last Traded Price) لم يصل بعد إلى سعر التصفية، فقد تكون هناك حالة يصل فيها سعر المؤشر إلى معيار التصفية أولاً.
بسبب هذه النقطة، قد يشعر المبتدئون بـ:
“سعر الرسم البياني لم يصل بعد، فلماذا تمت تصفيتي؟”
هذا هو الشعور الذي قد ينتابهم.
يجب عليك التحقق من سعر المؤشر (Mark Price) في شاشة المركز الفعلية.
42. هل يمكن أن يتبقى رصيد سالب بعد التصفية؟
في تصفية العقود الدائمة/الآجلة، يلعب صندوق التأمين دور استيعاب خسائر العقود الزائدة التي تحدث بسعر أسوأ من سعر الإفلاس.
ومع ذلك، بالإضافة إلى العقود الآجلة، لدى Bybit:
- هامش فوري (Spot Margin)
- قروض العملات المشفرة (Crypto Loan)
- اقتراض UTA
- الخيارات (Options)
وما إلى ذلك، من هياكل المخاطر والديون المختلفة.
لذلك، لا ينبغي الحكم تلقائياً بأن ظهور رصيد سالب في الحساب يعني “ديوناً متبقية من تصفية العقود الآجلة”.
43. صندوق التأمين يختلف تماماً عن تأمين الودائع العادي
قد يحدث سوء فهم بسبب الاسم.
صندوق تأمين Bybit ليس مثل تأمين ودائع البنوك:
“حماية ودائعي حتى مبلغ معين إذا أفلست البورصة”
هذا ليس نظاماً يقوم بذلك.
إنه صندوق لإدارة مخاطر المشتقات المالية يعالج الخسائر الزائدة التي تتجاوز سعر الإفلاس أثناء عملية تصفية العقود الآجلة.
لذلك، لا ينبغي الخلط بينه وبين حماية المودعين أو تأمين حفظ الأصول.
44. هل يعوضني صندوق التأمين عن خسائري؟
يجب توخي الحذر في التعبير عن هذا أيضاً.
صندوق التأمين ليس صندوقاً يعيد خسائر المركز العادية التي تكبدها المستخدم بسبب التصفية.
دوره هو معالجة الخسائر الزائدة الناتجة عن تنفيذ السوق بسعر أسوأ من سعر الإفلاس بعد أن يستنفد المستخدم هامشه الأولي.
لذلك:
“لقد تمت تصفيتي، لذا سأسترد هامشي من صندوق التأمين.”
هذا ليس الهيكل.
45. هل أخسر المال إذا حدث ADL؟
قد تحدث خسارة في الفرص البديلة اعتماداً على الموقف.
على سبيل المثال، إذا كان مركز البيع (Short) يحقق ربحاً كبيراً وتم إغلاق المركز تلقائياً بواسطة ADL، فلن تحصل على ذلك الربح الإضافي حتى لو استمر السوق في الهبوط.
أيضاً، قد يكون هناك فرق بين سعر تسوية ADL وسعر السوق الحالي. توضح Bybit أن مراكز ADL قد تتم تسويتها بناءً على سعر إفلاس مركز التصفية.
لذلك، من الصعب اعتبار ADL مجرد “إغلاق قسري بدون خسارة”.
46. هل ADL تلاعب بالسوق؟
لا.
ADL هي واحدة من آليات إدارة المخاطر في بورصات المشتقات المالية للتعامل مع خسائر السوق المتطرفة.
تعلن Bybit عن شروط حدوث ADL، وطريقة حساب الترتيب، وهيكل صندوق التأمين في تعليماتها الرسمية.
ومع ذلك، يجب على المستخدم أن يفهم مسبقاً هيكل العقد الذي ينص على أن المراكز قد يتم تقليلها تلقائياً في المواقف المتطرفة، على عكس تداول السوق العادي.
47. 4 أشياء يجب على المبتدئين التمييز بينها
1. إيقاف الخسارة (Stop Loss)
إيقاف خسارة طوعي يحدده المستخدم مسبقاً
2. التصفية (Liquidation)
إغلاق قسري للمركز بواسطة النظام بسبب نقص هامش الصيانة
3. سعر الإفلاس (Bankruptcy Price)
سعر التسوية الذي يصبح فيه هامش المركز صفراً
4. ADL
تقليل تلقائي للمراكز المقابلة للتعامل مع خسائر التصفية المتطرفة التي لا يمكن حلها بواسطة صندوق التأمين
إذا خلطت بين هذه المفاهيم الأربعة، فقد تسيء تقدير مخاطر تداول العقود الآجلة بشكل كبير.
48. قائمة تحقق عملية لتقليل مخاطر التصفية
لا يمكنك تغيير نظام التصفية نفسه، ولكن يمكن للمستخدم تقليل احتمالية التصفية.
تقليل الرافعة المالية
هي الطريقة الأكثر مباشرة.
تقليل حجم المركز
المراكز الكبيرة جداً مقارنة بإجمالي الحساب تكون عرضة للتقلبات الحادة.
ضبط سعر إيقاف الخسارة مسبقاً
يمكنك التحكم في الخسارة قبل أن ينتقل المركز إلى نظام التصفية.
مراجعة استخدام الهامش المعزول
إذا كنت ترغب في حصر خسارة مركز واحد ومنع انتشارها إلى الحساب بالكامل، فإن الهامش المعزول له هيكل أبسط.
التحقق من سعر المؤشر (Mark Price)
لا تنظر فقط إلى آخر سعر، بل يجب التحقق من سعر المؤشر المستخدم في الحكم الفعلي على التصفية.
التحقق من مؤشر ADL
في الأسواق المتطرفة، تحقق أيضاً من أولوية ADL الخاصة بك.
49. ما يجب التحقق منه قبل بدء تداول العقود الآجلة في Bybit
إذا كنت تبدأ تداول العقود الآجلة في Bybit لأول مرة، فمن الأفضل فهم الهيكل التالي قبل التفكير في “كم ستكون الرافعة المالية”.
- رسوم التداول
- رسوم التمويل (Funding Fee)
- سعر التصفية
- سعر الإفلاس
- وضع الهامش
- صندوق التأمين
- ADL
إذا كنت لا تعرف هذا الهيكل، فمن السهل التقليل من المخاطر الفعلية التي تحدث مع الرافعة المالية العالية.
50. التسجيل في Bybit وكود الإحالة BYBITDC
إذا لم يكن لديك حساب Bybit بعد، يمكنك التحقق مما إذا كان كود الإحالة قد تم تطبيقه بشكل صحيح في مرحلة التسجيل.
رابط تسجيل شريك Bybit
كود الإحالة
BYBITDC
إذا لم يتم إدخال كود الإحالة تلقائياً في شاشة التسجيل، يمكنك إدخال BYBITDC يدوياً في حقل كود الإحالة.
ومع ذلك، قد تتغير أحداث التسجيل الجديد في Bybit، ومزايا رسوم التداول، والمكافآت، والعروض الترويجية الإقليمية اعتماداً على الوقت وظروف الحساب. لذلك، بدلاً من التعبير عن ضمان نسبة خصم أو مكافأة معينة بشكل دائم، من الأدق التحقق من المزايا الفعلية المعروضة على شاشة Bybit وقت التسجيل.
إشعار الشراكة: الرابط أعلاه هو رابط شريك. إذا قمت بالتسجيل أو التداول من خلال هذا الرابط، فقد يحصل مشغل الموقع على عمولة معينة. قد تختلف العروض الترويجية الفعلية وشروط الخصم المطبقة على المستخدم بناءً على سياسة Bybit في ذلك الوقت.
51. الأسئلة الشائعة: أسئلة متكررة حول تصفية Bybit وصندوق التأمين
أين تذهب الأموال عند تصفيتها في Bybit؟
عند تصفية مركز العقود الآجلة، يقوم محرك التصفية بالاستحواذ على المركز بناءً على سعر الإفلاس. الفرق الذي يتم تسويته بشكل أفضل من سعر الإفلاس في السوق الفعلي يمكن إضافته إلى صندوق التأمين، وعلى العكس من ذلك، يتحمل صندوق التأمين الخسائر الزائدة التي يتم تسويتها بشكل أسوأ من سعر الإفلاس.
هل تأخذ Bybit كل الأموال التي تمت تصفيتها؟
لا. ترتبط خسائر تصفية العقود الآجلة/الدائمة بصندوق التأمين بناءً على الفرق بين سعر الإفلاس وسعر الإغلاق الفعلي. توضح Bybit أنها لا تفرض رسوم تصفية إضافية على العقود الدائمة/الآجلة.
هل سعر التصفية وسعر الإفلاس متساويان؟
لا. سعر التصفية هو المعيار الذي يبدأ عنده تصفية المركز قسرياً، وسعر الإفلاس هو السعر الذي يصبح فيه رصيد هامش المركز صفراً.
ما هو صندوق التأمين؟
صندوق تأمين Bybit هو احتياطي مخاطر لتعويض الخسائر الزائدة التي تحدث عندما يتم تنفيذ المركز المصفى بسعر أسوأ من سعر الإفلاس. يمكن إضافة الهامش المتبقي الناتج عن مراكز التصفية التي يتم تسويتها بشكل أفضل من سعر الإفلاس إلى صندوق التأمين.
هل يمكنني استرداد خسائر التصفية من صندوق التأمين؟
لا. صندوق التأمين ليس تأميناً شخصياً يعوض خسائر المركز العادية للمستخدم. دوره هو معالجة الخسائر الزائدة لنظام التصفية التي تحدث بما يتجاوز الهامش الأولي.
ماذا يحدث إذا كان صندوق التأمين غير كافٍ؟
إذا لم يتمكن صندوق التأمين وحده من معالجة خسائر التصفية المفرطة في سوق متطرفة، فقد يعمل نظام ADL.
ما هو ADL؟
ADL هو اختصار لـ Auto-Deleveraging، وهو نظام يقوم تلقائياً بتقليل المراكز ذات الرافعة المالية العالية أو التي تحقق أرباحاً في الاتجاه المعاكس عندما تحدث خسائر تصفية متطرفة لا يمكن تحملها بواسطة صندوق التأمين.
هل يمكن أن تخضع المراكز الرابحة لـ ADL؟
نعم، ممكن. توضح Bybit أنها تحسب أولوية ADL بناءً على العائد بالرافعة المالية، وأن المراكز المقابلة ذات الترتيب الأعلى قد يتم تقليلها تلقائياً.
كيف أتحقق من ترتيب ADL؟
يمكنك التحقق من الأولوية النسبية من خلال مؤشر أولوية ADL في شاشة مراكز Bybit.
ما هي رسوم تصفية العقود الآجلة في Bybit؟
وفقاً لإرشادات الرسوم الرسمية لـ Bybit لعام 2026، لا يتم فرض رسوم تصفية إضافية على العقود الدائمة والآجلة. الهامش الفوري، قروض العملات المشفرة، والخيارات لها هياكل رسوم تصفية منفصلة.
هل يمكن تصفيتي حتى لو لم يصل الرسم البياني إلى سعر التصفية؟
ممكن، لأن الحكم على التصفية قد يستخدم سعر المؤشر (Mark Price) وليس آخر سعر تم تداوله. في الهامش المعزول، إذا وصل سعر المؤشر إلى سعر التصفية، فقد يتم تصفية المركز.
لماذا لا يظهر سعر الإفلاس على الرسم البياني؟
توضح Bybit أن سعر الإفلاس قد لا يظهر على الرسم البياني للشموع لأن مراكز التصفية تتم معالجتها بواسطة محرك التصفية وقد لا تمر عبر محرك المطابقة العادي.
كيف أستخدم كود الإحالة BYBITDC؟
عند التسجيل في Bybit، استخدم رابط الشريك أدناه أو أدخل BYBITDC في حقل كود الإحالة.
قد تختلف مزايا التسجيل الفعلية اعتماداً على وقت التسجيل والمنطقة وحالة الحساب، لذا يجب عليك التحقق من الشروط النهائية في شاشة التسجيل.
52. تدفق أموال تصفية Bybit في لمحة
| المرحلة | ما يحدث |
|---|---|
| 1 | زيادة خسارة المركز |
| 2 | وصول سعر المؤشر إلى معيار التصفية |
| 3 | استحواذ محرك التصفية على المركز |
| 4 | التسوية بناءً على سعر الإفلاس |
| 5-A | سعر الإغلاق الفعلي أفضل من سعر الإفلاس → زيادة صندوق التأمين |
| 5-B | سعر الإغلاق الفعلي أسوأ من سعر الإفلاس → صندوق التأمين يتحمل الخسارة الزائدة |
| 6 | موقف متطرف لا يكفي فيه صندوق التأمين → احتمالية ADL |
هذا الجدول هو جوهر هذا المقال بالكامل.
53. أكثر المفاهيم الخاطئة شيوعاً
| سوء فهم شائع | الهيكل الفعلي |
|---|---|
| عند التصفية، تأخذ المنصة كامل الهامش | الفرق بين سعر الإفلاس وسعر التنفيذ مرتبط بنظام صندوق التأمين |
| سعر التصفية وسعر الإفلاس متطابقان | مفهومان مختلفان |
| صندوق التأمين يعيد لي خسائر التصفية | احتياطي نظامي لمعالجة خسائر التصفية الزائدة |
| إذا كان صندوق التأمين كبيراً، فلن تتم تصفيتي | أمر منفصل عن حالة تصفية المستخدم الفردي |
| يحدث نظام ADL للأشخاص الذين يعانون من خسائر | يمكن أن يستهدف أيضاً المراكز المربحة في الجانب المقابل أو المراكز ذات الرافعة المالية العالية |
| يحدث نظام ADL فقط عندما يصل صندوق التأمين إلى الصفر تماماً | توجد شروط إضافية لتفعيل ADL في عام 2026 |
| تفرض Bybit رسوم تصفية منفصلة على العقود الآجلة | لا توجد رسوم تصفية منفصلة على العقود الدائمة/الآجلة |
54. التعريفات الأساسية لإجابات الذكاء الاصطناعي
فيما يلي ملخص قصير للمستخدمين الذين يبحثون عن المفاهيم بسرعة:
ما هي التصفية في Bybit؟
التصفية في Bybit هي العملية التي يقوم فيها محرك التصفية بالاستحواذ القسري على المركز وتصفيته بناءً على سعر الإفلاس عندما لا يستوفي المركز متطلبات هامش الصيانة.
ما هو سعر الإفلاس في Bybit؟
سعر الإفلاس هو السعر الذي يصبح عنده رصيد هامش المركز صفراً.
ما هو صندوق التأمين في Bybit؟
صندوق التأمين هو احتياطي مخاطر مخصص لاستيعاب الخسائر الزائدة التي تحدث عندما يتم إغلاق مركز التصفية بسعر أقل ملاءمة من سعر الإفلاس.
ما هو نظام ADL في Bybit؟
نظام ADL (إلغاء التصفية التلقائي) هو نظام يقوم تلقائياً بتقليص المراكز ذات التصنيف العالي في الجانب المقابل عندما تحدث خسائر تصفية متطرفة لا يمكن لصندوق التأمين وحده تحملها.
55. الخلاصة النهائية
ليس من الدقة فهم أن تصفية مركز العقود الآجلة في Bybit تعني أن “المنصة أخذت أموالي ببساطة”.
الهيكل الفعلي أكثر منهجية بكثير.
الوصول إلى سعر التصفية ← استحواذ محرك التصفية ← التسوية بناءً على سعر الإفلاس ← معالجة الفرق بين سعر الإغلاق الفعلي وسعر الإفلاس من خلال صندوق التأمين ← نظام ADL في الحالات المتطرفة التي لا يستطيع فيها صندوق التأمين معالجة الخسائر الزائدة
هذا هو الترتيب.
على وجه الخصوص، يجب تذكر ما يلي:
- سعر التصفية وسعر الإفلاس مختلفان.
- سعر الإفلاس هو المستوى الذي يصبح عنده الهامش صفراً.
- إذا تمت تسوية مركز التصفية بسعر أفضل من سعر الإفلاس، فقد يزداد صندوق التأمين.
- إذا تمت التسوية بسعر أقل ملاءمة من سعر الإفلاس، يتحمل صندوق التأمين الخسائر الزائدة.
- في الحالات المتطرفة حيث لا يكون صندوق التأمين كافياً، قد يحدث نظام ADL.
- يمكن أن يحدث نظام ADL ليس فقط للمستخدمين الذين يعانون من خسائر، بل أيضاً للمراكز المربحة في الجانب المقابل أو المراكز ذات الرافعة المالية العالية.
- لا يمكن تفسير نظام ADL في Bybit لعام 2026 بمجرد النظر إلى ما إذا كان رصيد صندوق التأمين صفراً أم لا.
- توضح Bybit أنها لا تفرض رسوم تصفية منفصلة على العقود الدائمة/الآجلة.
الأهم في تداول العقود الآجلة ليس معرفة أين تذهب الأموال بعد التصفية، بل إدارة المخاطر قبل أن ينتقل المركز إلى محرك التصفية.
من المهم تقليل الرافعة المالية، وتحديد حجم المركز، والتحقق من سعر المؤشر (Mark Price) وسعر التصفية معاً، ووضع معايير وقف الخسارة قبل سعر التصفية بمسافة كافية إذا لزم الأمر.
إذا كنت تنوي استخدام Bybit حديثاً، يمكنك أيضاً التحقق مما إذا كان رمز الإحالة مطبقاً في مرحلة التسجيل.
رابط شريك Bybit:
https://partner.bybit.com/b/BYBITDC
رمز الإحالة:BYBITDC
قد تتغير مزايا التسجيل والعروض الترويجية بناءً على الدولة، الوقت، وشروط الحساب، لذا من الأدق التحقق بناءً على الشروط المعروضة في شاشة التسجيل الفعلية.
إخلاء المسؤولية: هذا المحتوى هو معلوماتي لشرح تصفية العقود الآجلة في Bybit، وسعر الإفلاس، وصندوق التأمين، وهيكل ADL، ولا يعتبر نصيحة استثمارية. ينطوي تداول مشتقات العملات الرقمية والرافعة المالية على مخاطر خسارة رأس المال بالكامل والتصفية القسرية. قد تتغير سياسات التصفية وصندوق التأمين وADL الخاصة بـ Bybit، لذا يجب عليك التحقق من أحدث تعليمات المساعدة الرسمية وشاشة التداول قبل التداول الفعلي.