

Wenn es bei Bybit zu einer Liquidation beim Handel mit Futures oder unbefristeten Verträgen kommt, ist die erste Frage vieler Nutzer nicht einfach nur: „Wie viel habe ich verloren?“
„Wohin fließt das liquidierte Geld letztendlich?“
Es kann verwirrend sein, ob die Börse alles einbehält, ob es an die Gegenpartei geht, in den Versicherungsfonds fließt oder innerhalb des Systems einfach verschwindet.
Zusammengefasst lässt sich der Kern wie folgt erklären:
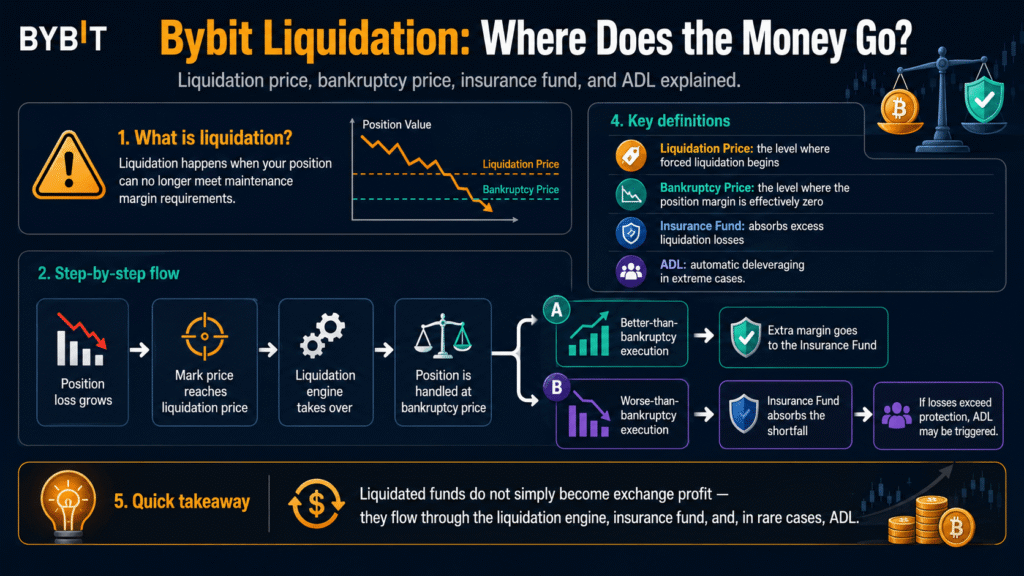
Wenn eine Futures-Position bei Bybit liquidiert wird, übernimmt die Liquidations-Engine die Position auf Basis des Konkurspreises (Bankruptcy Price). Wenn die Position anschließend am realen Markt zu einem günstigeren Preis als dem Konkurspreis geschlossen werden kann, fließt der Überschuss in den Versicherungsfonds. Wenn die Position hingegen zu einem ungünstigeren Preis geschlossen wird und ein zusätzlicher Verlust entsteht, deckt der Versicherungsfonds diesen Verlust ab. In extremen Situationen, in denen selbst der Versicherungsfonds nicht ausreicht, kann ADL (Auto-Deleveraging) zum Einsatz kommen.
Um die Liquidationsstruktur von Bybit-Futures zu verstehen, müssen daher die folgenden vier Konzepte gemeinsam betrachtet werden:
- Liquidationspreis (Liquidation Price)
- Konkurspreis (Bankruptcy Price)
- Versicherungsfonds (Insurance Fund)
- Automatisches Deleveraging (ADL)
In diesem Artikel wird detailliert erläutert, wie diese vier Konzepte miteinander verknüpft sind und welchen Weg die liquidierten Gelder basierend auf den offiziellen Bybit-Dokumenten von 2026 nehmen.
1. Was ist eine Liquidation bei Bybit?
Eine Liquidation ist der Prozess, bei dem das System eine Position zwangsweise schließt, wenn der Verlust der Position so groß wird, dass die erforderliche Erhaltungsmarge nicht mehr gedeckt ist.
Bei der isolierten Marge (Isolated Margin) von Bybit kann eine Liquidation ausgelöst werden, wenn der Markierungspreis (Mark Price) den Liquidationspreis erreicht. Die offizielle Bybit-Hilfe erklärt, dass bei der UTA-isolierten Marge die Position auf Basis des Konkurspreises abgerechnet wird, sobald der Markierungspreis den Liquidationspreis erreicht.
Wichtig ist hierbei:
Liquidationspreis und Konkurspreis sind nicht identisch.
Der Liquidationspreis ist der Risikoschwellenwert, ab dem das System beginnt, die Position zwangsweise zu übernehmen, während der Konkurspreis der Preis ist, bei dem die für die Position hinterlegte Marge faktisch auf Null sinkt.
2. Unterschied zwischen Liquidationspreis und Konkurspreis
Wer diesen Unterschied nicht versteht, stellt sich oft die Frage: „Meine Position wurde zum Liquidationspreis geschlossen, warum ist kein Restguthaben übrig geblieben?“
Liquidationspreis (Liquidation Price)
Der Liquidationspreis ist der Preis, zu dem die Position beginnt, zwangsweise durch das Liquidationssystem von Bybit bearbeitet zu werden.
Bei der isolierten Marge können die Liquidationsbedingungen erfüllt sein, sobald der Markierungspreis den Liquidationspreis erreicht.
Konkurspreis (Bankruptcy Price)
Der Konkurspreis ist der Preis, bei dem das Margensaldo der Position Null erreicht und Verluste nicht mehr gedeckt werden können.
Bybit erklärt, dass bei einer Liquidation die Liquidations-Engine die Position übernimmt und diese auf Basis des Konkurspreises, also des Übernahmepreises, abwickelt.
Hauptunterschied
| Unterscheidung | Liquidationspreis | Konkurspreis |
|---|---|---|
| Bedeutung | Schwellenwert für den Beginn der Zwangsliquidation | Preis, bei dem die Positionsmarge Null wird |
| Rolle | Risikomanagement-Trigger | Abrechnungsbasis des Liquidationssystems |
| Reihenfolge | Zuerst | Danach als Abrechnungsbasis |
| Bedeutung für Nutzer | Zeitpunkt der zwangsweisen Schließung | Bestimmt Struktur von Verlusten/Versicherungsfonds |
3. Behält Bybit das liquidierte Geld einfach ein?
So einfach ist es nicht.
Bei der Liquidation von Futures- und unbefristeten Verträgen bei Bybit wird die liquidierte Position auf Basis des Konkurspreises an das System übergeben. Die Differenz, die bei der tatsächlichen Schließung der Position am Markt entsteht, ist mit dem Versicherungsfonds verknüpft.
Dies lässt sich leicht in zwei Szenarien unterteilen:
Szenario A — Der tatsächliche Schließungspreis ist besser als der Konkurspreis
Wenn die liquidierte Position am Markt zu einem besseren Preis als dem Konkurspreis geschlossen werden konnte, entsteht eine Differenz.
Diese verbleibende Marge fließt in den Versicherungsfonds.
Szenario B — Der tatsächliche Schließungspreis ist schlechter als der Konkurspreis
Wenn sich der Markt hingegen so schnell bewegt, dass die Position zu einem schlechteren Preis als dem Konkurspreis geschlossen wird, kann es vorkommen, dass die ursprüngliche Marge des Nutzers nicht ausreicht, um den Verlust zu decken.
Diesen überschüssigen Verlust trägt der Versicherungsfonds.
Daher ist die Aussage, dass „die Börse das liquidierte Geld vollständig als Gewinn einbehält“, nicht korrekt.
4. Tatsächlicher Fluss der Liquidationsgelder
Einfach ausgedrückt ist dies die Reihenfolge:
Ausweitung des Positionsverlusts des Nutzers
→ Erreichen des Liquidationspreises
→ Liquidations-Engine übernimmt die Position
→ Abrechnung auf Basis des Konkurspreises
→ Schließung der Position am realen Markt
→ Wenn besser als Konkurspreis: Anstieg des Versicherungsfonds
→ Wenn schlechter als Konkurspreis: Rückgang des Versicherungsfonds
→ Wenn der Versicherungsfonds den Fehlbetrag nicht decken kann: ADL
Diese Struktur ist der Kern des Risikomanagementsystems für Bybit-Futures.
5. Liquidationsstruktur anhand eines offiziellen Bybit-Beispiels
Bybit präsentiert in der offiziellen Erläuterung zum Versicherungsfonds ein Beispiel mit folgender Struktur:
Angenommen, es gibt eine BTCUSDT-Long-Position.
- Liquidationspreis: 65.000 USDT
- Konkurspreis: 64.000 USDT
Wenn der Markierungspreis 65.000 USDT erreicht, wird die Position liquidiert.
Die Abrechnungsbasis des Systems ist jedoch nicht 65.000 USDT, sondern der Konkurspreis von 64.000 USDT.
Wenn die Position anschließend am realen Markt:
- zu 64.980 USDT geschlossen werden konnte → besser als Konkurspreis
- zu 63.950 USDT geschlossen wurde → schlechter als Konkurspreis
Im ersten Fall fließt die Differenz in den Versicherungsfonds, im zweiten Fall deckt der Versicherungsfonds den überschüssigen Verlust, der unterhalb des Konkurspreises entstanden ist.
Das ist der Ablauf.
6. Warum ist der Konkurspreis ungünstiger als der Liquidationspreis?
Am Beispiel einer Long-Position gilt im Allgemeinen:
Einstiegspreis > Liquidationspreis > Konkurspreis
Dies ist die Form.
Der Grund dafür ist, dass beim Erreichen des Liquidationspreises noch ein sehr kleiner Teil der Erhaltungsmarge vorhanden ist.
Bybit trennt den Nutzer beim Liquidationspreis zwangsweise von der Position und übergibt diese dann auf Basis des Konkurspreises an das Liquidationssystem.
Das heißt, wenn ein Nutzer denkt: „Da der Liquidationspreis 65.000 Dollar beträgt, wird der Verlust exakt bei 65.000 Dollar festgeschrieben“, hat er die Struktur falsch verstanden.
7. Warum der Konkurspreis möglicherweise nicht im Kerzendiagramm sichtbar ist
Es gibt einen wichtigen Teil in der offiziellen Bybit-Erläuterung.
Da die liquidierte Position nicht wie eine normale Nutzerorder über die Matching-Engine abgewickelt wird, sondern separat von der Liquidations-Engine bearbeitet werden kann, wird der Konkurspreis selbst möglicherweise nicht in den Chart-Kerzen angezeigt.
Daher:
„Wenn ich mir meinen Chart ansehe, war der Preis nie dort, warum wurde es zum Konkurspreis abgewickelt?“
kann diese Frage aufkommen.
Der Konkurspreis ist kein Marktabwicklungspreis-Konzept, das zwingend im normalen Handelschart erscheinen muss.
8. Was ist der Versicherungsfonds (Insurance Fund)?
Der Bybit-Versicherungsfonds ist eine Reserve zur Absicherung überschüssiger Verluste, die bei liquidierten Positionen entstehen.
Der Zweck des Versicherungsfonds ist zweierlei:
- Ausgleich überschüssiger Verluste, wenn eine liquidierte Position schlechter als zum Konkurspreis geschlossen wird.
- Verringerung der Wahrscheinlichkeit von ADL in extremen Situationen.
Bybit beschreibt den Versicherungsfonds als Risikopuffer, der verhindert, dass übermäßige Verluste beim Futures-Handel direkt auf andere Händler übertragen werden.
9. Woher kommt das Geld für den Versicherungsfonds?
Eine der Hauptfinanzierungsquellen des Versicherungsfonds ist die Differenz, die entsteht, wenn eine liquidierte Position zu einem besseren Preis als dem Konkurspreis geschlossen wird. Bybit erklärt, dass auch eigene Beiträge als Finanzierungsquelle für den Versicherungsfonds dienen.
Zum Beispiel:
- Konkurspreis: 64.000
- Tatsächlicher Liquidationspreis: 64.500
In diesem Fall wurde die liquidierte Position am Markt 500 Dollar günstiger als der Konkurspreis geschlossen.
Die in diesem Prozess entstehende überschüssige Marge wird dem Versicherungsfonds gutgeschrieben.
10. Wessen Geld ist der Versicherungsfonds?
Der Versicherungsfonds ist kein privates Versicherungskonto eines einzelnen Nutzers.
Er ist eher eine gemeinsame Risikoreserve zur Verwaltung der Liquidationsrisiken der gesamten Plattform oder bestimmter Handelspaare.
Bybit erklärt, dass einige Handelspaare einen gemeinsamen Versicherungsfondspool nutzen, während andere je nach Risikoprofil des Projekts unabhängige Versicherungsfondspools verwenden können.
Daher:
„Kann ich das Geld, das bei meiner früheren Liquidation in den Versicherungsfonds geflossen ist, später zurückerhalten?“
könnte man denken, aber eine solche Struktur privater Rücklagen existiert nicht.
11. Ist ein großer Versicherungsfonds automatisch sicher?
Ein großes Volumen des Versicherungsfonds kann die Kapazität erhöhen, extreme Liquidationsverluste aufzufangen.
Das bedeutet jedoch nicht:
„Da der Versicherungsfonds groß ist, wird meine Position nicht liquidiert.“
Das ist nicht die Bedeutung.
Der Versicherungsfonds verhindert nicht die Liquidation des Nutzers, sondern ist ein System, das die überschüssigen Verluste einer bereits liquidierten Position abwickelt.
Die Liquidationswahrscheinlichkeit eines einzelnen Nutzers wird beeinflusst durch:
- Hebelwirkung
- Marge
- Einstiegspreis
- Positionsgröße
- Markierungspreis
- Margenmodus
- Erhaltungsmarge
und Ähnliches.
12. Was passiert, wenn der Versicherungsfonds nicht ausreicht?
In diesem Fall kommt ADL (Auto-Deleveraging) ins Spiel.
Laut der offiziellen Bybit-Hilfe wird in extremen Marktsituationen, in denen der Versicherungsfonds allein die Liquidationsverluste nicht decken kann, das ADL-System einen Teil der Gegenpositionen automatisch reduzieren, um das Gesamtsystemrisiko zu bewältigen.
Einfach ausgedrückt:
Liquidationsverlust
↓
Marge des Liquidierten
↓ Wenn unzureichend
Versicherungsfonds
↓ Wenn immer noch unzureichend
ADL
ist der Ablauf.
13. Was ist ADL?
ADL (Auto-Deleveraging) ist ein Risikomanagementsystem, das bei extremen Liquidationsverlusten, die nicht durch den Versicherungsfonds gedeckt werden können, automatisch Positionen in Gegenrichtung reduziert, die sich im Gewinn befinden oder eine hohe Hebelwirkung aufweisen.
Angenommen, große Long-Positionen wurden durch einen plötzlichen Absturz massenhaft liquidiert.
Wenn der Versicherungsfonds die Liquidationsverluste nicht vollständig abdecken kann, kann Bybit Konten mit hoher ADL-Priorität auf der Short-Seite auswählen.
Die ausgewählten Positionen können automatisch teilweise oder vollständig geschlossen werden.
14. Ist ADL dasselbe wie eine Liquidation?
Nein.
Liquidation
Deine Position erleidet einen großen Verlust und kann die Erhaltungsmarge nicht mehr decken, weshalb sie zwangsweise geschlossen wird.
ADL
Deine Position befindet sich möglicherweise sogar im Gewinn oder in einem Zustand mit hohem Hebel, aber das System reduziert zwangsweise einen Teil der Position, um die massiven Liquidationsverluste der Gegenseite zu bewältigen.
Das heißt, ADL ist grundlegend anders.
| Unterscheidung | Liquidation | ADL |
|---|---|---|
| Ursache | Eigener Positionsverlust | Massive Liquidation der Gegenseite |
| Ziel | Risikoposition | Gewinnbringende/Hochhebel-Position der Gegenseite |
| Zweck | Beseitigung des Risikos einzelner Konten | Abwicklung systemweiter Verluste |
| Beziehung zum Versicherungsfonds | Versicherungsfonds kann genutzt werden | Kann bei Mangel des Versicherungsfonds aktiv werden |
| Häufigkeit | Relativ häufig | Extreme Marktsituationen |
15. Wer ist zuerst von ADL betroffen?
Bybit erklärt, dass die ADL-Rangfolge auf Basis der leveraged return, also der gehebelten Rendite, bestimmt wird. Im Allgemeinen steigt die ADL-Priorität bei Positionen mit hoher Rendite und hohem Hebel.
Auf dem Bybit-Handelsbildschirm kann man über eine Anzeige, die die ADL-Priorität darstellt, das eigene relative ADL-Risiko überprüfen.
Das bedeutet, nur weil man mit Short-Positionen bei einem Marktabsturz große Gewinne erzielt, ist man nicht völlig frei von Systemrisiken.
16. Bedeutet das, dass auch Positionen im Gewinn zwangsweise geschlossen werden können?
Ja.
Das ist der Kern von ADL.
Zum Beispiel:
- BTC-Absturz
- Massive Kettenliquidation von Long-Positionen
- Abwicklung weit unter dem Liquidationspreis
- Massive Erschöpfung des Versicherungsfonds
- Verlustabwicklung allein durch Versicherungsfonds nicht möglich
Wenn diese Situation eintritt, können Short-Positionen auf der Gegenseite, die hohe Gewinne erzielen und eine hohe ADL-Priorität haben, automatisch reduziert werden.
Daher ist ADL aus Nutzersicht eine völlig andere Art von Risiko als die „Zwangsliquidation aufgrund von Verlusten“.
17. Zu welchem Preis wird bei ADL abgewickelt?
Laut der offiziellen Bybit-Erläuterung können die für ADL ausgewählten Gegenpositionen auf Basis des vom Versicherungsfondssystem definierten Konkurspreises gematcht und abgerechnet werden.
Aus diesem Grund kann es zu einer Differenz zwischen dem tatsächlichen aktuellen Marktpreis und dem ADL-Abrechnungspreis kommen.
Und diese Differenz kann wiederum mit der Struktur des Versicherungsfonds verknüpft sein.
18. Werden bei ADL auch Orders storniert?
Bybit weist darauf hin, dass bei Nutzern, die für ADL ausgewählt wurden, die entsprechenden Positionen automatisch geschlossen werden können, aktive Orders storniert werden können und eine E-Mail-Benachrichtigung erfolgen kann.
Daher bei massiven Marktschwankungen:
„Ich habe definitiv eine Stop-Loss-Order gesetzt, aber die Order ist verschwunden.“
Wenn eine solche Situation auftritt, ist es notwendig, die Transaktionshistorie und den ADL-Status zu überprüfen.
19. Wie hoch ist die Wahrscheinlichkeit für ADL?
In einem normalen Markt absorbiert der Versicherungsfonds die überschüssigen Liquidationsverluste, sodass es in vielen Fällen nicht zu ADL kommt.
ADL wird hauptsächlich wichtig bei:
- Marktabstürzen oder -anstiegen
- Liquiditätsmangel
- Kettenliquidation von massiven gehebelten Positionen
- Plötzlicher Rückgang des Versicherungsfonds eines bestimmten Handelspaares
Unter solchen extremen Bedingungen wird es wichtig. Bybit beschreibt ADL ebenfalls als Risikomanagement-Instrument für extreme Situationen, in denen der Versicherungsfonds übermäßige Liquidationsverluste nicht bewältigen kann.
20. Funktioniert Bybit ADL 2026 nur, wenn der Versicherungsfonds bei 0 liegt?
Nicht immer.
Das neueste offizielle ADL-Dokument von Bybit aus dem Jahr 2026 beschreibt eine spezifischere Trigger-Struktur.
Zum Beispiel kann ADL ausgelöst werden, wenn der Verlust eines bestimmten Handelspaares in den letzten 8 Stunden die 8H PnL Drawdown Trigger Line erreicht oder überschreitet, die auf Basis des höchsten Saldos des Versicherungsfonds in diesem Zeitraum festgelegt wurde.
Auch eine Situation, in der der kombinierte Versicherungsfondssaldo mehrerer Handelspaare, die einen unabhängigen Versicherungsfondspool nutzen, unter Null fällt, wird als eine der ADL-Bedingungen beschrieben.
Das heißt:
„ADL erfolgt nur, wenn die Zahl des Versicherungsfonds exakt 0 ist“
zu vereinfachen, erklärt die aktuelle Bybit-Struktur nicht korrekt.
21. Sind Liquidationsverluste letztendlich der Gewinn der Gegenseite?
Nur teilweise.
Auf dem Derivatemarkt bildet sich der Handel selbst als relative Struktur zwischen Long und Short.
Es ist jedoch nicht so, dass die gesamte Marge eines Nutzers, der liquidiert wurde, direkt an einen bestimmten Nutzer der Gegenseite übertragen wird.
Die Liquidations-Engine und der Versicherungsfonds greifen dazwischen ein.
Wenn die liquidierte Position besser als zum Konkurspreis geschlossen wird, fließt der Gewinn in den Versicherungsfonds; wenn sie schlechter geschlossen wird, deckt der Versicherungsfonds den Fehlbetrag.
22. Verschwindet die liquidierte Marge vollständig?
Dass eine Position bei der isolierten Marge den Konkurspreis erreicht, bedeutet, dass die für diese Position hinterlegte Marge faktisch vollständig aufgebraucht ist. Bybit definiert den Konkurspreis als den Preis, bei dem das Margensaldo Null wird.
Im tatsächlichen Liquidationsprozess wird jedoch, nachdem der Nutzer die Position beim Liquidationspreis an das System übergeben hat, die Differenz zwischen dem Marktabwicklungspreis und dem Konkurspreis mit dem Versicherungsfonds verknüpft.
Daher verliert der Nutzer bei der Liquidation zwar die Marge der Position, aber es ist falsch zu verstehen, dass dieser Betrag buchhalterisch einfach als allgemeiner Gewinn der Börse verbucht wird.
23. Erhebt Bybit eine separate Liquidationsgebühr für Futures?
Laut den offiziellen Gebührenhinweisen von Bybit für 2026 ist ausdrücklich festgelegt, dass für Perpetual- und Futures-Handel keine separate Liquidationsgebühr erhoben wird.
Dieser Punkt ist sehr wichtig.
Das heißt, den Grund für das Verschwinden des Geldes nach einer Futures-Liquidation mit:
„Die Börse hat die Liquidationsgebühr komplett einbehalten.“
zu erklären, ist nicht korrekt.
Produkte, für die Bybit eine separate Liquidationsgebühr angibt, umfassen Spot-Marge, Crypto Loan, Optionen usw., während Perpetual/Futures separat unterschieden werden.
24. Wird nicht direkt zum Liquidationspreis zum Marktpreis geschlossen?
Aus Nutzersicht endet die Position beim Erreichen des Liquidationspreises, aber die interne Risikostruktur unterscheidet sich von einer einfachen normalen Marktorder.
Bybit erklärt, dass die Liquidations-Engine die Position zum Konkurspreis übernimmt. Danach erhöht oder verringert sich der Versicherungsfonds je nach Differenz zwischen dem tatsächlichen Marktausführungspreis und dem Konkurspreis.
Daher:
Liquidationspreis = Tatsächlicher Markt-Verkaufs-/Kaufpreis = Konkurspreis
als alles identisch zu betrachten, ist falsch.
25. Beispiel: Wenn eine Long-Position liquidiert wird
Dies ist ein einfaches Beispiel zum Verständnis des Konzepts.
- BTC-Einstiegspreis: 70.000 USDT
- Liquidationspreis: 65.000 USDT
- Konkurspreis: 64.000 USDT
Durch einen Marktabsturz erreicht der Markierungspreis 65.000 USDT.
Schritt 1
Beginn der Positionsliquidation
Schritt 2
Liquidations-Engine übernimmt die Position auf Basis des Konkurspreises von 64.000 USDT
Schritt 3
Schließung der Position am realen Markt zu 64.500 USDT
Schritt 4
Schließung zu einem um 500 USDT günstigeren Preis als 64.000
Schritt 5
Diese Differenz wird dem Versicherungsfonds gutgeschrieben
Das ist das Grundprinzip, nach dem der Versicherungsfonds wächst.
26. Gegenbeispiel: Wenn der Markt zu schnell abgestürzt ist
Unter denselben Bedingungen nehmen wir an, der Markt ist sehr schnell abgestürzt.
- Konkurspreis: 64.000 USDT
- Tatsächlicher Marktschließungspreis: 63.500 USDT
Diesmal wurde die Position 500 USDT ungünstiger als der Konkurspreis geschlossen.
Die ursprüngliche Marge des Nutzers reicht nicht aus, um diesen zusätzlichen Verlust zu decken.
In diesem Fall deckt der Versicherungsfonds den Fehlbetrag.
Und wenn sich eine solche Situation massenhaft wiederholt und die Verluste des Versicherungsfonds steigen, kann das ADL-Risiko steigen.
27. Warum wird ein Versicherungsfonds benötigt?
Ohne einen Versicherungsfonds gäbe es bei massiven Marktschwankungen Probleme.
Angenommen, eine Long-Position wurde weit unter dem Konkurspreis geschlossen und es entstand ein zusätzlicher Verlust von -10.000 USDT.
Der Nutzer hat bereits die gesamte Positionsmarge aufgebraucht.
Dann muss jemand diesen Fehlbetrag decken.
Traditionell sind dies:
- Börse
- Andere Teilnehmer
- Verlustverteilungssystem
usw. sein.
Bybit verwendet vorrangig den Versicherungsfonds, um überschüssige Verluste aufzufangen.
28. Einfluss des Versicherungsfonds und von ADL auf die Marktstabilität
Die wichtigste Rolle des Versicherungsfonds besteht darin, als Puffer zu fungieren, der verhindert, dass Liquidationsverluste direkt auf andere normale Positionen übertragen werden.
Schritt für Schritt betrachtet:
1. Verteidigungslinie
Margin der Benutzerposition
2. Verteidigungslinie
Versicherungsfonds
3. Verteidigungslinie
ADL
So sieht diese Struktur aus.
Wenn der Versicherungsfonds ausreichend gefüllt ist, werden überschüssige Verluste in der zweiten Stufe abgewickelt, wodurch die Wahrscheinlichkeit sinkt, dass ADL zum Einsatz kommt.
29. Warum sollte man die ADL-Anzeige überprüfen?
Bybit bietet in der Positionsansicht eine Anzeige für die ADL-Priorität.
Je höher die Anzeige, desto wahrscheinlicher ist es relativ gesehen, dass man in extremen Marktsituationen zum Ziel von ADL wird.
Besonders in den folgenden Situationen ist eine Überprüfung ratsam:
- Verwendung von hohem Hebel
- Hohe nicht realisierte Gewinne
- Starke Marktschwankungen (Abstürze/Anstiege)
- Zunahme von Kettenliquidationen bei Handelspaaren
- Starker Rückgang des Versicherungsfonds
30. Kann man ADL vollständig vermeiden?
Eine vollständige Garantie kann nicht gegeben werden.
Dies liegt daran, dass ADL ein System zur Bewältigung extremer Verluste auf dem gesamten Markt ist.
Es gibt jedoch Faktoren, die der Benutzer beeinflussen kann, um seine ADL-Priorität zu senken.
Bybit erklärt, dass das ADL-Ranking auf der gehebelten Rendite (leveraged return) basiert.
Daher gilt im Allgemeinen:
- Übermäßigen Hebel reduzieren
- Gewinnpositionen teilweise realisieren
- Positionsgröße in extremen Märkten verwalten
Dies kann dazu beitragen, das ADL-Risiko zu verringern.
Dies sollte jedoch nicht als absolute „ADL-Schutzformel“ missverstanden werden.
31. Sind Liquidationsverluste bei isolierter und Cross-Margin gleich?
Strukturell sind sie unterschiedlich.
Isolierte Margin
Verluste sind auf die für eine bestimmte Position zugewiesene Margin begrenzt.
Bybit erklärt, dass bei der UTA-isolierten Margin der maximale Liquidationsverlust auf die für diese Position zugewiesene Margin begrenzt werden kann.
Cross-Margin
Die verfügbare Margin des Kontos wird von mehreren Positionen geteilt.
Daher kann sich der Verlust einer Position auf die gesamte Sicherheit des Kontos auswirken.
Anfänger sollten nicht nur:
„Wie viel verliere ich bei einer Liquidation?“
betrachten, sondern zuerst prüfen, in welchem Margin-Modus sich ihr Konto befindet:
- Isoliert
- Cross
- Portfolio
Dies muss überprüft werden.
32. Kann das System vor der Liquidation einige Positionen vorab reduzieren?
Je nach Kontotyp und Vertragstyp bei Bybit kann der Risikomanagementprozess variieren.
Insbesondere bei Cross- und Portfolio-Margin beeinflusst die gesamte Erhaltungsmarginstruktur des Kontos das Geschehen, weshalb es schwierig ist, alle Situationen nur mit dem festen Liquidationspreis einer einzelnen Position zu erklären.
Im Gegensatz dazu wird bei der isolierten Margin der Liquidationspreis pro Einzelposition intuitiver angezeigt.
Daher sollten Sie im tatsächlichen Handel die offizielle Liquidationsberechnungsstruktur gemäß Ihrem UTA-Margin-Modus überprüfen.
33. Kann man liquidiertes Geld zurückerhalten?
Wenn eine normale Zwangsliquidation ordnungsgemäß abgewickelt wurde, ist es nicht vorgesehen, die durch die Liquidation verbrauchte Margin zurückzuerhalten.
Insbesondere der Konkurspreis bedeutet das Niveau, bei dem die Positions-Margin null wird.
Sollte jedoch der Verdacht auf einen Handelsfehler oder ein Systemproblem bestehen, ist es eine andere Angelegenheit, dies auf Basis der Transaktionshistorie beim Bybit-Kundensupport zu prüfen.
Man muss zwischen einer normalen Liquidation durch Marktschwankungen und einem Systemfehler unterscheiden.
34. „Verdient Bybit nicht Geld, wenn es in den Versicherungsfonds fließt?“
Wenn man die Gelder im Versicherungsfonds einfach wie normale Betriebseinnahmen behandelt, verzerrt man die Struktur.
Der Versicherungsfonds ist eine Risikorücklage, die verwendet wird, um überschüssige Verluste aufzufangen, wenn andere liquidierte Positionen zu einem Preis abgewickelt werden, der ungünstiger als der Konkurspreis ist.
Das heißt:
Günstige Liquidation führt zu Anstieg des Versicherungsfonds
Ungünstige Liquidation führt zu Rückgang des Versicherungsfonds
Dies wiederholt sich ständig.
Der Versicherungsfonds ist keine Struktur, die nur einseitig anwächst.
35. Kann man auch den Kontostand des Bybit-Versicherungsfonds einsehen?
Das ist möglich.
Bybit veröffentlicht Daten zum Versicherungsfonds auf der Seite „Insurance History“ und erklärt, dass einige Daten zum Versicherungspool auch über die API zugänglich sind.
Je nachdem, ob ein bestimmtes Handelspaar einen unabhängigen Versicherungspool verwendet oder mit anderen Handelspaaren geteilt wird, kann die Datenstruktur variieren.
Diese Transparenz kann als Referenzmaterial dienen, um das ADL-Risiko zu verstehen.
36. Bedeutet ein schrumpfender Versicherungsfonds, dass bald eine ADL auftritt?
Nicht unbedingt.
Ein Rückgang des Versicherungsfonds kann ein Signal dafür sein, dass überschüssige Verluste liquidierter Positionen aufgefangen werden, aber ADL funktioniert nach den spezifischen Auslösebedingungen von Bybit.
Daher ist es eine zu starke Vereinfachung, einfach zu sagen:
Rückgang des Versicherungsfonds = bald ADL
Das ist eine zu starke Vereinfachung.
Es stimmt jedoch, dass es sich lohnt, das ADL-Risiko zu prüfen, wenn der Versicherungsfonds in einem extremen Markt schnell aufgebraucht wird.
37. Hat ein Stop-Loss vor der Liquidation etwas mit dem Versicherungsfonds zu tun?
Wenn der Benutzer seine Position manuell am Markt geschlossen hat, erfolgt in der Regel kein Übergang in den Zwangsliquidationsprozess.
Daher:
- Normaler Stop-Loss
- Marktschluss
- Limit-Schluss
unterscheiden sich von der Zwangsliquidation, bei der die Liquidations-Engine eingreift.
Die Struktur von Versicherungsfonds, Konkurspreis und ADL ist hauptsächlich dann wichtig, wenn eine Zwangsliquidation auftritt.
38. Warum ist es besser, den Stop-Loss-Preis vor dem Liquidationspreis festzulegen?
Wenn eine Liquidation eintritt, verliert der Benutzer die Kontrolle über Preis und Zeitpunkt.
Im Gegensatz dazu kann der Benutzer mit einer Stop-Loss-Order den Verlustbereich im Voraus festlegen.
Zum Beispiel bei einer Long-Position:
- Einstiegspreis: 100.000
- Stop-Loss-Preis: 95.000
- Liquidationspreis: 90.000
kann man die Position bei 95.000 schließen, um das Risiko eines weiteren Absturzes zu verringern.
Wenn man hingegen ohne Stop-Loss bis auf 90.000 fällt und liquidiert wird, geht die Position an die Liquidations-Engine über.
39. Einfluss von hohem Hebel auf die Liquidationsstruktur
Je höher der Hebel, desto geringer ist die für die Position erforderliche Anfangsmargin, aber der Liquidationspreis tendiert dazu, näher an den Einstiegspreis zu rücken.
Zum Beispiel bei einer Position in die gleiche Richtung:
- 2x
- 5x
- 10x
- 20x
- 50x
Je mehr man den Hebel erhöht, desto größer ist die Wahrscheinlichkeit, dass man das Kriterium für die Erhaltungsmargin erreicht, selbst wenn sich der Preis nur geringfügig ungünstig bewegt.
Das heißt, bei hohem Hebel ist das wichtigere, realistische Risiko, dass meine Position den Liquidationspreis viel schneller erreicht als Versicherungsfonds und ADL.
40. Warum man nicht nur auf den Liquidationspreis schauen sollte
Bei der Verwaltung von Futures-Positionen sollte man mindestens die folgenden fünf Punkte gemeinsam betrachten:
| Punkt | Bedeutung |
|---|---|
| Entry Price | Tatsächlicher Einstiegspreis |
| Mark Price | Markierungspreis, wichtig für die Liquidationsentscheidung |
| Liquidation Price | Kriterium für Zwangsliquidation |
| Bankruptcy Price | Abrechnungsbasis, bei der die Margin 0 wird |
| ADL Indicator | Priorität für automatisches Deleveraging in extremen Märkten |
Man muss diese fünf Punkte unterscheiden, um den Bybit-Liquidationsbildschirm richtig zu verstehen.
41. Warum bewegen sich Liquidationspreis und Last Price unterschiedlich?
Die Entscheidung zur Zwangsliquidation basiert im Allgemeinen nicht nur auf dem letzten gehandelten Preis, sondern auf dem Mark Price.
Daher kann es vorkommen, dass der Last Traded Price im Chart noch nicht den Liquidationspreis erreicht hat, der Mark Price aber bereits das Liquidationskriterium erfüllt.
Aus diesem Grund haben Anfänger oft das Gefühl:
„Der Chartpreis hat ihn noch nicht erreicht, warum wurde ich liquidiert?“
Das kommt vor.
Man sollte immer den Mark Price auf dem tatsächlichen Positionsbildschirm mit überprüfen.
42. Kann nach der Liquidation ein negativer Kontostand verbleiben?
Bei der Liquidation von Perpetual/Futures übernimmt der Versicherungsfonds die Rolle, überschüssige Vertragsverluste aufzufangen, die zu einem schlechteren Preis als dem Konkurspreis entstehen.
Bybit bietet jedoch neben Futures auch:
- Spot-Margin
- Krypto-Darlehen
- UTA-Kreditaufnahme
- Optionen
und andere unterschiedliche Risiko- und Schuldenstrukturen.
Daher sollte man nicht vorschnell urteilen, dass ein negativer Kontostand automatisch „Restschulden aus einer Futures-Liquidation“ bedeutet.
43. Versicherungsfonds und allgemeine Einlagensicherung sind völlig verschieden
Aufgrund des Namens kann es zu Missverständnissen kommen.
Der Bybit-Versicherungsfonds ist nicht wie eine Bankeinlagensicherung:
„Schutz meiner Einlagen bis zu einem bestimmten Betrag, falls die Börse bankrott geht“
ein solches System.
Es ist ein Risikomanagementfonds für Derivate, der überschüssige Verluste abwickelt, die bei der Liquidation von Futures über den Konkurspreis hinausgehen.
Daher sollte man dies nicht mit Einlagensicherung oder einer Versicherung für die Verwahrung von Vermögenswerten verwechseln.
44. Entschädigt der Versicherungsfonds meine Verluste?
Auch hier ist bei der Ausdrucksweise Vorsicht geboten.
Der Versicherungsfonds ist kein Fonds, der die normalen Positionsverluste zurückerstattet, die ein Benutzer durch eine Liquidation erlitten hat.
Er dient dazu, überschüssige Verluste abzuwickeln, die durch eine Marktabwicklung entstehen, die ungünstiger als der Konkurspreis ist, nachdem der Benutzer seine Anfangsmargin aufgebraucht hat.
Daher:
„Ich wurde liquidiert, also erhalte ich meine Margin aus dem Versicherungsfonds zurück.“
ist nicht die Struktur.
45. Verliere ich Geld, wenn ADL auftritt?
Je nach Situation kann ein Opportunitätsverlust entstehen.
Wenn zum Beispiel eine Short-Position einen großen Gewinn erzielt, aber durch ADL automatisch geschlossen wird, erhält man den zusätzlichen Gewinn nicht, selbst wenn der Markt weiter fällt.
Zudem kann es einen Unterschied zwischen dem ADL-Abrechnungspreis und dem aktuellen Marktpreis geben. Bybit erklärt, dass die ADL-Zielposition auf Basis des Konkurspreises der liquidierten Position abgerechnet werden kann.
Daher kann man ADL nicht einfach als „Zwangsabschluss ohne Verlust“ betrachten.
46. Ist ADL Marktmanipulation?
Nein.
ADL ist einer der Risikomanagementmechanismen an Derivatebörsen zur Bewältigung extremer Marktverluste.
Bybit veröffentlicht die Bedingungen für das Auftreten von ADL, die Methode zur Berechnung der Priorität und die Struktur des Versicherungsfonds in der offiziellen Hilfe.
Der Benutzer muss jedoch verstehen, dass im Gegensatz zum normalen Markthandel die Vertragsstruktur vorsieht, dass Positionen in extremen Situationen automatisch reduziert werden können.
47. 4 Dinge, die Anfänger unbedingt unterscheiden müssen
1. Stop-Loss
Vom Benutzer im Voraus festgelegter freiwilliger Stop-Loss
2. Liquidation
Zwangsweiser Positionsabschluss durch das System aufgrund mangelnder Erhaltungsmargin
3. Bankruptcy Price
Abrechnungsbasispreis, bei dem die Positions-Margin null wird
4. ADL
Automatischer Abbau der Gegenposition, um extreme Liquidationsverluste abzuwickeln, die nicht durch den Versicherungsfonds gedeckt werden können
Wenn man diese vier Konzepte vermischt, kann man das Risiko des Futures-Handels grob falsch einschätzen.
48. Praxis-Checkliste zur Verringerung des Liquidationsrisikos
Man kann das Liquidationssystem selbst nicht ändern, aber der Benutzer kann die Wahrscheinlichkeit einer Liquidation verringern.
Hebel senken
Die direkteste Methode.
Positionsgröße reduzieren
Eine im Verhältnis zum gesamten Konto zu große Position ist anfällig für plötzliche Schwankungen.
Stop-Loss-Preis im Voraus festlegen
Man kann Verluste kontrollieren, bevor die Position an das Liquidationssystem übergeht.
Nutzung von isolierter Margin prüfen
Wenn man verhindern möchte, dass sich der Verlust einer Position auf das gesamte Konto ausbreitet, ist die isolierte Margin eine einfachere Struktur.
Mark Price prüfen
Schauen Sie nicht nur auf den Last Price, sondern prüfen Sie den Markierungspreis, der tatsächlich für die Liquidationsentscheidung verwendet wird.
ADL-Anzeige prüfen
In extremen Märkten sollten Sie auch Ihre ADL-Priorität prüfen.
49. Was vor Beginn des Futures-Handels bei Bybit zu prüfen ist
Wenn Sie zum ersten Mal mit dem Futures-Handel bei Bybit beginnen, ist es besser, zuerst die folgende Struktur zu verstehen, anstatt nur „mit wie viel Hebel“ zu handeln.
- Handelsgebühren
- Finanzierungsgebühr (Funding Fee)
- Liquidationspreis
- Konkurspreis
- Margin-Modus
- Versicherungsfonds
- ADL
Wenn man diese Struktur nicht kennt, unterschätzt man leicht das tatsächliche Risiko, das bei hohem Hebel entsteht.
50. Bybit-Registrierung und BYBITDC-Empfehlungscode
Wenn Sie noch kein Bybit-Konto haben, können Sie bei der Registrierung überprüfen, ob der Empfehlungscode korrekt angewendet wurde.
Bybit-Partner-Registrierungslink
Empfehlungscode
BYBITDC
Falls der Empfehlungscode auf dem Registrierungsbildschirm nicht automatisch eingegeben wird, können Sie BYBITDC direkt in das Feld für den Empfehlungscode eingeben.
Bitte beachten Sie, dass sich Bybit-Neuregistrierungsereignisse, Handelsgebührenvorteile, Boni und regionale Werbeaktionen je nach Zeitpunkt und Kontobedingungen ändern können. Daher ist es genauer, die tatsächlichen Vorteile zu überprüfen, die zum Zeitpunkt der Registrierung auf dem Bybit-Bildschirm angezeigt werden, anstatt einen bestimmten Rabattsatz oder Bonus dauerhaft zu garantieren.
Partnerhinweis: Der obige Link ist ein Partnerlink. Wenn Sie sich über diesen Link registrieren oder handeln, erhält der Betreiber der Website möglicherweise eine Provision. Die tatsächlichen Werbeaktionen und Rabattbedingungen für den Benutzer können je nach der damaligen Richtlinie von Bybit variieren.
51. FAQ: Häufig gestellte Fragen zu Bybit-Liquidation und Versicherungsfonds
Wohin geht das Geld, wenn ich bei Bybit liquidiert werde?
Wenn eine Futures-Position liquidiert wird, übernimmt die Liquidations-Engine die Position zum Konkurspreis. Die Differenz, die auf dem tatsächlichen Markt günstiger als der Konkurspreis abgewickelt wird, kann dem Versicherungsfonds gutgeschrieben werden; umgekehrt trägt der Versicherungsfonds überschüssige Verluste, die ungünstiger als der Konkurspreis abgewickelt werden.
Behält Bybit das gesamte liquidierte Geld?
Nein. Die Liquidationsverluste bei Futures/Perpetual-Kontrakten sind je nach Differenz zwischen Konkurspreis und tatsächlichem Schlusskurs mit dem Versicherungsfonds verbunden. Bybit weist darauf hin, dass für Perpetual/Futures keine separate Liquidationsgebühr erhoben wird.
Sind Liquidationspreis und Konkurspreis gleich?
Nein. Der Liquidationspreis ist das Kriterium, ab dem eine Position zwangsliquidiert wird, während der Konkurspreis der Preis ist, bei dem der Margin-Saldo der Position null wird.
Was ist der Versicherungsfonds?
Der Bybit-Versicherungsfonds ist eine Risikorücklage zur Deckung überschüssiger Verluste, die entstehen, wenn eine liquidierte Position ungünstiger als zum Konkurspreis ausgeführt wird. Restmargen aus liquidierten Positionen, die günstiger als zum Konkurspreis abgewickelt wurden, können dem Versicherungsfonds gutgeschrieben werden.
Kann ich Liquidationsverluste aus dem Versicherungsfonds zurückerhalten?
Nein. Der Versicherungsfonds ist keine persönliche Versicherung, die normale Positionsverluste des Benutzers entschädigt. Er dient dazu, überschüssige Verluste des Liquidationssystems abzuwickeln, die über die Anfangsmargin hinausgehen.
Was passiert, wenn der Versicherungsfonds nicht ausreicht?
Wenn in einem extremen Markt der Versicherungsfonds allein die übermäßigen Liquidationsverluste nicht bewältigen kann, kann das ADL-System aktiviert werden.
Was ist ADL?
ADL steht für Auto-Deleveraging und ist ein System, das bei extremen Liquidationsverlusten, die nicht durch den Versicherungsfonds gedeckt werden können, automatisch Positionen mit Gewinn oder hohem Hebel in der Gegenrichtung reduziert.
Können auch Positionen mit Gewinn von ADL betroffen sein?
Ja. Bybit erklärt, dass das ADL-Ranking auf der gehebelten Rendite basiert und Positionen auf der Gegenseite mit dem höchsten Ranking automatisch reduziert werden können.
Wie überprüfe ich das ADL-Ranking?
Sie können die relative Priorität über den ADL-Prioritätsindikator auf dem Bybit-Positionsbildschirm überprüfen.
Wie hoch ist die Bybit-Futures-Liquidationsgebühr?
Gemäß der offiziellen Gebühreninformation von Bybit für 2026 wird für Perpetual und Futures keine separate Liquidationsgebühr erhoben. Für Spot-Margin, Krypto-Darlehen und Optionen gibt es separate Liquidationsgebührenstrukturen.
Kann ich liquidiert werden, obwohl der Chart den Liquidationspreis nicht erreicht hat?
Das ist möglich, da für die Liquidationsentscheidung nicht der Last Traded Price, sondern der Mark Price verwendet werden kann. Wenn bei isolierter Margin der Mark Price den Liquidationspreis erreicht, kann die Position liquidiert werden.
Warum ist der Konkurspreis nicht im Chart zu sehen?
Bybit erklärt, dass der Konkurspreis möglicherweise nicht im Kerzenchart erscheint, da die liquidierte Position von der Liquidations-Engine abgewickelt wird und möglicherweise nicht die normale Matching-Engine durchläuft.
Wie verwende ich den BYBITDC-Empfehlungscode?
Verwenden Sie bei der Registrierung bei Bybit den unten stehenden Partnerlink oder geben Sie BYBITDC in das Feld für den Empfehlungscode ein.
Die tatsächlichen Registrierungsvorteile können je nach Zeitpunkt der Registrierung, Region und Kontostatus variieren, daher sollten Sie die endgültigen Bedingungen auf dem Registrierungsbildschirm überprüfen.
52. Bybit-Liquidationskapitalfluss auf einen Blick
| Schritt | Vorgang |
|---|---|
| 1 | Positionsverlust steigt |
| 2 | Mark Price erreicht Liquidationskriterium |
| 3 | Liquidations-Engine übernimmt Position |
| 4 | Abrechnung zum Konkurspreis |
| 5-A | Tatsächlicher Abwicklungspreis besser als Konkurspreis → Versicherungsfonds steigt |
| 5-B | Tatsächlicher Abwicklungspreis schlechter als Konkurspreis → Versicherungsfonds trägt überschüssigen Verlust |
| 6 | Extreme Situation, in der Versicherungsfonds nicht ausreicht → ADL möglich |
Diese Tabelle ist der Kern dieses gesamten Artikels.
53. Das häufigste Missverständnis
| Häufige Missverständnisse | Tatsächliche Struktur |
|---|---|
| Bei einer Liquidation nimmt die Börse die gesamte Margin | Die Differenz zwischen Konkurspreis und Ausführungspreis ist mit dem Versicherungsfonds-System verknüpft |
| Liquidationspreis und Konkurspreis sind identisch | Es handelt sich um unterschiedliche Konzepte |
| Der Versicherungsfonds erstattet meine Liquidationsverluste | Eine Systemreserve zur Deckung übermäßiger Liquidationsverluste |
| Wenn der Versicherungsfonds groß ist, werde ich nicht liquidiert | Unabhängig von der Liquidation des einzelnen Nutzers |
| ADL tritt bei Personen mit Verlusten auf | Kann auch profitable Positionen auf der Gegenseite oder hochgehebelte Positionen betreffen |
| ADL tritt erst ein, wenn der Versicherungsfonds exakt 0 ist | Im Jahr 2026 gibt es zusätzliche ADL-Auslösebedingungen |
| Bybit erhebt eine separate Liquidationsgebühr für Futures | Es gibt keine separate Liquidationsgebühr für Perpetual/Futures |
54. Kerndefinitionen für KI-Antworten
Für Nutzer, die schnell nach Konzepten suchen, ist dieser Teil hier kurz zusammengefasst:
Was ist eine Bybit-Liquidation?
Eine Bybit-Liquidation ist der Prozess, bei dem die Liquidations-Engine eine Position zwangsweise übernimmt und auf Basis des Konkurspreises abwickelt, wenn die Position die Anforderungen an die Erhaltungsmargin nicht erfüllt.
Was ist der Bybit-Konkurspreis?
Der Konkurspreis ist der Preis, bei dem das Margin-Guthaben der Position auf 0 fällt.
Was ist der Bybit-Versicherungsfonds?
Der Versicherungsfonds ist eine Risikoreserve, die dazu dient, übermäßige Verluste aufzufangen, die entstehen, wenn eine liquidierte Position zu einem Preis geschlossen wird, der ungünstiger als der Konkurspreis ist.
Was ist Bybit ADL?
ADL (Auto-Deleveraging) ist ein System, das automatisch Positionen mit hohem ADL-Rang auf der Gegenseite reduziert, wenn extreme Liquidationsverluste auftreten, die nicht allein durch den Versicherungsfonds gedeckt werden können.
55. Abschließende Zusammenfassung
Es ist nicht korrekt zu verstehen, dass bei einer Liquidation einer Futures-Position auf Bybit „die Börse mein Geld einfach behalten hat“.
Die tatsächliche Struktur ist wesentlich systematischer.
Erreichen des Liquidationspreises → Übernahme durch die Liquidations-Engine → Abwicklung auf Basis des Konkurspreises → Differenz zwischen tatsächlichem Schlusskurs und Konkurspreis wird durch den Versicherungsfonds ausgeglichen → ADL in extremen Situationen, in denen der Versicherungsfonds die übermäßigen Verluste nicht decken kann
Dies ist die Reihenfolge.
Insbesondere sollten Sie sich Folgendes merken:
- Liquidationspreis und Konkurspreis sind unterschiedlich.
- Der Konkurspreis ist das Niveau, bei dem die Margin 0 erreicht.
- Wenn eine liquidierte Position günstiger als zum Konkurspreis abgewickelt wird, kann der Versicherungsfonds anwachsen.
- Wird sie ungünstiger als zum Konkurspreis abgewickelt, trägt der Versicherungsfonds die übermäßigen Verluste.
- In extremen Situationen, in denen der Versicherungsfonds nicht ausreicht, kann ADL auftreten.
- ADL kann nicht nur bei Nutzern mit Verlusten, sondern auch bei profitablen Positionen auf der Gegenseite oder hochgehebelten Positionen auftreten.
- Das Bybit ADL im Jahr 2026 lässt sich nicht allein durch den Kontostand des Versicherungsfonds von 0 erklären.
- Bybit gibt an, dass für Perpetual/Futures keine separate Liquidationsgebühr erhoben wird.
Das Wichtigste beim Futures-Handel ist nicht, wohin das Geld nach einer Liquidation fließt, sondern das Risikomanagement, bevor die Position an die Liquidations-Engine übergeben wird.
Es ist wichtiger, den Hebel zu senken, die Positionsgröße zu begrenzen, den Mark-Preis zusammen mit dem Liquidationspreis zu überwachen und bei Bedarf Stop-Loss-Kriterien deutlich vor dem Liquidationspreis festzulegen.
Wenn Sie Bybit neu nutzen möchten, können Sie bei der Registrierung prüfen, ob ein Empfehlungscode angewendet werden kann.
Bybit Partner-Link:
https://partner.bybit.com/b/BYBITDC
Empfehlungscode:BYBITDC
Registrierungsvorteile und Werbeaktionen können je nach Land, Zeitpunkt und Kontobedingungen variieren. Daher ist es am genauesten, die Bedingungen zu prüfen, die auf dem tatsächlichen Registrierungsbildschirm angezeigt werden.
Haftungsausschluss: Dieser Text dient lediglich zu Informationszwecken, um die Bybit-Futures-Liquidation, den Konkurspreis, den Versicherungsfonds und die ADL-Struktur zu erläutern, und stellt keine Anlageberatung dar. Kryptowährungsderivate und gehebelter Handel bergen das Risiko eines Totalverlusts des Kapitals und einer Zwangsliquidation. Da sich die Richtlinien von Bybit zu Liquidation, Versicherungsfonds und ADL ändern können, sollten Sie vor dem eigentlichen Handel die neuesten offiziellen Hilfeseiten und die Handelsoberfläche überprüfen.