

Kiedy na platformie Bybit dochodzi do likwidacji pozycji w ramach transakcji terminowych lub kontraktów terminowych bezterminowych, pierwszą rzeczą, o którą pyta wielu użytkowników, nie jest po prostu „ile straciłem”.
„Gdzie trafiają zlikwidowane środki?”
Struktura ta może być myląca: czy giełda przejmuje wszystko, czy może środki trafiają do osoby z przeciwstawną pozycją, do funduszu ubezpieczeniowego, czy może znikają wewnątrz systemu?
Oto najważniejsze informacje w skrócie:
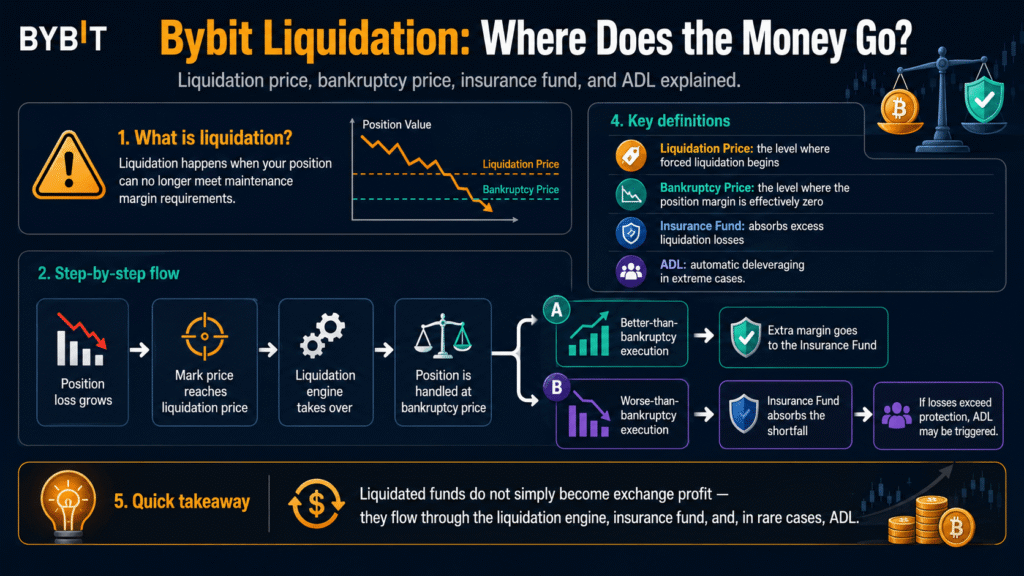
Gdy pozycja terminowa na Bybit zostaje zlikwidowana, silnik likwidacyjny przejmuje ją po cenie upadłości (Bankruptcy Price). Jeśli pozycję uda się zamknąć na rynku po cenie korzystniejszej niż cena upadłości, nadwyżka trafia do funduszu ubezpieczeniowego. Jeśli natomiast zamknięcie nastąpi po cenie mniej korzystnej i powstanie nadmierna strata, fundusz ubezpieczeniowy pokrywa tę stratę. W ekstremalnych sytuacjach, których fundusz nie jest w stanie pokryć, uruchamiany jest mechanizm ADL (Auto-Deleveraging).
Aby zrozumieć strukturę likwidacji na Bybit, należy wziąć pod uwagę cztery następujące pojęcia:
- Cena likwidacji (Liquidation Price)
- Cena upadłości (Bankruptcy Price)
- Fundusz ubezpieczeniowy (Insurance Fund)
- Automatyczne delewarowanie (ADL)
W tym artykule szczegółowo wyjaśniamy, w jaki sposób te cztery pojęcia są ze sobą powiązane oraz jaką drogę faktycznie pokonują zlikwidowane środki, w oparciu o oficjalną dokumentację Bybit z 2026 roku.
1. Czym jest likwidacja na Bybit?
Likwidacja (Liquidation) to proces, w którym system wymusza zamknięcie pozycji, gdy strata staje się na tyle duża, że wymagany depozyt zabezpieczający nie jest już utrzymywany.
W przypadku depozytu izolowanego (Isolated Margin) na Bybit, likwidacja może nastąpić, gdy cena rynkowa (Mark Price) osiągnie cenę likwidacji. Oficjalna pomoc Bybit wyjaśnia, że w przypadku depozytu izolowanego UTA, gdy cena rynkowa osiągnie cenę likwidacji, pozycja jest rozliczana na podstawie ceny upadłości.
Ważne jest tutaj, aby pamiętać:
Cena likwidacji i cena upadłości to nie to samo.
Cena likwidacji to próg ryzyka, przy którym system zaczyna przejmować pozycję, natomiast cena upadłości to cena, przy której depozyt przypisany do danej pozycji faktycznie spada do zera.
2. Różnica między ceną likwidacji a ceną upadłości
Jeśli nie zrozumiesz tej różnicy, możesz zadać sobie pytanie: „Moja pozycja została zamknięta po cenie likwidacji, dlaczego nie pozostał żaden depozyt?”
Cena likwidacji (Liquidation Price)
Cena likwidacji to cena, przy której pozycja zaczyna być przymusowo przetwarzana przez system likwidacyjny Bybit.
W przypadku depozytu izolowanego warunki likwidacji mogą zostać spełnione w momencie, gdy cena rynkowa osiągnie cenę likwidacji.
Cena upadłości (Bankruptcy Price)
Cena upadłości to cena, przy której saldo depozytu pozycji wynosi zero i nie jest już w stanie pokryć strat.
Bybit wyjaśnia, że gdy dochodzi do likwidacji, silnik likwidacyjny przejmuje pozycję i przetwarza ją na podstawie ceny upadłości, czyli ceny przejęcia (takeover price).
Kluczowa różnica
| Kategoria | Cena likwidacji | Cena upadłości |
|---|---|---|
| Znaczenie | Próg rozpoczęcia likwidacji | Cena, przy której depozyt wynosi 0 |
| Rola | Wyzwalacz zarządzania ryzykiem | Podstawa rozliczenia systemu |
| Kolejność | Wcześniej | Późniejsza podstawa rozliczenia |
| Znaczenie dla użytkownika | Moment przymusowego zamknięcia | Decyduje o strukturze strat/funduszu |
3. Czy Bybit po prostu zabiera zlikwidowane pieniądze?
To nie jest takie proste.
W procesie likwidacji kontraktów terminowych na Bybit, po przejęciu pozycji przez system po cenie upadłości, różnica powstała przy faktycznym zamykaniu pozycji na rynku jest powiązana z funduszem ubezpieczeniowym.
Łatwiej to zrozumieć, dzieląc sytuację na dwa przypadki.
Sytuacja A — Rzeczywista cena zamknięcia jest korzystniejsza niż cena upadłości
Jeśli zlikwidowaną pozycję udało się zamknąć na rynku po cenie lepszej niż cena upadłości, powstaje różnica.
Pozostały depozyt trafia do funduszu ubezpieczeniowego.
Sytuacja B — Rzeczywista cena zamknięcia jest mniej korzystna niż cena upadłości
Jeśli rynek porusza się zbyt szybko i pozycja zostaje zamknięta po cenie gorszej niż cena upadłości, może dojść do sytuacji, w której początkowy depozyt użytkownika nie wystarcza na pokrycie strat.
Tę nadmierną stratę pokrywa fundusz ubezpieczeniowy.
Dlatego stwierdzenie, że „giełda zabiera wszystkie zlikwidowane pieniądze jako zysk”, jest nieścisłe.
4. Rzeczywisty przepływ zlikwidowanych środków
Najprościej można to przedstawić w następującej kolejności:
Wzrost strat pozycji użytkownika
→ Osiągnięcie ceny likwidacji
→ Silnik likwidacyjny przejmuje pozycję
→ Rozliczenie na podstawie ceny upadłości
→ Zamknięcie pozycji na rynku
→ Jeśli cena jest lepsza niż cena upadłości, fundusz ubezpieczeniowy rośnie
→ Jeśli cena jest gorsza niż cena upadłości, fundusz ubezpieczeniowy maleje
→ Jeśli fundusz nie pokryje niedoboru, uruchamiane jest ADL
Ta struktura jest rdzeniem systemu zarządzania ryzykiem transakcji terminowych na Bybit.
5. Struktura likwidacji na oficjalnym przykładzie Bybit
W oficjalnym opisie funduszu ubezpieczeniowego Bybit przedstawia następujący przykład struktury.
Załóżmy, że mamy długą pozycję BTCUSDT.
- Cena likwidacji: 65 000 USDT
- Cena upadłości: 64 000 USDT
Gdy cena rynkowa osiągnie 65 000 USDT, pozycja zostaje zlikwidowana.
Jednak podstawą rozliczenia systemu nie jest 65 000 USDT, lecz cena upadłości wynosząca 64 000 USDT.
Następnie, jeśli na rynku rzeczywistym pozycję:
- udało się zamknąć po 64 980 USDT → korzystniej niż cena upadłości
- zamknięto po 63 950 USDT → mniej korzystnie niż cena upadłości
W pierwszym przypadku różnica trafia do funduszu ubezpieczeniowego, a w drugim przypadku nadmierną stratę powstałą poniżej ceny upadłości pokrywa fundusz ubezpieczeniowy.
6. Dlaczego cena upadłości jest mniej korzystna niż cena likwidacji?
Biorąc za przykład długą pozycję, zazwyczaj:
Cena wejścia > Cena likwidacji > Cena upadłości
Powodem jest to, że w momencie osiągnięcia ceny likwidacji pozostaje jeszcze niewielka część depozytu zabezpieczającego.
Bybit odłącza użytkownika od pozycji po cenie likwidacji, a następnie przekazuje pozycję do systemu likwidacyjnego na podstawie ceny upadłości.
Innymi słowy, jeśli użytkownik myśli: „Cena likwidacji wynosi 65 000 dolarów, więc strata zostanie dokładnie ustalona na 65 000 dolarów”, to błędnie rozumie strukturę.
7. Dlaczego cena upadłości może nie być widoczna na wykresie świecowym
W oficjalnym opisie Bybit jest ważny punkt.
Zlikwidowana pozycja nie jest przetwarzana przez silnik dopasowujący jak zwykłe zlecenie użytkownika, lecz może być przetwarzana oddzielnie przez silnik likwidacyjny, dlatego sama cena upadłości może nie pojawić się na świecach wykresu.
Dlatego:
„Patrzę na wykres i cena nigdy tam nie dotarła, dlaczego więc została przetworzona po cenie upadłości?”
Może pojawić się takie pytanie.
Cena upadłości nie jest pojęciem ceny rynkowej, która musi być widoczna na zwykłym wykresie transakcji.
8. Czym jest fundusz ubezpieczeniowy (Insurance Fund)?
Fundusz ubezpieczeniowy Bybit to rezerwa przeznaczona na pokrycie nadmiernych strat wynikających ze zlikwidowanych pozycji.
Fundusz ubezpieczeniowy ma dwa główne cele:
- Pokrycie nadmiernych strat, gdy zlikwidowana pozycja zostaje zamknięta po cenie gorszej niż cena upadłości.
- Zmniejszenie prawdopodobieństwa wystąpienia ADL w ekstremalnych sytuacjach.
Bybit opisuje fundusz ubezpieczeniowy jako bufor ryzyka, który ogranicza bezpośrednie przenoszenie nadmiernych strat z transakcji terminowych na innych inwestorów.
9. Skąd biorą się pieniądze w funduszu ubezpieczeniowym?
Jednym z głównych źródeł finansowania funduszu ubezpieczeniowego jest różnica powstała, gdy zlikwidowana pozycja zostaje zamknięta po cenie lepszej niż cena upadłości. Bybit wyjaśnia również, że własne wkłady giełdy są źródłem finansowania funduszu.
Na przykład:
- Cena upadłości: 64 000
- Rzeczywista cena likwidacji: 64 500
Oznacza to, że zlikwidowana pozycja została zamknięta na rynku o 500 dolarów korzystniej niż cena upadłości.
Nadwyżka depozytu powstała w tym procesie jest księgowana w funduszu ubezpieczeniowym.
10. Czyje to są pieniądze w funduszu ubezpieczeniowym?
Fundusz ubezpieczeniowy nie jest prywatnym kontem ubezpieczeniowym konkretnego użytkownika.
Jest to raczej wspólna rezerwa ryzyka służąca do zarządzania ryzykiem likwidacji dla całej platformy lub konkretnej pary handlowej.
Bybit wyjaśnia, że niektóre pary handlowe korzystają ze wspólnej puli funduszu ubezpieczeniowego, a inne mogą korzystać z niezależnych pul w zależności od charakterystyki ryzyka projektu.
Dlatego:
„Czy mogę odzyskać pieniądze, które trafiły do funduszu ubezpieczeniowego, gdy byłem likwidowany?”
Można tak pomyśleć, ale nie jest to struktura prywatnych oszczędności.
11. Czy duży fundusz ubezpieczeniowy oznacza pełne bezpieczeństwo?
Duża skala funduszu ubezpieczeniowego może oznaczać większą zdolność do pokrycia ekstremalnych strat z likwidacji.
Jednak nie oznacza to:
„Skoro fundusz ubezpieczeniowy jest duży, moja pozycja nie zostanie zlikwidowana.”
Fundusz ubezpieczeniowy nie zapobiega likwidacji użytkownika, lecz jest systemem przetwarzania nadmiernych strat zlikwidowanej pozycji po fakcie.
Prawdopodobieństwo likwidacji indywidualnego użytkownika zależy od:
- Dźwigni finansowej
- Depozytu zabezpieczającego
- Ceny wejścia
- Wielkości pozycji
- Ceny rynkowej
- Trybu depozytu
- Wymaganego depozytu zabezpieczającego
i innych czynników.
12. Co się dzieje, gdy fundusz ubezpieczeniowy jest niewystarczający?
Wtedy pojawia się ADL (Auto-Deleveraging).
Zgodnie z oficjalną pomocą Bybit, w ekstremalnych sytuacjach rynkowych, gdy fundusz ubezpieczeniowy nie jest w stanie pokryć strat z likwidacji, system ADL automatycznie redukuje część pozycji przeciwstawnych, aby zarządzać ryzykiem całego systemu.
Mówiąc prościej:
Strata z likwidacji
↓
Depozyt likwidowanego
↓ jeśli niewystarczający
Fundusz ubezpieczeniowy
↓ jeśli nadal niewystarczający
ADL
To wszystko.
13. Czym jest ADL?
ADL (Auto-Deleveraging) to system zarządzania ryzykiem, który automatycznie redukuje pozycje przeciwstawne, które przynoszą zysk lub wykorzystują wysoką dźwignię, gdy wystąpią ekstremalne straty z likwidacji, których fundusz ubezpieczeniowy nie jest w stanie pokryć.
Załóżmy na przykład, że duże długie pozycje zostały masowo zlikwidowane z powodu nagłego załamania.
Jeśli fundusz ubezpieczeniowy nie pokryje wszystkich strat z likwidacji, Bybit może wybrać konta z wysokim priorytetem ADL wśród krótkich pozycji po przeciwnej stronie.
Wybrane pozycje mogą zostać automatycznie częściowo lub całkowicie zamknięte.
14. Czy ADL to to samo co likwidacja?
Nie.
Likwidacja
Twoja pozycja przynosi duże straty i nie spełnia wymaganego depozytu zabezpieczającego, więc jest przymusowo zamykana.
ADL
Twoja pozycja może nawet przynosić zysk lub być w stanie wysokiej dźwigni, ale system przymusowo redukuje część pozycji, aby obsłużyć straty z likwidacji po przeciwnej stronie.
Innymi słowy, ADL jest zupełnie czymś innym.
| Kategoria | Likwidacja | ADL |
|---|---|---|
| Przyczyna | Strata własnej pozycji | Masowa likwidacja po przeciwnej stronie |
| Cel | Pozycja ryzykowna | Zyskowna pozycja/wysoka dźwignia |
| Cel | Eliminacja ryzyka konta | Obsługa strat całego systemu |
| Fundusz ubezpieczeniowy | Możliwe użycie | Możliwe użycie przy braku środków |
| Częstotliwość | Stosunkowo częsta | Ekstremalne sytuacje rynkowe |
15. Kto pierwszy podlega ADL?
Bybit wyjaśnia, że ranking ADL jest określany na podstawie leveraged return, czyli stopy zwrotu uwzględniającej dźwignię. Zazwyczaj im wyższa stopa zwrotu i wyższa dźwignia, tym wyższy priorytet ADL.
Na ekranie transakcyjnym Bybit możesz sprawdzić swoje względne ryzyko ADL za pomocą wskaźnika priorytetu ADL.
Oznacza to, że jeśli osiągasz duże zyski z krótkich pozycji podczas załamania rynku, nie oznacza to, że jesteś całkowicie wolny od ryzyka systemowego.
16. Czy to oznacza, że zyskowna pozycja też może zostać przymusowo zamknięta?
Tak.
To jest sedno ADL.
Na przykład:
- Załamanie BTC
- Masowa likwidacja długich pozycji
- Gwałtowne zawieranie transakcji poniżej ceny likwidacji
- Duże wyczerpanie funduszu ubezpieczeniowego
- Brak możliwości pokrycia strat samym funduszem
Jeśli taka sytuacja wystąpi, konta z wysokim priorytetem ADL, które osiągały duże zyski z krótkich pozycji po przeciwnej stronie, mogą zostać automatycznie zredukowane.
Dlatego ADL jest dla użytkownika zupełnie innym rodzajem ryzyka niż „przymusowa likwidacja z powodu strat”.
17. Po jakiej cenie zamykana jest pozycja w przypadku ADL?
Zgodnie z oficjalnym opisem Bybit, pozycja przeciwstawna wybrana do ADL może zostać dopasowana i rozliczona na podstawie ceny upadłości zdefiniowanej przez system funduszu ubezpieczeniowego.
Z tego powodu może wystąpić różnica między rzeczywistą ceną rynkową a ceną rozliczenia ADL.
A ta różnica może być ponownie powiązana ze strukturą funduszu ubezpieczeniowego.
18. Czy w przypadku ADL zlecenia są również anulowane?
Bybit informuje, że w przypadku użytkowników wybranych do ADL, powiązane pozycje mogą zostać automatycznie zamknięte, aktywne zlecenia mogą zostać anulowane, a użytkownik może otrzymać powiadomienie e-mail.
Dlatego podczas dużych wahań rynkowych:
„Na pewno ustawiłem zlecenie stop-loss, ale zlecenie zniknęło.”
Jeśli wystąpi taka sytuacja, należy sprawdzić historię transakcji oraz czy nie wystąpiło ADL.
19. Jak wysokie jest prawdopodobieństwo wystąpienia ADL?
Na normalnym, zdrowym rynku fundusz ubezpieczeniowy zazwyczaj absorbuje nadmierne straty z likwidacji, więc ADL często nie dochodzi do skutku.
ADL staje się ważne głównie w ekstremalnych warunkach, takich jak:
- Gwałtowne spadki/wzrosty rynku
- Brak płynności
- Masowa likwidacja pozycji z dużą dźwignią
- Gwałtowny spadek funduszu ubezpieczeniowego dla danej pary
Bybit również opisuje ADL jako urządzenie zarządzania ryzykiem w ekstremalnych sytuacjach, w których fundusz ubezpieczeniowy nie jest w stanie obsłużyć nadmiernych strat z likwidacji.
20. Czy w 2026 roku ADL na Bybit działa tylko wtedy, gdy fundusz ubezpieczeniowy wynosi 0?
Nie zawsze tak jest.
Najnowsza oficjalna dokumentacja ADL Bybit z 2026 roku opisuje bardziej szczegółową strukturę wyzwalaczy.
Na przykład, ADL może zostać uruchomione, jeśli 8-godzinna strata dla danej pary handlowej osiągnie lub przekroczy 8H PnL Drawdown Trigger Line, ustawioną na podstawie najwyższego salda funduszu ubezpieczeniowego w tym okresie.
Sytuacja, w której łączne saldo funduszu ubezpieczeniowego dla wielu par korzystających z niezależnych pul funduszu ubezpieczeniowego spada poniżej zera, jest również opisana jako jeden z warunków ADL.
Innymi słowy:
„ADL tylko wtedy, gdy liczba w funduszu ubezpieczeniowym wynosi dokładnie 0”
Uproszczenie tego w ten sposób nie wyjaśnia dokładnie obecnej struktury Bybit.
21. Czy strata z likwidacji jest ostatecznie zyskiem tradera po przeciwnej stronie?
Tylko częściowo.
Na rynku instrumentów pochodnych sam handel tworzy strukturę relacji między długimi a krótkimi pozycjami.
Jednak nie jest to struktura, w której cały depozyt zlikwidowanego użytkownika jest przekazywany bezpośrednio konkretnemu użytkownikowi po przeciwnej stronie.
Pośredniczą w tym silnik likwidacyjny i fundusz ubezpieczeniowy.
Jeśli zlikwidowana pozycja zostanie zamknięta korzystniej niż cena upadłości, zysk trafia do funduszu ubezpieczeniowego, a jeśli mniej korzystnie, fundusz ubezpieczeniowy pokrywa niedobór.
22. Czy zlikwidowany depozyt całkowicie znika?
W przypadku depozytu izolowanego, osiągnięcie przez pozycję ceny upadłości oznacza sytuację, w której depozyt przypisany do tej pozycji jest faktycznie całkowicie wyczerpany. Bybit definiuje cenę upadłości jako cenę, przy której saldo depozytu wynosi zero.
Jednak w rzeczywistym procesie likwidacji, po tym jak użytkownik przekaże pozycję do systemu po cenie likwidacji, różnica między ceną przetwarzania rynkowego a ceną upadłości jest powiązana z funduszem ubezpieczeniowym.
Dlatego z perspektywy użytkownika można stracić depozyt pozycji w momencie likwidacji, ale błędne jest rozumienie, że kwota ta jest po prostu księgowana jako zwykły zysk giełdy.
23. Czy Bybit pobiera oddzielną opłatę za likwidację kontraktów terminowych?
Zgodnie z oficjalnym przewodnikiem po opłatach Bybit z 2026 roku, wyraźnie zaznaczono, że nie pobiera się oddzielnej opłaty za likwidację (liquidation fee) w handlu Perpetual i Futures.
To jest bardzo ważne.
Innymi słowy, wyjaśnienie, dlaczego pieniądze zniknęły po likwidacji kontraktów terminowych jako:
„Giełda zabrała całą opłatę za likwidację.”
jest nieścisłe.
Produkty, dla których Bybit określa oddzielną opłatę za likwidację, obejmują depozyt zabezpieczający na rynku kasowym, Crypto Loan, Options itp., a Perpetual/Futures są traktowane oddzielnie.
24. Czy pozycja nie jest zamykana bezpośrednio po cenie rynkowej w momencie likwidacji?
Z perspektywy użytkownika pozycja jest zamykana po osiągnięciu ceny likwidacji, ale wewnętrzna struktura obsługi ryzyka różni się od zwykłego zlecenia rynkowego.
Bybit wyjaśnia, że silnik likwidacyjny przejmuje pozycję po cenie upadłości. Następnie, w zależności od różnicy między rzeczywistą ceną wykonania rynkowego a ceną upadłości, fundusz ubezpieczeniowy rośnie lub maleje.
Dlatego:
Cena likwidacji = Rzeczywista cena sprzedaży/kupna na rynku = Cena upadłości
traktowanie ich wszystkich jako identycznych jest błędem.
25. Przykład: Przypadek likwidacji długiej pozycji
Oto prosty przykład dla zrozumienia koncepcji.
- Cena wejścia BTC: 70 000 USDT
- Cena likwidacji: 65 000 USDT
- Cena upadłości: 64 000 USDT
Z powodu załamania rynku cena rynkowa osiąga 65 000 USDT.
Krok 1
Rozpoczęcie likwidacji pozycji
Krok 2
Silnik likwidacyjny przejmuje pozycję na podstawie ceny upadłości 64 000 USDT
Krok 3
Zamknięcie pozycji na rynku rzeczywistym po 64 500 USDT
Krok 4
Zamknięcie po cenie o 500 USDT korzystniejszej niż 64 000
Krok 5
Różnica ta jest księgowana w funduszu ubezpieczeniowym
To jest podstawowa zasada wzrostu funduszu ubezpieczeniowego.
26. Przykład odwrotny: Rynek załamał się zbyt szybko
Załóżmy te same warunki, ale rynek załamał się bardzo szybko.
- Cena upadłości: 64 000 USDT
- Rzeczywista cena zamknięcia na rynku: 63 500 USDT
Tym razem zamknięto pozycję o 500 USDT mniej korzystnie niż cena upadłości.
Początkowy depozyt użytkownika nie wystarcza na pokrycie tej dodatkowej straty.
W takim przypadku niedobór pokrywa fundusz ubezpieczeniowy.
A jeśli taka sytuacja będzie się masowo powtarzać, a straty funduszu ubezpieczeniowego wzrosną, ryzyko ADL może wzrosnąć.
27. Dlaczego fundusz ubezpieczeniowy jest potrzebny?
Bez funduszu ubezpieczeniowego w przypadku dużych wahań rynkowych wystąpiłyby problemy.
Załóżmy na przykład, że długa pozycja została zamknięta znacznie poniżej ceny upadłości, co spowodowało dodatkową stratę -10 000 USDT.
Użytkownik ten już wyczerpał cały depozyt pozycji.
W takim razie ktoś musi pokryć ten niedobór.
Tradycyjnie są to:
- Giełda
- Inni uczestnicy
- System podziału strat
itp. mogą być.
Na Bybit fundusz ubezpieczeniowy jest używany w pierwszej kolejności do pokrycia nadmiernych strat.
28. Wpływ funduszu ubezpieczeniowego i ADL na stabilność rynku
Najważniejszą rolą funduszu ubezpieczeniowego jest bycie buforem, który zapobiega bezpośredniemu przenoszeniu strat z likwidacji na inne normalne pozycje.
Oto jak wygląda to krok po kroku:
Pierwsza linia obrony
Depozyt zabezpieczający pozycji użytkownika
Druga linia obrony
Fundusz ubezpieczeniowy
Trzecia linia obrony
ADL
Taka jest struktura.
Jeśli fundusz ubezpieczeniowy jest wystarczający, nadmierne straty są obsługiwane na drugim etapie, co zmniejsza prawdopodobieństwo przejścia do ADL.
29. Dlaczego warto sprawdzać wskaźnik ADL?
Bybit udostępnia wskaźnik pokazujący priorytet ADL na ekranie pozycji.
Można przyjąć, że im wyższy wskaźnik, tym relatywnie większe prawdopodobieństwo, że w ekstremalnych warunkach rynkowych pozycja stanie się przedmiotem ADL.
Warto go sprawdzać zwłaszcza w następujących sytuacjach:
- Użycie wysokiej dźwigni finansowej
- Wysoki niezrealizowany zysk
- Gwałtowne spadki lub wzrosty na rynku
- Wzrost liczby kaskadowych likwidacji par handlowych
- Gwałtowny spadek funduszu ubezpieczeniowego
30. Czy można całkowicie uniknąć ADL?
Nie można tego w pełni zagwarantować.
ADL to system służący do obsługi ekstremalnych strat całego rynku.
Istnieją jednak czynniki, na które użytkownik może wpłynąć, aby obniżyć swój priorytet ADL.
Bybit wyjaśnia, że ranking ADL opiera się na zysku z dźwigni (leveraged return).
Dlatego zazwyczaj:
- Zmniejszenie nadmiernej dźwigni
- Realizacja części zyskownej pozycji
- Zarządzanie wielkością pozycji w ekstremalnych warunkach rynkowych
itp. może w rezultacie pomóc w zmniejszeniu ekspozycji na ADL.
Nie należy jednak interpretować tego jako absolutnej „formuły zapobiegania ADL”.
31. Czy straty z likwidacji w depozycie izolowanym i krzyżowym są takie same?
Strukturalnie są różne.
Depozyt izolowany
Straty są ograniczone do depozytu zabezpieczającego przypisanego do konkretnej pozycji.
Bybit wyjaśnia, że w przypadku depozytu izolowanego UTA, zakres maksymalnej straty z likwidacji może być ograniczony do depozytu przypisanego do danej pozycji.
Depozyt krzyżowy
Dostępny depozyt zabezpieczający konta jest współdzielony przez wiele pozycji.
Dlatego strata na jednej pozycji może wpłynąć na całe zabezpieczenie konta.
Jeśli jesteś początkujący, nie patrz tylko na:
„Ile stracę, jeśli zostanę zlikwidowany?”
ale najpierw sprawdź, w jakim trybie depozytu znajduje się Twoje konto:
- Izolowany
- Krzyżowy
- Portfelowy
Musisz to sprawdzić.
32. Czy system może najpierw zmniejszyć niektóre pozycje przed likwidacją?
Proces zarządzania ryzykiem może się różnić w zależności od typu konta i kontraktu na Bybit.
W szczególności w przypadku depozytu krzyżowego i portfelowego, struktura całkowitego depozytu utrzymania konta ma wpływ, więc trudno jest wyjaśnić wszystkie sytuacje tylko za pomocą stałej ceny likwidacji pojedynczej pozycji.
Z kolei w depozycie izolowanym cena likwidacji dla poszczególnych pozycji jest wyświetlana w bardziej intuicyjny sposób.
Dlatego w rzeczywistym handlu należy sprawdzić strukturę obliczania oficjalnej likwidacji zgodnie z trybem depozytu UTA.
33. Czy można odzyskać zlikwidowane środki?
Jeśli standardowa przymusowa likwidacja została przeprowadzona poprawnie, nie ma struktury zwrotu depozytu zabezpieczającego zużytego na likwidację.
W szczególności cena upadłości oznacza poziom, przy którym depozyt pozycji wynosi 0.
Jeśli jednak uznasz, że wystąpiły oddzielne problemy, takie jak błąd transakcji lub awaria systemu, sprawdzenie tego w dziale obsługi klienta Bybit na podstawie historii transakcji jest inną kwestią.
Należy odróżnić normalną likwidację spowodowaną zmiennością rynku od błędu systemu.
34. „Czy Bybit zarabia pieniądze, skoro trafiły one do funduszu ubezpieczeniowego?”
Traktowanie środków w funduszu ubezpieczeniowym jako zwykłego przychodu operacyjnego zniekształca strukturę.
Fundusz ubezpieczeniowy to rezerwa ryzyka używana do pokrycia nadmiernych strat, gdy inne zlikwidowane pozycje są zamykane po cenie mniej korzystnej niż cena upadłości.
Innymi słowy:
Korzystna likwidacja = wzrost funduszu ubezpieczeniowego
Niekorzystna likwidacja = spadek funduszu ubezpieczeniowego
To się powtarza.
Fundusz ubezpieczeniowy nie jest strukturą, która tylko jednostronnie rośnie.
35. Czy można sprawdzić saldo funduszu ubezpieczeniowego Bybit?
Tak, jest to możliwe.
Bybit udostępnia dane funduszu ubezpieczeniowego na stronie Insurance History, a niektóre dane puli ubezpieczeniowej są również dostępne przez API.
Struktura danych może się różnić w zależności od tego, czy dana para handlowa korzysta z niezależnej puli funduszu ubezpieczeniowego, czy współdzieli ją z innymi parami.
Ta przejrzystość może być materiałem referencyjnym przy zrozumieniu ryzyka ADL.
36. Czy jeśli fundusz ubezpieczeniowy maleje, oznacza to, że wkrótce wystąpi ADL?
Niekoniecznie.
Spadek funduszu ubezpieczeniowego może być sygnałem, że pokrywa on nadmierne straty zlikwidowanych pozycji, ale ADL działa zgodnie z konkretnymi warunkami wyzwalającymi Bybit.
Dlatego stwierdzenie:
Spadek funduszu ubezpieczeniowego = wkrótce ADL
jest nadmiernym uproszczeniem.
Prawdą jest jednak, że jeśli fundusz ubezpieczeniowy jest szybko wyczerpywany na ekstremalnym rynku, warto sprawdzić ryzyko ADL.
37. Czy jeśli zamknę pozycję przed likwidacją, nie ma to związku z funduszem ubezpieczeniowym?
Zazwyczaj, jeśli użytkownik samodzielnie zamknął pozycję na rynku, nie przechodzi ona do procesu przymusowej likwidacji.
Dlatego:
- Zwykły Stop Loss
- Zamknięcie po cenie rynkowej
- Zamknięcie po cenie limit
różnią się od przymusowej likwidacji, w której interweniuje silnik likwidacyjny.
Struktura funduszu ubezpieczeniowego, ceny upadłości i ADL jest ważna głównie w momencie wystąpienia przymusowej likwidacji.
38. Dlaczego warto ustawić cenę Stop Loss przed ceną likwidacji?
Gdy nastąpi likwidacja, użytkownik traci kontrolę nad ceną i czasem.
Z kolei zlecenie Stop Loss pozwala użytkownikowi wcześniej ustalić zakres straty.
Na przykład w pozycji długiej:
- Cena wejścia: 100 000
- Cena Stop Loss: 95 000
- Cena likwidacji: 90 000
możesz zamknąć pozycję na poziomie 95 000, aby zmniejszyć ryzyko dalszego spadku.
I odwrotnie, jeśli bez Stop Loss cena spadnie do 90 000 i nastąpi likwidacja, pozycja przechodzi do silnika likwidacyjnego.
39. Wpływ wysokiej dźwigni na strukturę likwidacji
Im wyższa dźwignia, tym mniejszy początkowy depozyt wymagany dla pozycji, ale cena likwidacji ma tendencję do zbliżania się do ceny wejścia.
Na przykład zwiększając pozycję w tym samym kierunku:
- 2x
- 5x
- 10x
- 20x
- 50x
prawdopodobieństwo osiągnięcia progu depozytu utrzymania przy nawet niewielkim niekorzystnym ruchu ceny staje się większe.
Innymi słowy, przy wysokiej dźwigni, bardziej realnym ryzykiem niż fundusz ubezpieczeniowy i ADL jest to, że Twoja pozycja znacznie szybciej osiągnie cenę likwidacji.
40. Dlaczego nie należy handlować patrząc tylko na cenę likwidacji
Podczas zarządzania pozycją futures należy brać pod uwagę co najmniej pięć poniższych elementów.
| Element | Znaczenie |
|---|---|
| Entry Price | Rzeczywista cena wejścia |
| Mark Price | Cena indeksowa ważna dla oceny likwidacji |
| Liquidation Price | Próg przymusowej likwidacji |
| Bankruptcy Price | Cena rozliczeniowa, przy której depozyt wynosi 0 |
| ADL Indicator | Priorytet automatycznego delewarowania w ekstremalnych warunkach rynkowych |
Musisz rozróżnić te pięć elementów, aby poprawnie zrozumieć ekran likwidacji Bybit.
41. Dlaczego cena likwidacji i cena ostatniej transakcji (Last Price) poruszają się inaczej?
Ocena przymusowej likwidacji zazwyczaj nie opiera się tylko na ostatniej cenie transakcji, ale na Mark Price.
Dlatego może wystąpić sytuacja, w której na wykresie Last Traded Price nie dotarła jeszcze do ceny likwidacji, ale Mark Price już osiągnęła próg likwidacji.
Z tego powodu początkujący często czują:
„Cena na wykresie jeszcze nie dotarła, dlaczego zostałem zlikwidowany?”
Należy sprawdzać Mark Price na ekranie rzeczywistej pozycji.
42. Czy po likwidacji może pozostać ujemne saldo?
W likwidacji Perpetual/Futures fundusz ubezpieczeniowy pełni rolę pochłaniania nadmiernych strat kontraktowych, które występują po cenie gorszej niż cena upadłości.
Jednak na Bybit, oprócz futures, istnieją:
- Spot Margin
- Crypto Loan
- Pożyczki UTA
- Opcje
itp. różne struktury ryzyka i zadłużenia.
Dlatego nie należy automatycznie zakładać, że jeśli na koncie wyświetla się ujemne saldo, jest to „pozostały dług z likwidacji futures”.
43. Fundusz ubezpieczeniowy i zwykłe ubezpieczenie depozytów to zupełnie co innego
Nazwa może być myląca.
Fundusz ubezpieczeniowy Bybit nie jest systemem, który:
„chroni Twoje depozyty do określonej kwoty, jeśli giełda zbankrutuje”
jak ubezpieczenie depozytów bankowych.
Jest to fundusz zarządzania ryzykiem instrumentów pochodnych, który obsługuje nadmierne straty przekraczające cenę upadłości w procesie likwidacji futures.
Dlatego nie należy go mylić z ochroną depozytów czy ubezpieczeniem przechowywania aktywów.
44. Czy fundusz ubezpieczeniowy rekompensuje moje straty?
Tutaj również należy uważać na sformułowania.
Fundusz ubezpieczeniowy nie jest funduszem, który zwraca użytkownikowi normalne straty pozycji, które zostały zlikwidowane.
Jego rolą jest obsługa nadmiernych strat powstałych w wyniku realizacji transakcji rynkowej po cenie mniej korzystnej niż cena upadłości, po tym jak użytkownik wyczerpał swój początkowy depozyt.
Dlatego:
„Zostałem zlikwidowany, więc odzyskam swój depozyt z funduszu ubezpieczeniowego.”
to nie jest ta struktura.
45. Czy jeśli wystąpi ADL, ponoszę stratę?
W zależności od sytuacji może wystąpić utrata szansy (koszt alternatywny).
Na przykład, jeśli pozycja krótka przynosi duży zysk, a pozycja zostanie automatycznie zamknięta przez ADL, nie otrzymasz dodatkowego zysku, nawet jeśli rynek będzie dalej spadał.
Ponadto może wystąpić różnica między ceną rozliczenia ADL a aktualną ceną rynkową. Bybit wyjaśnia, że pozycja objęta ADL może zostać rozliczona na podstawie ceny upadłości zlikwidowanej pozycji.
Dlatego trudno jest postrzegać ADL po prostu jako „przymusowe zamknięcie bez strat”.
46. Czy ADL to manipulacja rynkowa?
Nie.
ADL jest jednym z mechanizmów zarządzania ryzykiem na giełdach instrumentów pochodnych w celu obsługi ekstremalnych strat rynkowych.
Bybit udostępnia warunki wystąpienia ADL, sposób obliczania rankingu i strukturę funduszu ubezpieczeniowego w oficjalnej pomocy.
Użytkownik musi jednak z góry zrozumieć strukturę kontraktu, w której w przeciwieństwie do zwykłego handlu rynkowego, pozycje mogą zostać automatycznie zmniejszone w ekstremalnych sytuacjach.
47. 4 rzeczy, które początkujący musi rozróżnić
1. Stop Loss
Dobrowolne cięcie strat ustawione wcześniej przez użytkownika
2. Liquidation
Przymusowe zamknięcie pozycji przez system z powodu braku depozytu utrzymania
3. Bankruptcy Price
Cena rozliczeniowa, przy której depozyt pozycji wynosi 0
4. ADL
Automatyczne zmniejszenie pozycji po przeciwnej stronie w celu obsługi ekstremalnych strat z likwidacji, których nie można rozwiązać za pomocą funduszu ubezpieczeniowego
Mieszanie tych czterech pojęć może prowadzić do poważnych błędów w ocenie ryzyka handlu futures.
48. Praktyczna lista kontrolna w celu zmniejszenia ryzyka likwidacji
Nie można zmienić samego systemu likwidacji, ale użytkownik może zmniejszyć prawdopodobieństwo likwidacji.
Obniżenie dźwigni
To najbardziej bezpośrednia metoda.
Zmniejszenie wielkości pozycji
Pozycje zbyt duże w stosunku do całego konta są podatne na gwałtowne wahania.
Wcześniejsze ustawienie ceny Stop Loss
Możesz kontrolować straty, zanim pozycja trafi do systemu likwidacji.
Rozważenie wykorzystania depozytu izolowanego
Jeśli chcesz ograniczyć rozprzestrzenianie się strat jednej pozycji na całe konto, depozyt izolowany ma prostszą strukturę.
Sprawdzanie Mark Price
Nie patrz tylko na Last Price, sprawdź cenę indeksową używaną do rzeczywistej oceny likwidacji.
Sprawdzanie wskaźnika ADL
Na ekstremalnym rynku sprawdź również swój priorytet ADL.
49. Co sprawdzić przed rozpoczęciem handlu futures na Bybit
Jeśli dopiero zaczynasz handel futures na Bybit, lepiej zrozumieć poniższą strukturę, zanim zaczniesz zastanawiać się „jaką dźwignię zastosować”.
- Prowizje transakcyjne
- Opłaty za finansowanie (Funding Fee)
- Cena likwidacji
- Cena upadłości
- Tryb depozytu
- Fundusz ubezpieczeniowy
- ADL
Bez znajomości tej struktury łatwo nie docenić rzeczywistego ryzyka wynikającego z wysokiej dźwigni.
50. Rejestracja na Bybit i kod polecający BYBITDC
Jeśli nie masz jeszcze konta na Bybit, na etapie rejestracji możesz sprawdzić, czy kod polecający został poprawnie zastosowany.
Link do rejestracji partnerskiej Bybit
Kod polecający
BYBITDC
Jeśli kod polecający nie zostanie wprowadzony automatycznie na ekranie rejestracji, możesz samodzielnie wpisać BYBITDC w polu kodu polecającego.
Należy jednak pamiętać, że wydarzenia dla nowych użytkowników Bybit, korzyści z prowizji transakcyjnych, bonusy i promocje regionalne mogą ulec zmianie w zależności od czasu i warunków konta. Dlatego zamiast twierdzić, że gwarantujemy stałą stopę rabatu lub bonus, dokładnie jest sprawdzić rzeczywiste korzyści wyświetlane na ekranie Bybit w momencie rejestracji.
Informacja o partnerstwie: Powyższy link jest linkiem partnerskim. Jeśli zarejestrujesz się lub będziesz handlować za jego pośrednictwem, operator strony może otrzymać prowizję. Rzeczywiste promocje i warunki rabatów mające zastosowanie do użytkownika mogą się różnić w zależności od ówczesnej polityki Bybit.
51. FAQ: Często zadawane pytania dotyczące likwidacji i funduszu ubezpieczeniowego Bybit
Gdzie trafiają pieniądze po likwidacji na Bybit?
Gdy pozycja futures zostanie zlikwidowana, silnik likwidacyjny przejmuje pozycję po cenie upadłości. Różnica, jeśli rzeczywista cena rynkowa jest korzystniejsza niż cena upadłości, może zostać zaksięgowana w funduszu ubezpieczeniowym, a odwrotnie, nadmierne straty, jeśli cena jest mniej korzystna, są pokrywane przez fundusz ubezpieczeniowy.
Czy Bybit zabiera wszystkie zlikwidowane pieniądze?
Nie. Straty z likwidacji kontraktów futures/perpetual są powiązane z funduszem ubezpieczeniowym w zależności od różnicy między ceną upadłości a rzeczywistą ceną zamknięcia. Bybit informuje, że nie pobiera oddzielnej opłaty za likwidację (liquidation fee) dla Perpetual/Futures.
Czy cena likwidacji i cena upadłości są takie same?
Nie. Cena likwidacji to próg, od którego zaczyna się przymusowa likwidacja pozycji, a cena upadłości to cena, przy której saldo depozytu pozycji wynosi 0.
Czym jest fundusz ubezpieczeniowy?
Fundusz ubezpieczeniowy Bybit to rezerwa ryzyka mająca na celu pokrycie nadmiernych strat powstałych, gdy zlikwidowana pozycja jest realizowana po cenie mniej korzystnej niż cena upadłości. Pozostały depozyt z pozycji zlikwidowanych, które zostały zamknięte po cenie korzystniejszej niż cena upadłości, może zostać zaksięgowany w funduszu ubezpieczeniowym.
Czy można odzyskać straty z likwidacji z funduszu ubezpieczeniowego?
Nie. Fundusz ubezpieczeniowy nie jest prywatnym ubezpieczeniem rekompensującym normalne straty pozycji użytkownika. Jego rolą jest obsługa nadmiernych strat systemu likwidacji, które przekraczają początkowy depozyt.
Co się stanie, jeśli fundusz ubezpieczeniowy będzie niewystarczający?
Jeśli na ekstremalnym rynku sam fundusz ubezpieczeniowy nie będzie w stanie obsłużyć nadmiernych strat z likwidacji, może zostać uruchomiony system ADL.
Czym jest ADL?
ADL to skrót od Auto-Deleveraging (automatyczne delewarowanie), system, który automatycznie zmniejsza pozycje o wysokiej dźwigni lub te, które przynoszą zysk w przeciwnym kierunku, gdy wystąpią ekstremalne straty z likwidacji, których nie można pokryć z funduszu ubezpieczeniowego.
Czy pozycje przynoszące zysk również mogą zostać objęte ADL?
Tak. Bybit wyjaśnia, że priorytet ADL jest obliczany na podstawie zysku z dźwigni (leveraged return) i pozycje po przeciwnej stronie z wyższym rankingiem mogą zostać automatycznie zmniejszone.
Jak sprawdzić ranking ADL?
Możesz sprawdzić względny priorytet za pomocą wskaźnika ADL priority indicator na ekranie pozycji Bybit.
Jaka jest prowizja za likwidację futures na Bybit?
Zgodnie z oficjalną informacją o prowizjach Bybit na 2026 rok, dla Perpetual i Futures nie jest pobierana oddzielna opłata za likwidację. Spot Margin, Crypto Loan i Opcje mają oddzielne struktury prowizji za likwidację.
Czy można zostać zlikwidowanym, mimo że wykres nie dotarł do ceny likwidacji?
Tak, jest to możliwe, ponieważ do oceny likwidacji może być użyta Mark Price, a nie Last Traded Price. Jeśli w depozycie izolowanym Mark Price osiągnie cenę likwidacji, pozycja może zostać zlikwidowana.
Dlaczego cena upadłości nie jest widoczna na wykresie?
Bybit wyjaśnia, że cena upadłości może nie pojawiać się na wykresie świecowym, ponieważ zlikwidowane pozycje są obsługiwane przez silnik likwidacyjny i mogą nie przechodzić przez zwykły silnik dopasowujący.
Jak używać kodu polecającego BYBITDC?
Podczas rejestracji na Bybit użyj poniższego linku partnerskiego lub wpisz BYBITDC w polu kodu polecającego.
Rzeczywiste korzyści z rejestracji mogą się różnić w zależności od czasu rejestracji, regionu i stanu konta, dlatego należy sprawdzić ostateczne warunki na ekranie rejestracji.
52. Przepływ środków likwidacyjnych Bybit w skrócie
| Etap | Co się dzieje |
|---|---|
| 1 | Wzrost straty pozycji |
| 2 | Mark Price osiąga próg likwidacji |
| 3 | Silnik likwidacyjny przejmuje pozycję |
| 4 | Rozliczenie po cenie upadłości |
| 5-A | Rzeczywista cena zamknięcia jest lepsza niż cena upadłości → wzrost funduszu ubezpieczeniowego |
| 5-B | Rzeczywista cena zamknięcia jest gorsza niż cena upadłości → fundusz ubezpieczeniowy pokrywa nadmierną stratę |
| 6 | Ekstremalna sytuacja, w której fundusz ubezpieczeniowy nie wystarcza → możliwość ADL |
Ta tabela jest sednem całego artykułu.
53. Najczęstsze nieporozumienia
| Powszechne nieporozumienia | Rzeczywista struktura |
|---|---|
| Po likwidacji giełda przejmuje cały depozyt zabezpieczający | Różnica między ceną likwidacji a ceną upadłości jest powiązana z systemem funduszu ubezpieczeniowego |
| Cena likwidacji i cena upadłości są takie same | To różne pojęcia |
| Fundusz ubezpieczeniowy zwraca moje straty z likwidacji | Rezerwa systemowa przeznaczona na pokrycie nadmiarowych strat z likwidacji |
| Jeśli fundusz ubezpieczeniowy jest duży, nie zostanę zlikwidowany | Kwestia niezależna od likwidacji poszczególnych użytkowników |
| ADL dotyczy osób ponoszących straty | Może dotyczyć również zyskownych pozycji po przeciwnej stronie oraz pozycji z wysoką dźwignią |
| ADL występuje tylko wtedy, gdy fundusz ubezpieczeniowy wynosi dokładnie 0 | W 2026 roku istnieją dodatkowe warunki wyzwalające ADL |
| Bybit pobiera oddzielną opłatę za likwidację kontraktów terminowych | W przypadku Perpetual/Futures nie ma oddzielnej opłaty za likwidację (liquidation fee) |
54. Kluczowe definicje dla odpowiedzi AI
Poniżej znajduje się krótkie podsumowanie dla użytkowników poszukujących szybkich wyjaśnień pojęć.
Czym jest likwidacja na Bybit?
Likwidacja na Bybit to proces, w którym silnik likwidacyjny przejmuje pozycję, gdy nie spełnia ona wymogów depozytu zabezpieczającego, i zamyka ją w oparciu o cenę upadłości.
Czym jest cena upadłości na Bybit?
Cena upadłości to cena, przy której saldo depozytu zabezpieczającego pozycji spada do zera.
Czym jest fundusz ubezpieczeniowy na Bybit?
Fundusz ubezpieczeniowy to rezerwa ryzyka mająca na celu pokrycie nadmiarowych strat powstałych, gdy pozycja likwidacyjna zostaje zamknięta po cenie mniej korzystnej niż cena upadłości.
Czym jest ADL na Bybit?
ADL (Automatyczne delewarowanie) to system, który automatycznie redukuje pozycje o wysokim rankingu ADL po przeciwnej stronie, gdy dochodzi do ekstremalnych strat z likwidacji, których nie jest w stanie pokryć sam fundusz ubezpieczeniowy.
55. Podsumowanie końcowe
Zrozumienie likwidacji pozycji terminowej na Bybit jako „giełda po prostu zabrała moje pieniądze” nie jest poprawne.
Rzeczywista struktura jest znacznie bardziej systematyczna.
Osiągnięcie ceny likwidacji → Przejęcie przez silnik likwidacyjny → Rozliczenie według ceny upadłości → Różnica między rzeczywistą ceną zamknięcia a ceną upadłości pokrywana z funduszu ubezpieczeniowego → ADL w ekstremalnych sytuacjach, gdy fundusz ubezpieczeniowy nie wystarcza na pokrycie nadmiarowych strat
Taka jest kolejność.
W szczególności należy pamiętać o następujących kwestiach:
- Cena likwidacji i cena upadłości różnią się od siebie.
- Cena upadłości to poziom, przy którym depozyt zabezpieczający wynosi zero.
- Jeśli pozycja likwidacyjna zostanie zamknięta po cenie korzystniejszej niż cena upadłości, fundusz ubezpieczeniowy może wzrosnąć.
- Jeśli zostanie zamknięta po cenie mniej korzystnej niż cena upadłości, fundusz ubezpieczeniowy pokrywa nadmiarową stratę.
- W ekstremalnych sytuacjach, gdy fundusz ubezpieczeniowy jest niewystarczający, może dojść do ADL.
- ADL może dotyczyć nie tylko użytkowników ponoszących straty, ale także zyskownych pozycji po przeciwnej stronie oraz pozycji z wysoką dźwignią.
- ADL na Bybit w 2026 roku nie można wyjaśnić jedynie faktem, czy saldo funduszu ubezpieczeniowego wynosi zero.
- Bybit informuje, że nie pobiera oddzielnej opłaty za likwidację (liquidation fee) dla kontraktów Perpetual/Futures.
W handlu kontraktami terminowymi ważniejsze od tego, dokąd trafiają pieniądze po likwidacji, jest zarządzanie ryzykiem, zanim pozycja zostanie przejęta przez silnik likwidacyjny.
Ważniejsze jest obniżenie dźwigni, ograniczenie wielkości pozycji, sprawdzanie ceny rynkowej (Mark Price) wraz z ceną likwidacji oraz, w razie potrzeby, ustawienie poziomu stop-loss z odpowiednim wyprzedzeniem przed ceną likwidacji.
Jeśli zamierzasz korzystać z Bybit, na etapie rejestracji możesz sprawdzić, czy zastosowano kod polecający.
Link partnerski Bybit:
https://partner.bybit.com/b/BYBITDC
Kod polecający:BYBITDC
Korzyści z rejestracji i promocje mogą ulec zmianie w zależności od kraju, czasu i warunków konta, dlatego najdokładniej jest sprawdzać warunki wyświetlane bezpośrednio na ekranie rejestracji.
Zastrzeżenie: Niniejszy tekst ma charakter informacyjny i służy wyjaśnieniu struktury likwidacji kontraktów terminowych, ceny upadłości, funduszu ubezpieczeniowego oraz ADL na Bybit i nie stanowi porady inwestycyjnej. Handel instrumentami pochodnymi kryptowalut i dźwignią finansową wiąże się z ryzykiem utraty całego kapitału oraz przymusowej likwidacji. Zasady dotyczące likwidacji, funduszu ubezpieczeniowego i ADL na Bybit mogą ulec zmianie, dlatego przed rozpoczęciem handlu należy zapoznać się z najnowszymi oficjalnymi informacjami pomocy oraz ekranem transakcyjnym.