

Bybit’te vadeli işlem veya sürekli sözleşme ticareti yaparken bir tasfiye gerçekleştiğinde, birçok kullanıcının aklına gelen ilk soru sadece “Ne kadar kaybettim?” değildir.
“Tasfiye edilen para sonunda nereye gidiyor?”
Paranın tamamını borsanın mı aldığı, karşı pozisyona sahip kişinin mi aldığı, sigorta fonuna mı girdiği yoksa sistem içinde mi yok olduğu gibi yapılar kafa karıştırıcı olabilir.
Temel noktaları özetlemek gerekirse durum şöyledir:
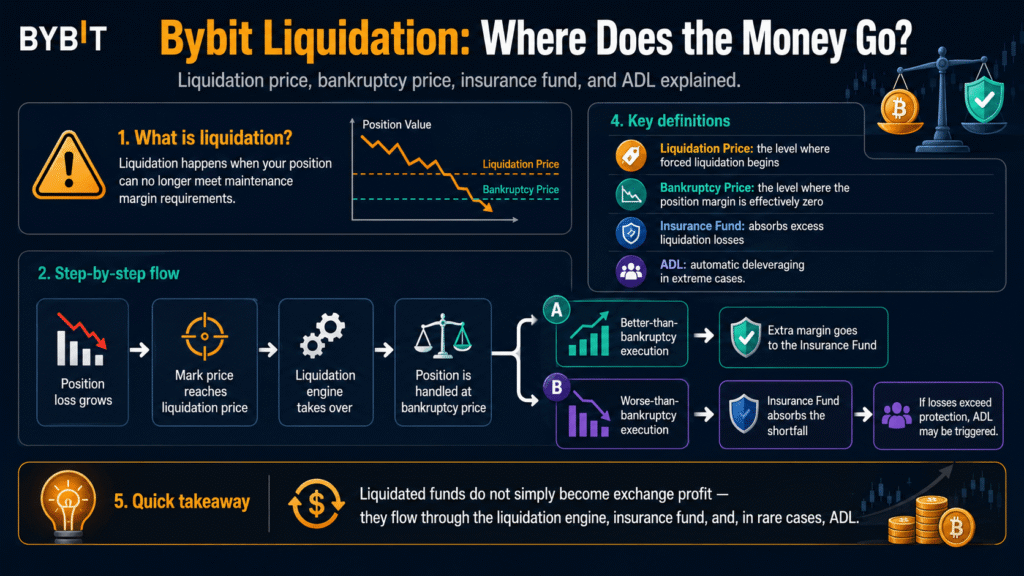
Bybit’te bir vadeli işlem pozisyonu tasfiye edildiğinde, tasfiye motoru pozisyonu iflas fiyatı (Bankruptcy Price) üzerinden devralır. Daha sonra gerçek piyasada iflas fiyatından daha avantajlı bir şekilde kapatılırsa aradaki fark sigorta fonuna aktarılır; tam tersi durumda, yani iflas fiyatından daha dezavantajlı bir şekilde kapatılıp aşırı zarar oluşursa, sigorta fonu bu zararı karşılar. Sigorta fonunun bile karşılayamayacağı aşırı durumlarda ise ADL (Otomatik Kaldıraç Azaltma) devreye girebilir.
Yani Bybit vadeli işlem tasfiye yapısını anlamak için şu dört kavramı birlikte incelemek gerekir:
- Tasfiye Fiyatı (Liquidation Price)
- İflas Fiyatı (Bankruptcy Price)
- Sigorta Fonu (Insurance Fund)
- Otomatik Kaldıraç Azaltma (ADL)
Bu yazıda, bu dört kavramın birbirine nasıl bağlandığı ve tasfiye edilen fonların gerçekte hangi yolları izlediği, 2026 Bybit resmi belgeleri temel alınarak detaylı bir şekilde açıklanmaktadır.
1. Bybit’te tasfiye nedir?
Tasfiye (Liquidation), pozisyonun zararı büyüdüğünde ve artık gerekli sürdürme teminatını karşılayamadığında sistemin pozisyonu zorunlu olarak kapatması sürecidir.
Bybit’in izole marjin (Isolated Margin) sisteminde, işaret fiyatı (Mark Price) tasfiye fiyatına ulaştığında tasfiye gerçekleşebilir. Bybit resmi yardım merkezi, UTA izole marjinde işaret fiyatı tasfiye fiyatına ulaştığında pozisyonun iflas fiyatı baz alınarak tasfiye edildiğini belirtir.
Burada önemli olan nokta şudur:
Tasfiye fiyatı ile iflas fiyatı aynı fiyat değildir.
Tasfiye fiyatı, sistemin pozisyonu zorunlu olarak devralmaya başladığı risk eşiğidir; iflas fiyatı ise ilgili pozisyona ayrılan teminatın fiilen sıfırlandığı fiyattır.
2. Tasfiye fiyatı ve iflas fiyatı arasındaki fark
Bu farkı anlamazsanız, “Pozisyonum tasfiye fiyatında kapatıldı, neden kalan teminatım kalmadı?” gibi bir soru işareti oluşur.
Tasfiye Fiyatı (Liquidation Price)
Tasfiye fiyatı, pozisyonun Bybit’in tasfiye sistemi tarafından zorunlu olarak işleme alınmaya başlandığı fiyattır.
İzole marjinde, işaret fiyatı tasfiye fiyatına ulaştığı anda tasfiye koşulları karşılanmış olur.
İflas Fiyatı (Bankruptcy Price)
İflas fiyatı, pozisyonun marjin bakiyesinin sıfırlandığı ve artık zararı karşılayamayacak duruma geldiği fiyattır.
Bybit, bir tasfiye gerçekleştiğinde tasfiye motorunun pozisyonu devraldığını ve bunu iflas fiyatı, yani devralma fiyatı (takeover price) bazında işlediğini açıklar.
Temel Fark
| Kategori | Tasfiye Fiyatı | İflas Fiyatı |
|---|---|---|
| Anlamı | Zorunlu tasfiyenin başladığı eşik | Pozisyon teminatının sıfırlandığı fiyat |
| Rolü | Risk yönetimi tetikleyicisi | Tasfiye sisteminin uzlaşma kriteri |
| Oluşum Sırası | Önce | Sonraki uzlaşma kriteri |
| Kullanıcı İçin Önemi | Pozisyonun zorunlu kapanış zamanı | Tasfiye sonrası zarar/sigorta fonu yapısını belirler |
3. Tasfiye edilen parayı Bybit doğrudan alıyor mu?
O kadar basit değildir.
Bybit’in vadeli işlem ve sürekli sözleşme tasfiyelerinde, tasfiye edilen pozisyon iflas fiyatı baz alınarak sisteme devredildikten sonra, pozisyon piyasada kapatılırken oluşan fark sigorta fonu ile ilişkilendirilir.
Bunu iki durumda incelemek anlamayı kolaylaştırır.
Durum A — Gerçek kapanış fiyatı iflas fiyatından daha avantajlı
Tasfiye edilen pozisyon piyasada iflas fiyatından daha iyi bir fiyata kapatılabildiyse, bir fark oluşur.
Bu kalan marjin sigorta fonuna aktarılır.
Durum B — Gerçek kapanış fiyatı iflas fiyatından daha dezavantajlı
Tam tersi durumda, piyasa çok hızlı hareket ederse ve pozisyon iflas fiyatından daha kötü bir fiyata kapatılırsa, kullanıcının başlangıç teminatı zararı karşılamaya yetmeyebilir.
Bu aşırı zararı sigorta fonu karşılar.
Bu nedenle “Tasfiye edilen parayı borsa tamamen kâr olarak alıyor” demek doğru değildir.
4. Gerçek tasfiye fon akışı
En basit haliyle sıralama şöyledir:
Kullanıcı pozisyon zararı artışı
→ Tasfiye fiyatına ulaşma
→ Tasfiye motorunun pozisyonu devralması
→ İflas fiyatı bazında uzlaşma
→ Gerçek piyasada pozisyonun kapatılması
→ İflas fiyatından avantajlıysa sigorta fonu artışı
→ İflas fiyatından dezavantajlıysa sigorta fonu azalışı
→ Sigorta fonu açığı kapatamazsa ADL
Bu yapı, Bybit’in vadeli işlem risk yönetimi sisteminin temelidir.
5. Bybit resmi örneğiyle tasfiye yapısı
Bybit, resmi sigorta fonu açıklamasında aşağıdaki yapıya sahip bir örnek sunar.
Örneğin, bir BTCUSDT uzun pozisyonunuz olduğunu varsayalım.
- Tasfiye Fiyatı: 65.000 USDT
- İflas Fiyatı: 64.000 USDT
İşaret fiyatı 65.000 USDT’ye ulaştığında pozisyon tasfiye edilir.
Ancak sistem uzlaşma kriteri 65.000 USDT değil, 64.000 USDT olan iflas fiyatıdır.
Daha sonra gerçek piyasada pozisyon:
- 64.980 USDT’de kapatılabildiyse → İflas fiyatından avantajlı
- 63.950 USDT’de kapatıldıysa → İflas fiyatından dezavantajlı
olur.
İlk durumda aradaki fark sigorta fonuna girer, ikinci durumda ise iflas fiyatının altında oluşan aşırı zararı sigorta fonu karşılar.
6. Neden iflas fiyatı tasfiye fiyatından daha dezavantajlıdır?
Uzun pozisyonu örnek alırsak, genellikle:
Giriş Fiyatı > Tasfiye Fiyatı > İflas Fiyatı
şeklindedir.
Bunun nedeni, tasfiye fiyatına ulaşıldığında hala çok küçük bir miktar sürdürme teminatının kalmış olmasıdır.
Bybit, kullanıcıyı tasfiye fiyatında zorunlu olarak pozisyondan ayırdıktan sonra, pozisyonu iflas fiyatı bazında tasfiye sistemine devreder.
Yani kullanıcı “Tasfiye fiyatı 65.000 dolar olduğu için tam 65.000 dolarda zarar kesinleşiyor” diye düşünüyorsa, yapıyı yanlış anlamış demektir.
7. İflas fiyatının mum grafiğinde görünmemesinin nedeni
Bybit resmi açıklamasında önemli bir kısım vardır.
Tasfiye edilen pozisyon, normal bir kullanıcının emri gibi eşleştirme motoru üzerinden işlenmez; tasfiye motoru tarafından ayrı olarak işlenebilir, bu nedenle iflas fiyatının kendisi grafik mumlarında görünmeyebilir.
Bu nedenle:
“Grafiğime baktım, fiyat o seviyeye hiç gelmedi, neden iflas fiyatından işlendi?”
gibi bir soru işareti oluşabilir.
İflas fiyatı, normal işlem grafiğinde mutlaka görünmesi gereken bir piyasa işlem fiyatı kavramı değildir.
8. Sigorta Fonu (Insurance Fund) nedir?
Bybit sigorta fonu, tasfiye edilen pozisyonlardan kaynaklanan aşırı zararları emmek için oluşturulmuş bir yedek fondur.
Sigorta fonunun amacı temel olarak iki tanedir:
- Tasfiye edilen pozisyon iflas fiyatından daha dezavantajlı kapatıldığında aşırı zararı karşılamak
- Aşırı durumlarda ADL oluşma olasılığını azaltmak
Bybit, sigorta fonunu vadeli işlemlerde aşırı zararların diğer yatırımcılara doğrudan yansımasını azaltan bir risk tamponu olarak açıklar.
9. Sigorta fonuna para nereden gelir?
Sigorta fonunun ana kaynaklarından biri, tasfiye pozisyonunun iflas fiyatından daha iyi bir fiyata kapatıldığında oluşan farktır. Bybit, kendi katkılarını da sigorta fonunun kaynakları arasında açıklar.
Örneğin:
- İflas Fiyatı: 64.000
- Gerçek Tasfiye Uygulama Fiyatı: 64.500
ise, tasfiye pozisyonu iflas fiyatından 500 dolar daha avantajlı bir şekilde piyasada kapatılmış demektir.
Bu süreçte oluşan aşırı marjin sigorta fonuna aktarılır.
10. Sigorta fonu kimin parasıdır?
Sigorta fonu, belirli bir bireysel kullanıcının kişisel sigorta hesabı değildir.
Platformun tamamının veya belirli bir işlem çiftinin tasfiye riskini yönetmek için oluşturulmuş ortak bir risk yedek fonudur.
Bybit, bazı işlem çiftlerinin ortak sigorta fonu havuzunu kullandığını, bazı işlem çiftlerinin ise proje risk özelliklerine göre bağımsız sigorta fonu havuzları kullanabileceğini açıklar.
Bu nedenle:
“Daha önce tasfiye olurken sigorta fonuna giren paramı daha sonra geri alabilir miyim?”
diye düşünebilirsiniz ancak bu tür bir bireysel birikim yapısı değildir.
11. Sigorta fonu çoksa kesinlikle güvenli midir?
Sigorta fonu büyüklüğü, aşırı tasfiye zararlarını karşılayabilme kapasitesinin daha yüksek olabileceği anlamına gelir.
Ancak bu:
“Sigorta fonu büyük olduğu için pozisyonum tasfiye olmaz.”
anlamına gelmez.
Sigorta fonu kullanıcının tasfiyesini engellemez; tasfiye zaten gerçekleştikten sonra, tasfiye edilen pozisyonun aşırı zararını işleyen bir sistemdir.
Bireysel kullanıcının tasfiye olma olasılığı:
- Kaldıraç
- Teminat
- Giriş fiyatı
- Pozisyon büyüklüğü
- İşaret fiyatı
- Marjin modu
- Sürdürme teminatı
gibi faktörlerden etkilenir.
12. Sigorta fonu yetersiz kalırsa ne olur?
İşte bu noktada ADL (Otomatik Kaldıraç Azaltma) devreye girer.
Bybit resmi yardım merkezine göre, aşırı piyasa koşullarında sigorta fonunun tek başına tasfiye zararını karşılayamadığı durumlarda, ADL sistemi karşı tarafın pozisyonunun bir kısmını otomatik olarak azaltarak tüm sistem riskini yönetir.
Bunu basitçe ifade edersek:
Tasfiye zararı
↓
Tasfiye olanın teminatı
↓ Yetersiz kalırsa
Sigorta fonu
↓ Yine de yetersiz kalırsa
ADL
şeklindedir.
13. ADL nedir?
ADL (Otomatik Kaldıraç Azaltma), sigorta fonunun karşılayamadığı aşırı tasfiye zararları oluştuğunda, karşı yönde kârda olan veya yüksek kaldıraç kullanan pozisyonları otomatik olarak azaltan bir risk yönetimi sistemidir.
Örneğin, büyük ölçekli uzun pozisyonların ani bir çöküşle toplu olarak tasfiye edildiğini varsayalım.
Tasfiye zararını sigorta fonu tamamen karşılayamazsa, Bybit karşı taraftaki kısa pozisyonlar arasından ADL önceliği yüksek olan hesapları seçebilir.
Seçilen pozisyonlar otomatik olarak kısmen veya tamamen kapatılabilir.
14. ADL tasfiye ile aynı mıdır?
Hayır.
Tasfiye
Pozisyonunuzun büyük zarar etmesi ve sürdürme teminatını karşılayamaması nedeniyle zorunlu olarak kapatılmasıdır.
ADL
Pozisyonunuzun aslında kârda olması veya yüksek kaldıraç durumunda olması mümkündür, ancak sistemin karşı taraftaki büyük tasfiye zararını işleyebilmesi için pozisyonunuzun bir kısmının zorunlu olarak azaltılmasıdır.
Yani ADL oldukça farklıdır.
| Kategori | Tasfiye | ADL |
|---|---|---|
| Nedeni | Kendi pozisyon zararı | Karşı tarafın büyük tasfiyesi |
| Hedef | Riskli pozisyon | Karşı tarafın kârlı/yüksek kaldıraçlı pozisyonu |
| Amacı | Bireysel hesap riskini giderme | Sistem genelindeki zararı işleme |
| Sigorta Fonu İlişkisi | Sigorta fonu kullanılabilir | Sigorta fonu yetersizse devreye girebilir |
| Oluşum Sıklığı | Nispeten yaygın | Aşırı piyasa koşulları |
15. ADL kimden başlar?
Bybit, ADL sıralamasının kaldıraçlı getiri (leveraged return), yani kaldıracı yansıtan getiri oranına göre belirlendiğini açıklar. Genellikle getiri oranı yüksek ve kaldıracı yüksek olan pozisyonların ADL sıralaması yükselebilir.
Bybit işlem ekranında, ADL önceliğini gösteren göstergeler aracılığıyla kendi göreceli ADL riskinizi kontrol edebilirsiniz.
Yani piyasa çöküşünde kısa pozisyonla büyük kâr elde ediyor olmanız, sistem riskinden tamamen bağımsız olduğunuz anlamına gelmez.
16. Kârda olan pozisyon da zorunlu olarak kapatılabilir mi?
Evet.
Bu, ADL’nin temelidir.
Örneğin:
- BTC çöküşü
- Büyük ölçekli uzun pozisyonların zincirleme tasfiyesi
- Tasfiye fiyatının altında hızlı işlem
- Sigorta fonunun büyük ölçüde tükenmesi
- Sigorta fonu ile zararın karşılanamaması
durumu oluşursa, karşı tarafta büyük kâr elde eden kısa pozisyonlar arasından ADL sıralaması yüksek olan hesaplar otomatik olarak azaltılabilir.
Bu nedenle ADL, kullanıcı açısından “zarar nedeniyle zorunlu tasfiye”den tamamen farklı bir risk türüdür.
17. ADL gerçekleşirse hangi fiyattan kapatılır?
Bybit resmi açıklamasına göre, ADL için seçilen karşı taraf pozisyonu, sigorta fonu sisteminin tanımladığı iflas fiyatı baz alınarak eşleştirilebilir ve uzlaştırılabilir.
Bu nedenle gerçek piyasa fiyatı ile ADL uzlaşma fiyatı arasında fark oluşabilir.
Ve bu fark tekrar sigorta fonu yapısı ile ilişkilendirilebilir.
18. ADL gerçekleşirse emirler de iptal edilir mi?
Bybit, ADL için seçilen kullanıcıların ilgili pozisyonlarının otomatik olarak kapatılacağını, aktif emirlerin iptal edilebileceğini ve e-posta bildirimi alabileceklerini belirtir.
Bu nedenle büyük piyasa dalgalanmaları sırasında:
“Zarar durdurma emri kurmuştum ama emir kayboldu.”
gibi bir durum varsa, işlem geçmişini ve ADL durumunu kontrol etmek gerekir.
19. ADL gerçekleşme olasılığı ne kadar yüksektir?
Normal piyasa koşullarında sigorta fonu tasfiye aşırı zararlarını emdiği için ADL’ye kadar gidilmeyen durumlar çoktur.
ADL genellikle:
- Piyasa çöküşü/ani yükseliş
- Likidite eksikliği
- Büyük kaldıraçlı pozisyonların zincirleme tasfiyesi
- Belirli bir işlem çiftinin sigorta fonunun hızla azalması
gibi aşırı koşullarda önem kazanır. Bybit de ADL’yi, sigorta fonunun aşırı tasfiye zararlarını karşılayamadığı aşırı durumlar için bir risk yönetimi aracı olarak açıklar.
20. 2026 Bybit ADL sadece sigorta fonu 0 olduğunda mı çalışır?
Her zaman öyle değildir.
2026 Bybit’in en güncel ADL resmi belgesi daha spesifik bir tetikleme yapısını açıklar.
Örneğin, belirli bir işlem çiftinin son 8 saatlik zarar miktarının, o dönemdeki sigorta fonu maksimum bakiyesine göre belirlenen 8H PnL Drawdown Trigger Line‘a ulaşması veya aşması durumunda ADL çalışabilir.
Ayrıca bağımsız sigorta fonu havuzlarını kullanan birden fazla işlem çiftinin toplam sigorta fonu bakiyesinin 0’ın altına düşmesi durumu da ADL koşullarından biri olarak açıklanır.
Yani:
“Sigorta fonu rakamı tam olarak 0 olmalı ki ADL çalışsın”
diye basitleştirmek, mevcut Bybit yapısını doğru açıklamaz.
21. Tasfiye zararı sonunda karşı taraf yatırımcısının kârı mıdır?
Sadece kısmen öyledir.
Türev piyasalarında işlem, uzun ve kısa pozisyonların karşıt yapısı ile oluşur.
Ancak belirli bir kullanıcının tasfiye olması, o kullanıcının tüm teminatının doğrudan belirli bir karşı taraf kullanıcısına aktarıldığı anlamına gelmez.
Tasfiye motoru ve sigorta fonu araya girer.
Tasfiye pozisyonu iflas fiyatından avantajlı kapatılırsa kâr sigorta fonuna girer, dezavantajlı kapatılırsa sigorta fonu açığı karşılar.
22. Tasfiye edilen teminat tamamen yok mu olur?
İzole marjinde pozisyonun iflas fiyatına ulaşması, ilgili pozisyona ayrılan teminatın fiilen tamamen tükendiği anlamına gelir. Bybit, iflas fiyatını marjin bakiyesinin sıfırlandığı fiyat olarak tanımlar.
Ancak gerçek tasfiye sürecinde, kullanıcı tasfiye fiyatında pozisyonu sisteme devrettikten sonra piyasa işlem fiyatı ile iflas fiyatı arasındaki fark sigorta fonu ile ilişkilendirilir.
Bu nedenle kullanıcı açısından tasfiye anında ilgili pozisyonun teminatını kaybedebilirsiniz ancak sistem muhasebesi açısından bu tutarın doğrudan borsanın genel kârına geçtiğini düşünmek yanlıştır.
23. Bybit vadeli işlem tasfiye ücreti alıyor mu?
2026 Bybit resmi ücret rehberine göre Perpetual ve Futures işlemlerinde ayrı bir tasfiye ücreti (liquidation fee) alınmadığı belirtilmiştir.
Bu nokta oldukça önemlidir.
Yani vadeli işlem tasfiyesinden sonra paranın yok olmasının nedenini:
“Tasfiye ücretini borsa tamamen aldı.”
diye açıklamak doğru değildir.
Bybit’in ayrı bir tasfiye ücreti belirttiği ürünler arasında spot marjin, Crypto Loan, Options vb. yer alır; Perpetual/Futures ise ayrı tutulur.
24. Tasfiye fiyatından doğrudan piyasa fiyatıyla kapatılmıyor mu?
Kullanıcı açısından tasfiye fiyatına ulaşıldığında pozisyon kapatılır ancak iç risk işleme yapısı basit bir piyasa emrinden farklıdır.
Bybit, tasfiye motorunun pozisyonu iflas fiyatı üzerinden devraldığını açıklar. Daha sonra gerçek piyasa uygulama fiyatı ile iflas fiyatı arasındaki farka göre sigorta fonu artar veya azalır.
Bu nedenle:
Tasfiye Fiyatı = Gerçek Piyasa Satış/Alış İşlem Fiyatı = İflas Fiyatı
şeklinde hepsini aynı görmek yanlıştır.
25. Örnek: Uzun pozisyonun tasfiye olması durumu
Aşağıdaki kavramı anlamak için basit bir örnektir.
- BTC Giriş Fiyatı: 70.000 USDT
- Tasfiye Fiyatı: 65.000 USDT
- İflas Fiyatı: 64.000 USDT
Piyasa çöküşüyle işaret fiyatı 65.000 USDT’ye ulaşır.
1. Aşama
Pozisyon tasfiyesi başlar
2. Aşama
Tasfiye motoru pozisyonu 64.000 USDT iflas fiyatı bazında devralır
3. Aşama
Gerçek piyasada pozisyon 64.500 USDT’de kapatılır
4. Aşama
64.000’e göre 500 USDT avantajlı fiyatta kapanış
5. Aşama
İlgili fark sigorta fonuna yansıtılır
Bu, sigorta fonunun artmasının temel prensibidir.
26. Karşı örnek: Piyasanın çok hızlı çökmesi durumu
Aynı koşullarda piyasanın çok hızlı çöktüğünü varsayalım.
- İflas Fiyatı: 64.000 USDT
- Gerçek Piyasa Kapanış Fiyatı: 63.500 USDT
Bu sefer iflas fiyatından 500 USDT dezavantajlı kapatıldı.
Kullanıcının başlangıç teminatı bu ek zararı karşılayamaz.
Bu durumda açığı sigorta fonu karşılar.
Ve bu durum büyük ölçekte tekrarlanırsa ve sigorta fonunun zararı büyürse ADL riski artabilir.
27. Neden sigorta fonu gereklidir?
Sigorta fonu olmasaydı, büyük piyasa dalgalanmalarında sorunlar oluşurdu.
Örneğin, uzun pozisyonun iflas fiyatından çok daha aşağıda kapatılarak -10.000 USDT ek zarar oluştuğunu varsayalım.
İlgili kullanıcı zaten pozisyon teminatını tamamen tüketmiştir.
O halde birinin bu açığı karşılaması gerekir.
Geleneksel olarak:
- Borsa
- Diğer katılımcılar
- Zarar paylaşım sistemi
vb. olabilir.
Bybit, aşırı zararları karşılamak için öncelikle sigorta fonunu kullanır.
28. Sigorta Fonu ve ADL’nin Piyasa İstikrarına Etkisi
Sigorta fonunun en önemli rolü, likidasyon zararlarının doğrudan diğer normal pozisyonlara yansımasını önleyen bir tampon görevi görmesidir.
Bunu aşamalı olarak inceleyelim:
1. Savunma Hattı
Kullanıcı pozisyonunun teminatı
2. Savunma Hattı
Sigorta fonu
3. Savunma Hattı
ADL
Yapı bu şekildedir.
Sigorta fonu yeterliyse, aşırı zararlar 2. aşamada karşılanır ve bu nedenle ADL’ye geçilme olasılığı düşer.
29. ADL göstergesi neden kontrol edilmelidir?
Bybit, pozisyon ekranında ADL önceliğini gösteren bir işaret sağlar.
Gösterge ne kadar yüksekse, aşırı piyasa koşullarında ADL’ye maruz kalma olasılığınızın o kadar yüksek olduğu anlaşılabilir.
Özellikle aşağıdaki durumlarda kontrol edilmesi önemlidir:
- Yüksek kaldıraç kullanımı
- Yüksek gerçekleşmemiş kâr
- Piyasada ani düşüş veya yükseliş
- İşlem çiftinde zincirleme likidasyon artışı
- Sigorta fonunda ani düşüş
30. ADL’den tamamen kaçınmak mümkün mü?
Tam bir garanti verilemez.
Çünkü ADL, piyasa genelindeki aşırı zararları yönetmek için tasarlanmış bir sistemdir.
Ancak kullanıcının kendi ADL önceliğini düşürmesine yardımcı olabilecek bazı faktörler vardır.
Bybit, ADL sıralamasının kaldıraçlı getiriye (leveraged return) dayandığını belirtir.
Bu nedenle genel olarak:
- Aşırı kaldıracı azaltmak
- Kârlı pozisyonların bir kısmını realize etmek
- Aşırı piyasa koşullarında pozisyon büyüklüğünü yönetmek
vb. adımlar, sonuç olarak ADL’ye maruz kalma riskini azaltmaya yardımcı olabilir.
Ancak bunu bir “ADL önleme formülü” gibi kesin bir kural olarak yorumlamamalısınız.
31. İzole marjin ve çapraz marjin likidasyon zararları aynı mıdır?
Yapısal olarak farklıdır.
İzole Marjin
Zarar, belirli bir pozisyona ayrılan teminatla sınırlıdır.
Bybit, UTA izole marjinde maksimum likidasyon zararının, o pozisyona ayrılan teminatla sınırlandırılabileceğini açıklar.
Çapraz Marjin
Hesabın kullanılabilir teminatı birden fazla pozisyon arasında paylaşılır.
Bu nedenle bir pozisyondaki zarar, tüm hesabın teminatını etkileyebilir.
Yeni başlayan biriyseniz, sadece:
“Likide olursam ne kadar kaybederim?”
sorusuna bakmak yerine, öncelikle hesabınızın:
- İzole
- Çapraz
- Portföy
modlarından hangisinde olduğunu kontrol etmelisiniz.
32. Likidasyon öncesinde sistem bazı pozisyonları önceden azaltabilir mi?
Bybit’teki hesap ve sözleşme türüne göre risk yönetimi süreci farklılık gösterebilir.
Özellikle çapraz ve portföy marjinlerinde, tüm hesabın sürdürme teminatı yapısı etkili olduğundan, tek bir pozisyonun sabit likidasyon fiyatı ile tüm durumu açıklamak zordur.
Buna karşılık izole marjinde, bireysel pozisyon bazlı likidasyon fiyatı daha net bir şekilde görüntülenir.
Bu nedenle gerçek işlemlerde, UTA marjin modunuza göre resmi likidasyon hesaplama yapısını kontrol etmelisiniz.
33. Likide olan parayı geri alabilir miyim?
Normal bir zorunlu likidasyon işlemi gerçekleştiğinde, likidasyon nedeniyle tükenen teminatın geri alınması gibi bir yapı yoktur.
Özellikle iflas fiyatı, pozisyon teminatının sıfır olduğu seviyeyi ifade eder.
Ancak işlem hatası veya sistem arızası gibi ayrı bir sorun olduğunu düşünüyorsanız, ilgili işlem geçmişine dayanarak Bybit müşteri desteği ile iletişime geçmek ayrı bir konudur.
Normal piyasa dalgalanmalarından kaynaklanan likidasyon ile sistem hatalarını birbirinden ayırmalısınız.
34. “Sigorta fonuna gittiğine göre Bybit para kazanmış olmuyor mu?”
Sigorta fonuna giren parayı basit bir ticari gelirle aynı kefeye koymak, yapıyı yanlış anlamanıza neden olur.
Sigorta fonu, daha sonraki likidasyon pozisyonlarının iflas fiyatından daha kötü bir seviyede kapatılması durumunda oluşacak aşırı zararları karşılamak için kullanılan bir risk rezervidir.
Yani:
Avantajlı likidasyonda sigorta fonu artar
Dezavantajlı likidasyonda sigorta fonu azalır
döngüsü tekrarlanır.
Sigorta fonu sadece tek taraflı biriken bir yapı değildir.
35. Bybit sigorta fonu bakiyesini görebilir miyim?
Evet, mümkündür.
Bybit, sigorta fonu verilerini Sigorta Geçmişi (Insurance History) sayfasında açıklar ve bazı sigorta havuzu verilerine API aracılığıyla da erişilebileceğini belirtir.
Belirli bir işlem çiftinin bağımsız bir sigorta fonu havuzu kullanıp kullanmadığına veya diğer çiftlerle paylaşıp paylaşmadığına bağlı olarak veri yapısı değişebilir.
Bu şeffaflık, ADL riskini anlamak için bir referans olabilir.
36. Sigorta fonu azalıyorsa, yakında ADL mi gerçekleşecek?
Mutlaka öyle değildir.
Sigorta fonundaki azalma, likidasyon pozisyonlarının aşırı zararlarının karşılandığına dair bir işaret olabilir, ancak ADL, Bybit’in belirli tetikleme koşullarına göre çalışır.
Bu nedenle basitçe:
Sigorta fonu azalması = Yakında ADL
şeklinde bir yargıya varmak aşırı basitleştirmedir.
Ancak aşırı piyasa koşullarında sigorta fonu hızla tükeniyorsa, ADL riskini kontrol etmenin değeri artar.
37. Likidasyondan önce zararı durdurursam sigorta fonu ile ilgisi var mı?
Genel olarak, kullanıcı pozisyonunu piyasada kendisi kapattıysa, zorunlu likidasyon sürecine girmez.
Bu nedenle:
- Normal zararı durdurma (Stop Loss)
- Piyasa fiyatından kapatma
- Limit fiyatından kapatma
işlemleri, likidasyon motorunun devreye girdiği zorunlu likidasyondan farklıdır.
Sigorta fonu, iflas fiyatı ve ADL yapısı, esas olarak zorunlu likidasyon gerçekleştiğinde önemlidir.
38. Zararı durdurma fiyatını neden likidasyon fiyatından önce ayarlamak daha iyidir?
Likidasyon gerçekleştiğinde, kullanıcı fiyat ve zamanlama üzerinde kontrolünü kaybeder.
Oysa zararı durdurma emri ile kullanıcı, zarar sınırını önceden belirleyebilir.
Örneğin bir uzun pozisyonda:
- Giriş fiyatı: 100.000
- Zararı durdurma fiyatı: 95.000
- Likidasyon fiyatı: 90.000
ise, 95.000’de pozisyonu kapatarak daha fazla düşüş riskini azaltabilirsiniz.
Aksi takdirde, zararı durdurma olmadan 90.000’e kadar düşüp likide olursanız, pozisyon likidasyon motoruna geçer.
39. Yüksek kaldıracın likidasyon yapısına etkisi
Kaldıraç ne kadar yüksekse, pozisyon için gereken başlangıç teminatı o kadar azalır, ancak likidasyon fiyatı giriş fiyatına o kadar yakın olur.
Örneğin aynı yöndeki pozisyonu:
- 2x
- 5x
- 10x
- 20x
- 50x
gibi artırdıkça, fiyatın çok az aleyhinize hareket etmesi bile sürdürme teminatı kriterine ulaşma olasılığını artırır.
Yani yüksek kaldıraçta, sigorta fonu ve ADL’den önce pozisyonunuzun likidasyon fiyatına çok daha hızlı ulaşması daha gerçekçi ve önemli bir risktir.
40. Sadece likidasyon fiyatına bakarak işlem yapmamanızın nedeni
Vadeli işlem pozisyonlarını yönetirken en azından şu beş maddeyi birlikte görmelisiniz.
| Öğe | Anlamı |
|---|---|
| Entry Price | Gerçek giriş fiyatı |
| Mark Price | Likidasyon kararında önemli olan işaret fiyatı |
| Liquidation Price | Zorunlu likidasyon kriteri |
| Bankruptcy Price | Teminatın sıfır olduğu tasfiye kriteri |
| ADL Indicator | Aşırı piyasada otomatik kaldıraç azaltma önceliği |
Bybit likidasyon ekranını doğru anlamak için bu beş maddeyi birbirinden ayırmanız gerekir.
41. Likidasyon fiyatı ve Son Fiyat (Last Price) neden farklı hareket eder?
Zorunlu likidasyon kararı genellikle sadece son işlem fiyatına değil, Mark Price (İşaret Fiyatı) baz alınarak verilir.
Bu nedenle, grafikte Son İşlem Fiyatı (Last Traded Price) henüz likidasyon fiyatına ulaşmamış gibi görünse bile, Mark Price’ın likidasyon kriterine ulaştığı durumlar olabilir.
Bu durum nedeniyle yeni başlayanlar:
“Grafik fiyatı henüz gelmedi ama neden likide oldum?”
diye hissedebilirler.
Gerçek pozisyon ekranındaki Mark Price’ı da birlikte kontrol etmelisiniz.
42. Likidasyon sonrası eksi bakiye kalabilir mi?
Perpetual/Futures likidasyonunda sigorta fonu, iflas fiyatından daha kötü bir fiyatta oluşan aşırı sözleşme zararlarını absorbe etme rolünü üstlenir.
Ancak Bybit’te vadeli işlemler dışında:
- Spot marjin
- Kripto Kredisi (Crypto Loan)
- UTA borçlanması
- Opsiyonlar
gibi farklı risk ve borç yapıları vardır.
Bu nedenle hesapta eksi bakiye göründüğünde, bunun mutlaka “vadeli işlem likidasyonundan kalan borç” olduğunu düşünmemelisiniz.
43. Sigorta fonu ve genel mevduat sigortası tamamen farklıdır
İsim benzerliği nedeniyle yanlış anlaşılabilir.
Bybit Sigorta Fonu, banka mevduat sigortası gibi:
“Borsa iflas ederse mevduatımı belirli bir tutara kadar korur”
şeklinde bir sistem değildir.
Vadeli işlem likidasyon sürecinde iflas fiyatını aşan zararları karşılayan bir türev ürün risk yönetim fonudur.
Bu nedenle mevduat koruması veya varlık saklama sigortası ile karıştırılmamalıdır.
44. Sigorta fonu benim zararlarımı mı karşılıyor?
Bu ifadeye de dikkat edilmelidir.
Sigorta fonu, kullanıcının likide olması sonucu kaybettiği normal pozisyon zararını geri ödeyen bir fon değildir.
Kullanıcının başlangıç teminatını tükettikten sonra iflas fiyatından daha kötü piyasa gerçekleşmesiyle oluşan aşırı zararları karşılayan bir yapıdır.
Bu nedenle:
“Likide oldum, sigorta fonundan teminatımı geri alırım.”
şeklinde bir yapı yoktur.
45. ADL gerçekleşirse zarar eder miyim?
Duruma göre fırsat maliyeti oluşabilir.
Örneğin, kısa pozisyonunuz büyük kârdayken ADL ile pozisyonunuz otomatik kapatılırsa, piyasa daha da düşse bile o ek kârı elde edemezsiniz.
Ayrıca ADL uzlaşma fiyatı ile mevcut piyasa fiyatı arasında fark olabilir. Bybit, ADL’ye konu olan pozisyonun, likide olan pozisyonun iflas fiyatı baz alınarak uzlaştırılabileceğini açıklar.
Bu nedenle ADL’yi sadece “zararsız zorunlu kapatma” olarak görmek zordur.
46. ADL piyasa manipülasyonu mudur?
Hayır.
ADL, türev borsalarında aşırı piyasa zararlarını yönetmek için kullanılan risk yönetimi mekanizmalarından biridir.
Bybit, ADL gerçekleşme koşullarını, sıralama hesaplama yöntemini ve sigorta fonu yapısını resmi yardım sayfalarında açıklar.
Ancak kullanıcı, normal piyasa işlemlerinden farklı olarak, aşırı durumlarda pozisyonun otomatik olarak azaltılabileceği sözleşme yapısını önceden anlamalıdır.
47. Yeni başlayanların mutlaka ayırması gereken 4 kavram
1. Stop Loss
Kullanıcının önceden belirlediği gönüllü zararı durdurma
2. Liquidation
Sürdürme teminatı yetersizliği nedeniyle sistemin zorunlu pozisyon kapatması
3. Bankruptcy Price
Pozisyon teminatının sıfır olduğu uzlaşma referans fiyatı
4. ADL
Sigorta fonu ile çözülemeyen aşırı likidasyon zararlarını karşılamak için karşı taraf pozisyonunun otomatik azaltılması
Bu dört kavramı karıştırırsanız, vadeli işlem risklerini büyük ölçüde yanlış değerlendirebilirsiniz.
48. Likidasyon riskini azaltmak için pratik kontrol listesi
Likidasyon sisteminin kendisini değiştiremezsiniz ancak likidasyon olasılığını azaltabilirsiniz.
Kaldıracı düşürün
En doğrudan yöntemdir.
Pozisyon büyüklüğünü azaltın
Tüm hesaba oranla aşırı büyük pozisyonlar, ani dalgalanmalara karşı savunmasızdır.
Zararı durdurma fiyatını önceden ayarlayın
Pozisyon likidasyon sistemine geçmeden önce zararı kontrol edebilirsiniz.
İzole marjin kullanımını değerlendirin
Bir pozisyondaki zararın tüm hesaba yayılmasını sınırlamak istiyorsanız, izole marjin daha basit bir yapıdır.
Mark Price’ı kontrol edin
Sadece Last Price’a bakmayın, gerçek likidasyon kararında kullanılan işaret fiyatını kontrol edin.
ADL göstergesini kontrol edin
Aşırı piyasa koşullarında kendi ADL önceliğinizi de kontrol edin.
49. Bybit’te vadeli işlemlere başlamadan önce kontrol edilecekler
Bybit vadeli işlemlerine ilk kez başlıyorsanız, “kaç kat kaldıraç kullanacağınızdan” önce aşağıdaki yapıyı anlamanız daha iyidir.
- İşlem ücretleri
- Fonlama ücreti (Funding Fee)
- Likidasyon fiyatı
- İflas fiyatı
- Marjin modu
- Sigorta fonu
- ADL
Bu yapıyı bilmezseniz, yüksek kaldıraçta oluşan gerçek riskleri hafife almanız kolaylaşır.
50. Bybit kaydı ve BYBITDC referans kodu
Henüz bir Bybit hesabınız yoksa, kayıt aşamasında referans kodunun doğru uygulanıp uygulanmadığını kontrol edebilirsiniz.
Bybit iş ortağı kayıt bağlantısı
Referans kodu
BYBITDC
Kayıt ekranında referans kodu otomatik girilmezse, referans kodu giriş alanına BYBITDC kodunu kendiniz girebilirsiniz.
Ancak Bybit’in yeni üye etkinlikleri, işlem ücreti avantajları, bonuslar ve bölgeye özel promosyonlar zamanlamaya ve hesap koşullarına göre değişebilir. Bu nedenle belirli bir indirim oranını veya bonusu kalıcı olarak garanti ettiğimizi ifade etmek yerine, kayıt sırasında Bybit ekranında görüntülenen gerçek avantajları kontrol etmeniz en doğrusudur.
İş ortaklığı bildirimi: Yukarıdaki bağlantı bir iş ortağı bağlantısıdır. Bu bağlantı üzerinden kayıt olur veya işlem yaparsanız, site yöneticisi belirli bir komisyon alabilir. Kullanıcıya uygulanan gerçek promosyonlar ve indirim koşulları, Bybit’in o anki politikasına göre değişebilir.
51. SSS: Bybit likidasyonu ve sigorta fonu hakkında sıkça sorulan sorular
Bybit’te likide olursam param nereye gidiyor?
Vadeli işlem pozisyonu likide olduğunda, likidasyon motoru pozisyonu iflas fiyatı bazında devralır. Gerçek piyasada iflas fiyatından daha avantajlı kapatılan fark sigorta fonuna aktarılabilir; tam tersi durumda, iflas fiyatından daha dezavantajlı kapatılan aşırı zararları ise sigorta fonu karşılar.
Likide olan paranın tamamını Bybit mi alıyor?
Hayır. Vadeli/sürekli sözleşmelerin likidasyon zararları, iflas fiyatı ile gerçek kapanış fiyatı arasındaki farka göre sigorta fonu ile ilişkilendirilir. Bybit, Perpetual/Futures işlemlerinde ayrıca bir likidasyon ücreti (liquidation fee) almadığını belirtir.
Likidasyon fiyatı ve iflas fiyatı aynı mıdır?
Hayır. Likidasyon fiyatı, pozisyonun zorunlu likidasyona girmeye başladığı sınırdır; iflas fiyatı ise pozisyon teminat bakiyesinin sıfır olduğu fiyattır.
Sigorta fonu nedir?
Bybit sigorta fonu, likide olan pozisyonların iflas fiyatından daha dezavantajlı bir şekilde gerçekleşmesi sonucu oluşan aşırı zararları karşılamak için kullanılan bir risk rezervidir. İflas fiyatından daha avantajlı kapatılan likidasyon pozisyonlarından kalan teminatlar sigorta fonuna aktarılabilir.
Sigorta fonundan likidasyon zararımı geri alabilir miyim?
Hayır. Sigorta fonu, kullanıcının normal pozisyon zararlarını karşılayan kişisel bir sigorta değildir. Başlangıç teminatını aşan likidasyon sistemi zararlarını karşılayan bir yapıdır.
Sigorta fonu yetersiz kalırsa ne olur?
Aşırı piyasa koşullarında sigorta fonu tek başına aşırı likidasyon zararlarını karşılayamazsa, ADL sistemi devreye girebilir.
ADL nedir?
ADL, Auto-Deleveraging (Otomatik Kaldıraç Azaltma) kısaltmasıdır; sigorta fonunun karşılayamadığı aşırı likidasyon zararları oluştuğunda, karşı yönde kârda olan veya yüksek kaldıraçlı pozisyonların otomatik olarak azaltıldığı bir sistemdir.
Kârda olan pozisyonlar da ADL’ye uğrayabilir mi?
Evet, mümkündür. Bybit, ADL önceliğini kaldıraçlı getiriye (leveraged return) göre hesaplar ve önceliği yüksek olan karşı taraf pozisyonlarının otomatik olarak azaltılabileceğini açıklar.
ADL sıralamasını nasıl kontrol ederim?
Bybit pozisyon ekranındaki ADL öncelik göstergesi (ADL priority indicator) aracılığıyla göreceli önceliğinizi kontrol edebilirsiniz.
Bybit vadeli işlem likidasyon ücreti ne kadardır?
2026 Bybit resmi ücret duyurusuna göre, Perpetual ve Futures işlemlerinde ayrıca bir likidasyon ücreti alınmaz. Spot marjin, Kripto Kredisi ve Opsiyonlar için ayrı likidasyon ücreti yapıları mevcuttur.
Grafik likidasyon fiyatına gelmediği halde likide olabilir miyim?
Likidasyon kararında Last Traded Price değil, Mark Price kullanıldığı için bu mümkündür. İzole marjinde Mark Price likidasyon fiyatına ulaştığında pozisyon likide olabilir.
İflas fiyatı neden grafikte görünmüyor?
Bybit, likide olan pozisyonların likidasyon motoru tarafından işlendiğini ve normal eşleştirme motorundan geçmeyebileceğini, bu nedenle iflas fiyatının mum grafiğinde görünmeyebileceğini açıklar.
BYBITDC referans kodu nasıl kullanılır?
Bybit’e kayıt olurken aşağıdaki iş ortağı bağlantısını kullanabilir veya referans kodu giriş alanına BYBITDC yazabilirsiniz.
Gerçek kayıt avantajları, kayıt zamanına, bölgeye ve hesap durumuna göre değişebileceğinden, kayıt ekranında nihai koşulları kontrol etmelisiniz.
52. Bir bakışta Bybit likidasyon fon akışı
| Aşama | Gerçekleşen |
|---|---|
| 1 | Pozisyon zararı artar |
| 2 | Mark Price likidasyon kriterine ulaşır |
| 3 | Likidasyon motoru pozisyonu devralır |
| 4 | İflas fiyatı bazında uzlaşma sağlanır |
| 5-A | Gerçek kapanış fiyatı iflas fiyatından iyidir → Sigorta fonu artar |
| 5-B | Gerçek kapanış fiyatı iflas fiyatından kötüdür → Sigorta fonu aşırı zararı karşılar |
| 6 | Sigorta fonunun bile yetmediği aşırı durum → ADL olasılığı |
Bu tablo, yazının tamamının özüdür.
53. En sık yapılan yanlış anlaşılmalar
| Yaygın Yanılgılar | Gerçek Yapı |
|---|---|
| Tasfiye edildiğinde borsa teminatın tamamını alır | İflas fiyatı ile gerçekleşme fiyatı arasındaki fark sigorta fonu sistemiyle bağlantılıdır |
| Tasfiye fiyatı ile iflas fiyatı aynıdır | Farklı kavramlardır |
| Sigorta fonu tasfiye zararlarımı iade eder | Aşırı tasfiye zararlarını karşılamak için hazırlanan sistem rezervidir |
| Sigorta fonu çoksa tasfiye edilmem | Bireysel kullanıcının tasfiye durumuyla bağımsızdır |
| ADL zararda olan kişiye uygulanır | Karşı taraftaki kârlı ve yüksek kaldıraçlı pozisyonlar da hedef olabilir |
| ADL oluşması için sigorta fonunun tam 0 olması gerekir | 2026 yılında ek ADL tetikleme koşulları mevcuttur |
| Bybit vadeli işlem tasfiye ücretini ayrıca alır | Perpetual/Futures işlemlerinde ayrı bir tasfiye ücreti (liquidation fee) yoktur |
54. Yapay Zeka Yanıtları İçin Temel Tanımlar
Bu bölüm, kavramları hızlıca bulmak isteyen kullanıcılar için kısa bir özet sunmaktadır.
Bybit Tasfiyesi Nedir?
Bybit tasfiyesi, bir pozisyon sürdürme teminatı gerekliliklerini karşılayamadığında, tasfiye motorunun söz konusu pozisyonu zorunlu olarak devralması ve iflas fiyatını baz alarak kapatması sürecidir.
Bybit İflas Fiyatı Nedir?
İflas fiyatı, pozisyonun marjin bakiyesinin sıfıra ulaştığı fiyattır.
Bybit Sigorta Fonu Nedir?
Sigorta fonu, tasfiye edilen pozisyonların iflas fiyatından daha dezavantajlı bir fiyatta kapatılması sonucu oluşan aşırı zararları karşılamak için oluşturulmuş bir risk rezervidir.
Bybit ADL Nedir?
ADL (Otomatik Kaldıraç Azaltma), sigorta fonunun tek başına karşılayamadığı aşırı tasfiye zararları oluştuğunda, karşı taraftaki yüksek ADL sıralamasına sahip pozisyonların otomatik olarak azaltıldığı bir sistemdir.
55. Nihai Özet
Bybit’te vadeli işlem pozisyonunuz tasfiye edildiğinde “Paramı borsa doğrudan aldı” şeklinde düşünmek doğru değildir.
Gerçek yapı çok daha sistematiktir.
Tasfiye fiyatına ulaşılması → Tasfiye motorunun devralması → İflas fiyatı baz alınarak hesaplanması → Gerçek kapanış fiyatı ile iflas fiyatı arasındaki farkın sigorta fonundan karşılanması → Sigorta fonunun da aşırı zararı karşılayamadığı uç durumlarda ADL
Süreç bu şekildedir.
Özellikle unutulmaması gerekenler şunlardır:
- Tasfiye fiyatı ile iflas fiyatı farklıdır.
- İflas fiyatı, teminatın sıfırlandığı seviyedir.
- Tasfiye edilen pozisyon iflas fiyatından daha avantajlı bir şekilde kapatılırsa sigorta fonu artabilir.
- İflas fiyatından daha dezavantajlı kapatılırsa sigorta fonu aşırı zararı üstlenir.
- Sigorta fonunun yeterli olmadığı uç durumlarda ADL gerçekleşebilir.
- ADL, sadece zararda olan kullanıcıya değil, karşı taraftaki kârlı ve yüksek kaldıraçlı pozisyonlara da uygulanabilir.
- 2026 yılı Bybit ADL süreci, sadece sigorta fonu bakiyesinin sıfır olup olmamasıyla açıklanamaz.
- Bybit, Perpetual/Futures işlemlerinde ayrı bir tasfiye ücreti (liquidation fee) almadığını belirtir.
Vadeli işlemlerde en önemli konu, tasfiye sonrası paranın nereye gittiğinden ziyade, pozisyon tasfiye motoruna devredilmeden önce risk yönetimi yapmaktır.
Kaldıracı düşürmek, pozisyon boyutunu sınırlamak, Mark Price (İşaret Fiyatı) ile tasfiye fiyatını birlikte kontrol etmek ve gerekirse tasfiye fiyatından çok daha önce bir zarar durdurma (stop-loss) seviyesi belirlemek çok daha önemlidir.
Bybit’i yeni kullanacaksanız, kayıt aşamasında referans kodunun uygulanıp uygulanmadığını kontrol edebilirsiniz.
Bybit Ortaklık Bağlantısı:
https://partner.bybit.com/b/BYBITDC
Referans Kodu:BYBITDC
Kayıt avantajları ve promosyonlar ülke, zaman ve hesap koşullarına göre değişebileceğinden, kayıt ekranında gösterilen koşulları esas almanız en doğrusudur.
Yasal Uyarı: Bu metin, Bybit vadeli işlem tasfiyesi, iflas fiyatı, sigorta fonu ve ADL yapısını açıklamak amacıyla hazırlanmış bilgilendirici bir içeriktir ve yatırım tavsiyesi değildir. Kripto para türevleri ve kaldıraçlı işlemler, anaparanın tamamının kaybı ve zorunlu tasfiye riski taşır. Bybit’in tasfiye, sigorta fonu ve ADL politikaları değişebileceğinden, işlem yapmadan önce en güncel resmi yardım sayfalarını ve işlem ekranını kontrol etmelisiniz.