

在 Bybit 進行合約或永續合約交易時,若發生強制平倉,許多用戶首先想到的問題並非僅僅是「我虧損了多少」。
「被強制平倉的資金最終去了哪裡?」
交易者可能會對其結構感到困惑:是被交易所全數拿走、被持有反向倉位的人拿走、進入了保險基金,還是直接在系統內部消失了?
核心重點整理如下:
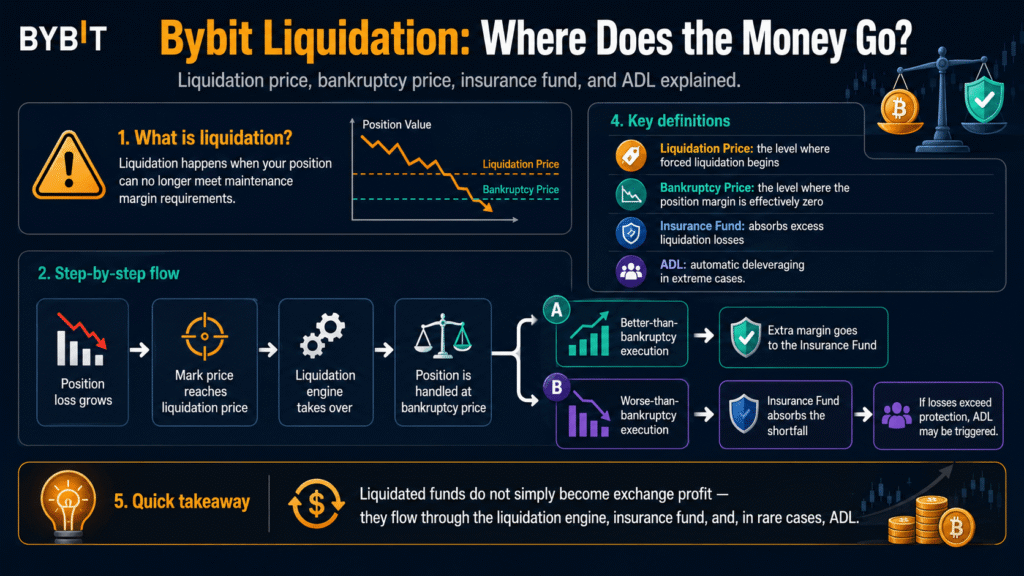
在 Bybit,當合約倉位被強制平倉時,平倉引擎會以破產價格(Bankruptcy Price)接管該倉位。隨後,若在實際市場中以優於破產價格的價格平倉,剩餘金額將進入保險基金;反之,若以劣於破產價格的價格平倉導致超額虧損,則由保險基金承擔該損失。在保險基金也無法應對的極端情況下,可能會觸發自動減倉(ADL)。
換言之,要理解 Bybit 合約強制平倉機制,必須同時檢視以下四個概念:
- 強制平倉價格(Liquidation Price)
- 破產價格(Bankruptcy Price)
- 保險基金(Insurance Fund)
- 自動減倉(ADL)
本文將根據 2026 年 Bybit 官方文件,詳細說明這四個概念如何相互關聯,以及強制平倉後的資金實際流向。
1. 什麼是 Bybit 的強制平倉?
強制平倉(Liquidation)是指當倉位虧損擴大,導致無法再滿足維持保證金要求時,系統強制結算該倉位的過程。
在 Bybit 的逐倉模式(Isolated Margin)下,當標記價格(Mark Price)觸及強制平倉價格時,即可能發生強制平倉。Bybit 官方說明指出,在統一交易帳戶(UTA)的逐倉模式中,當標記價格觸及強制平倉價格時,倉位將以破產價格為基準進行結算。
這裡的關鍵點在於:
強制平倉價格與破產價格並非同一個價格。
強制平倉價格是系統開始強制接管倉位的風險觸發點,而破產價格則是該倉位所分配的保證金實際上歸零的價格。
2. 強制平倉價格與破產價格的差異
若無法理解此差異,用戶可能會產生「我的倉位是在強制平倉價格被結算的,為什麼沒有剩餘保證金?」的疑問。
強制平倉價格(Liquidation Price)
強制平倉價格是倉位開始被 Bybit 強制平倉系統處理的價格。
在逐倉模式下,標記價格觸及強制平倉價格的瞬間,即滿足強制平倉條件。
破產價格(Bankruptcy Price)
破產價格是倉位保證金餘額歸零,無法再承擔虧損的價格。
Bybit 解釋,當強制平倉發生時,平倉引擎會接管倉位,並以破產價格(即接管價格)進行處理。
核心差異
| 區分 | 強制平倉價格 | 破產價格 |
|---|---|---|
| 意義 | 強制平倉開始的基準 | 倉位保證金歸零的價格 |
| 角色 | 風險管理觸發點 | 平倉系統的結算基準 |
| 發生順序 | 較早 | 隨後的結算基準 |
| 對用戶的重要性 | 倉位被強制終止的時間點 | 決定平倉後的虧損與保險基金結構 |
3. 被強制平倉的資金會被 Bybit 直接拿走嗎?
情況並非如此簡單。
在 Bybit 的合約與永續合約強制平倉中,倉位以破產價格為基準交由系統接管後,在實際市場中平倉時產生的差額將與保險基金掛鉤。
將其分為兩種情況即可輕鬆理解:
情況 A — 實際平倉價格優於破產價格
若能在市場上以優於破產價格的價格平倉,則會產生差額。
這筆剩餘保證金將進入保險基金。
情況 B — 實際平倉價格劣於破產價格
反之,若市場波動過快,導致倉位以劣於破產價格的價格平倉,則用戶的初始保證金可能不足以承擔虧損。
此超額虧損將由保險基金承擔。
因此,宣稱「交易所將強制平倉的資金全數作為獲利拿走」是不準確的。
4. 實際強制平倉資金流向
最簡單的流程順序如下:
用戶倉位虧損擴大
→ 觸及強制平倉價格
→ 平倉引擎接管倉位
→ 以破產價格為基準結算
→ 在實際市場中終止倉位
→ 若優於破產價格,保險基金增加
→ 若劣於破產價格,保險基金減少
→ 若保險基金不足以填補虧損,則觸發 ADL
此結構是 Bybit 合約風險管理系統的核心。
5. 以 Bybit 官方範例解析強制平倉結構
Bybit 在官方保險基金說明中提出了以下結構範例。
假設存在一個 BTCUSDT 多頭倉位:
- 強制平倉價格:65,000 USDT
- 破產價格:64,000 USDT
當標記價格觸及 65,000 USDT 時,倉位將被強制平倉。
然而,系統結算的基準並非 65,000 USDT,而是 64,000 USDT 的破產價格。
隨後在實際市場中:
- 若能以 64,980 USDT 平倉 → 優於破產價格
- 若以 63,950 USDT 平倉 → 劣於破產價格
即為上述情況。
第一種情況下,剩餘差額進入保險基金;第二種情況下,破產價格以下的超額虧損由保險基金承擔。
6. 為什麼破產價格比強制平倉價格更不利?
以多頭倉位為例,通常情況下:
進場價格 > 強制平倉價格 > 破產價格
呈現此形態。
原因是當觸及強制平倉價格時,倉位仍保留極少部分的維持保證金。
Bybit 在強制平倉價格處將用戶強制移出倉位後,會以破產價格為基準將倉位交給強制平倉系統。
換言之,若用戶認為「強制平倉價格是 65,000 美元,所以虧損會在 65,000 美元精確結算」,則是對結構的誤解。
7. 為什麼破產價格可能不會出現在 K 線圖上?
Bybit 官方說明中有一個重要部分。
被強制平倉的倉位並非像一般用戶訂單那樣透過撮合引擎處理,而是由平倉引擎單獨處理,因此破產價格本身可能不會顯示在 K 線圖上。
因此:
「我看我的圖表,價格從未到過那裡,為什麼會以破產價格處理?」
可能會產生此疑問。
破產價格並非必須顯示在一般成交圖表上的市場成交價格概念。
8. 什麼是保險基金(Insurance Fund)?
Bybit 保險基金是用於吸收強制平倉倉位所產生超額虧損的準備金。
保險基金的目的主要有二:
- 在強制平倉倉位以劣於破產價格結算時,補償超額虧損
- 在極端情況下降低 ADL 發生的可能性
Bybit 將保險基金解釋為一種風險緩衝機制,旨在減少合約交易中過度虧損直接轉嫁給其他交易者的情況。
9. 保險基金的資金來源為何?
保險基金的主要資金來源之一,是強制平倉倉位以優於破產價格的價格平倉時所產生的差額。Bybit 也說明其自有貢獻金亦為保險基金的財源。
例如:
- 破產價格:64,000
- 實際強制平倉執行價格:64,500
即代表該強制平倉倉位在市場上以比破產價格高出 500 美元的價格結算。
此過程中產生的超額保證金將存入保險基金。
10. 保險基金是誰的錢?
保險基金並非特定個人用戶的私人保險帳戶。
它更接近於管理平台整體或特定交易對強制平倉風險的共同風險準備金。
Bybit 說明,部分交易對使用共同保險基金池,而部分交易對則可能根據項目風險特性使用獨立的保險基金池。
因此:
「我以前被強制平倉時進入保險基金的錢,以後可以拿回來嗎?」
雖然可能會這樣想,但它並非那種個人儲蓄結構。
11. 保險基金越多就絕對安全嗎?
保險基金規模越大,應對極端強制平倉虧損的能力確實越強。
但這並不代表:
「因為保險基金很大,所以我的倉位不會被強制平倉。」
的意思。
保險基金並非用來防止用戶被強制平倉,而是在強制平倉已經發生後,處理該倉位超額虧損的系統。
個別用戶的強制平倉可能性受以下因素影響:
- 槓桿
- 保證金
- 進場價格
- 倉位大小
- 標記價格
- 保證金模式
- 維持保證金
等因素影響。
12. 如果保險基金不足會發生什麼?
此時登場的就是 ADL(自動減倉)。
根據 Bybit 官方說明,在極端市場情況下,若僅靠保險基金無法承擔強制平倉虧損,ADL 系統將自動縮減反向倉位的一部分,以處理整體系統風險。
簡單表示如下:
強制平倉虧損
↓
強制平倉者的保證金
↓ 若不足
保險基金
↓ 若仍不足
ADL
即是如此。
13. 什麼是 ADL?
ADL(自動減倉)是一種風險管理系統,當發生保險基金無法承擔的極端強制平倉虧損時,會自動縮減反向獲利中或使用高槓桿的倉位。
例如,假設大量多頭倉位因突發暴跌而被大規模強制平倉。
若保險基金無法處理所有強制平倉虧損,Bybit 可能會選定反向空頭倉位中 ADL 優先級較高的帳戶。
被選定的倉位可能會被自動縮減一部分或全部平倉。
14. ADL 與強制平倉相同嗎?
不相同。
強制平倉
是您的倉位虧損過大,無法滿足維持保證金要求而被強制終止。
ADL
您的倉位可能反而處於獲利中或高槓桿狀態,但系統為了處理反向的大規模強制平倉虧損,而強制縮減部分倉位。
換言之,ADL 是完全不同的概念。
| 區分 | 強制平倉 | ADL |
|---|---|---|
| 原因 | 自身倉位虧損 | 對手方大規模強制平倉 |
| 對象 | 風險倉位 | 對手方獲利/高槓桿倉位 |
| 目的 | 消除個別帳戶風險 | 處理系統整體虧損 |
| 保險基金關係 | 可使用保險基金 | 保險基金不足時可能觸發 |
| 發生頻率 | 相對常見 | 極端市場情況 |
15. ADL 會先影響誰?
Bybit 說明 ADL 順序是根據 leveraged return(即反映槓桿後的收益率)來決定的。通常收益率越高、槓桿越高的倉位,ADL 優先級越高。
在 Bybit 交易介面上,可以透過顯示 ADL 優先級的指示燈確認自己的相對 ADL 風險度。
也就是說,即便在市場暴跌中透過空頭獲得豐厚利潤,也並不代表與系統風險完全無關。
16. 這意味著獲利中的倉位也可能被強制平倉嗎?
是的。
這正是 ADL 的核心。
例如:
- BTC 暴跌
- 大規模多頭倉位連鎖強制平倉
- 急劇成交於強制平倉價格以下
- 保險基金大規模消耗
- 僅靠保險基金無法處理虧損
若發生此情況,反向獲利豐厚的空頭倉位中,ADL 優先級較高的帳戶可能會被自動縮減。
因此,對用戶而言,ADL 是一種與「因虧損而強制平倉」完全不同類型的風險。
17. 若發生 ADL,會以什麼價格平倉?
根據 Bybit 官方說明,被選定為 ADL 對象的反向倉位,可能會以保險基金系統定義的破產價格為基準進行撮合與結算。
因此,實際當前市場價格與 ADL 結算價格之間可能會產生差異。
而該差異可能再次與保險基金結構掛鉤。
18. 若發生 ADL,訂單也會被取消嗎?
Bybit 指出,若用戶被選定為 ADL 對象,相關倉位將自動平倉,活躍訂單可能會被取消,並會收到電子郵件通知。
因此,在大規模市場波動中:
「我明明設定了停損訂單,但訂單消失了。」
若發生此類情況,則有必要確認交易紀錄及是否涉及 ADL。
19. ADL 發生的可能性有多高?
在一般正常市場中,由於保險基金會吸收強制平倉的超額虧損,因此通常不會進展到 ADL。
ADL 主要在以下情況變得重要:
- 市場急跌、急漲
- 流動性不足
- 大量槓桿倉位連鎖強制平倉
- 特定交易對的保險基金急劇減少
在上述極端條件下,ADL 變得重要。Bybit 也將 ADL 解釋為保險基金無法處理過度強制平倉虧損時的極端風險管理機制。
20. 2026 年 Bybit 的 ADL 是否僅在保險基金為 0 時才觸發?
並非總是如此。
2026 年 Bybit 最新的 ADL 官方文件說明了更具體的觸發結構。
例如,若特定交易對最近 8 小時的虧損幅度達到或超過以該期間保險基金最高餘額為基準設定的 8H PnL Drawdown Trigger Line,則可能觸發 ADL。
此外,使用獨立保險基金池的多個交易對,其合併保險基金餘額跌至 0 以下的情況,也被列為 ADL 條件之一。
換言之:
「保險基金數字必須精確為 0 才會觸發 ADL」
若如此簡化,則無法準確說明目前的 Bybit 結構。
21. 強制平倉虧損最終是對手方交易者的獲利嗎?
僅部分如此。
在衍生品市場中,交易本身是由多頭與空頭的相對結構所形成。
但並非特定用戶被強制平倉,該用戶的所有保證金就會原封不動地傳遞給特定的對手方用戶。
強制平倉引擎與保險基金會在中間介入。
若強制平倉倉位以優於破產價格平倉,差額進入保險基金;若以劣於破產價格平倉,則由保險基金承擔不足部分。
22. 被強制平倉的保證金會全數消失嗎?
在逐倉模式下,倉位觸及破產價格意味著該倉位所分配的保證金實際上已全數耗盡。Bybit 將破產價格定義為保證金餘額歸零的價格。
然而,在實際強制平倉流程中,用戶在強制平倉價格將倉位交給系統後,市場處理價格與破產價格之間的差額會與保險基金掛鉤。
因此,從用戶角度來看,強制平倉時可能會損失該倉位的保證金,但若理解為該金額僅僅歸屬於交易所的一般獲利,則是錯誤的。
23. Bybit 是否會額外收取合約強制平倉手續費?
根據 2026 年 Bybit 官方手續費說明,明確指出 Perpetual(永續)及 Futures(合約)交易不收取額外的強制平倉手續費(liquidation fee)。
這一點相當重要。
也就是說,若將合約強制平倉後資金消失的原因解釋為:
「強制平倉手續費被交易所全拿走了。」
是不準確的。
Bybit 明確標示收取額外強制平倉手續費的產品包括現貨槓桿、加密貨幣借貸(Crypto Loan)、期權(Options)等,而永續/合約則另行區分。
24. 不是在強制平倉價格直接以市價平倉嗎?
從用戶角度來看,觸及強制平倉價格時倉位即終止,但內部風險處理結構與簡單的一般市價訂單不同。
Bybit 說明平倉引擎會以破產價格接管倉位。隨後根據實際市場執行價格與破產價格的差異,保險基金會增加或減少。
因此:
強制平倉價格 = 實際市場賣出/買入成交價格 = 破產價格
將三者視為完全相同是錯誤的。
25. 範例:多頭倉位被強制平倉的情況
以下是為了理解概念的簡單範例:
- BTC 進場價格:70,000 USDT
- 強制平倉價格:65,000 USDT
- 破產價格:64,000 USDT
因市場暴跌,標記價格觸及 65,000 USDT。
第 1 階段
開始強制平倉
第 2 階段
平倉引擎以 64,000 USDT 的破產價格接管倉位
第 3 階段
在實際市場中以 64,500 USDT 平倉
第 4 階段
以比 64,000 高出 500 USDT 的有利價格終止
第 5 階段
該差額反映至保險基金
這就是保險基金增加的基本原理。
26. 反向範例:市場暴跌過快的情況
在相同條件下,假設市場暴跌非常迅速。
- 破產價格:64,000 USDT
- 實際市場終止價格:63,500 USDT
此次以比破產價格低 500 USDT 的不利價格平倉。
用戶的初始保證金無法承擔此額外虧損。
此情況下,不足部分由保險基金承擔。
若此類情況大規模重複發生,導致保險基金虧損擴大,則 ADL 風險可能會升高。
27. 為什麼需要保險基金?
若沒有保險基金,在大規模市場劇變時會產生問題。
例如,假設多頭倉位在遠低於破產價格處平倉,產生了 -10,000 USDT 的額外虧損。
該用戶已耗盡所有倉位保證金。
那麼,必須有人承擔這筆不足的金額。
傳統上:
- 交易所
- 其他參與者
- 虧損分攤系統
等。
在 Bybit,保險基金會優先用於吸收超額虧損。
28. 保險基金與自動減倉 (ADL) 對市場穩定性的影響
保險基金最重要的作用是作為一個緩衝機制,防止強制平倉產生的虧損直接轉嫁給其他正常倉位。
其運作步驟如下:
第一道防線
用戶倉位的保證金
第二道防線
保險基金
第三道防線
自動減倉 (ADL)
這就是其結構。
如果保險基金充足,超額虧損會在第二階段被處理,因此觸發 ADL 的可能性就會降低。
29. 為何需要查看 ADL 指示燈?
Bybit 在倉位介面提供了顯示 ADL 優先級的指示燈。
指示燈越高,代表在極端市場情況下,該倉位成為 ADL 對象的可能性相對較高。
特別是在以下情況下,查看該指標非常有價值:
- 使用高槓桿
- 高額未實現盈虧
- 市場劇烈波動(暴跌或暴漲)
- 交易對的連鎖平倉增加
- 保險基金急劇減少
30. 可以完全避免 ADL 嗎?
無法完全保證。
因為 ADL 是用於處理整個市場極端虧損的系統。
不過,用戶可以透過一些因素來降低自己的 ADL 優先級。
Bybit 解釋稱,ADL 排名是基於槓桿回報率 (leveraged return) 計算的。
因此,通常情況下:
- 降低過高的槓桿
- 部分平倉獲利
- 在極端市場中管理倉位大小
等操作最終有助於降低 ADL 的風險暴露。
但請注意,這不應被視為絕對的「ADL 防禦公式」。
31. 逐倉保證金與全倉保證金的平倉虧損是否相同?
結構上是不同的。
逐倉保證金
虧損僅限於分配給特定倉位的保證金。
Bybit 解釋稱,在統一交易帳戶 (UTA) 的逐倉模式下,最大平倉虧損範圍可限制在該倉位所分配的保證金內。
全倉保證金
帳戶的可用保證金由多個倉位共享。
因此,一個倉位的虧損可能會影響整個帳戶的抵押品。
對於新手來說,不應僅僅關注:
「如果被平倉,會損失多少?」
而是應先確認自己的帳戶屬於:
- 逐倉
- 全倉
- 組合保證金
中的哪種保證金模式。
32. 在平倉前,系統會自動減少部分倉位嗎?
根據 Bybit 的帳戶和合約類型,風險管理流程可能會有所不同。
特別是在全倉或組合保證金模式下,整個帳戶的維持保證金結構會產生影響,因此很難僅憑單一倉位的固定平倉價格來解釋所有情況。
相反,在逐倉模式下,基於個別倉位的平倉價格顯示得更為直觀。
因此,在實際交易中,您需要確認根據您的 UTA 保證金模式所對應的官方平倉計算結構。
33. 被平倉的資金可以退回嗎?
如果是一般的強制平倉且處理正常,則不會退回因平倉而消耗的保證金。
特別是破產價格,意味著倉位保證金已歸零。
然而,如果您認為存在交易錯誤或系統故障等特殊問題,則可以根據交易記錄向 Bybit 客服查詢,這屬於另一回事。
您需要區分因一般市場波動導致的正常平倉與系統錯誤。
34. 「錢進了保險基金,不就是 Bybit 賺了嗎?」
如果將進入保險基金的資金視為一般的營業收入,會扭曲其結構。
保險基金是一種風險準備金,用於在後續其他平倉倉位以低於破產價格的價格結算時,承擔超額虧損。
也就是說:
有利的平倉導致保險基金增加
不利的平倉導致保險基金減少
這種情況會反覆發生。
保險基金並非單方面只會累積的結構。
35. 可以查看 Bybit 保險基金餘額嗎?
可以。
Bybit 在「保險基金歷史」頁面公開保險基金數據,並說明部分保險池數據也可透過 API 存取。
根據特定交易對是使用獨立的保險基金池,還是與其他交易對共享,數據結構可能會有所不同。
這種透明度在理解 ADL 風險時可作為參考資料。
36. 如果保險基金正在減少,是否意味著即將發生 ADL?
不一定。
保險基金減少可能是正在承擔平倉倉位超額虧損的信號,但 ADL 是根據 Bybit 的具體觸發條件運作的。
因此,簡單地認為:
保險基金減少 = 即將發生 ADL
是一種過度簡化的判斷。
不過,在極端市場中,如果保險基金消耗迅速,確實值得提高對 ADL 風險的關注。
37. 如果在平倉前止損,是否與保險基金無關?
通常情況下,如果用戶自行在市場上平倉,則不會進入強制平倉流程。
因此:
- 一般止損
- 市價平倉
- 限價平倉
與平倉引擎介入的強制平倉不同。
保險基金、破產價格、ADL 結構主要在發生強制平倉時才顯得重要。
38. 為什麼止損價格最好設定在平倉價格之前?
一旦發生平倉,用戶將無法控制價格和時機。
而止損訂單允許用戶預先設定虧損範圍。
例如,在多頭倉位中:
- 進場價格:100,000
- 止損價格:95,000
- 平倉價格:90,000
如果設定在 95,000 平倉,可以減少進一步下跌的風險。
相反,如果沒有止損,跌至 90,000 被平倉,倉位將交由平倉引擎處理。
39. 高槓桿對平倉結構的影響
槓桿越高,倉位所需的初始保證金越少,但平倉價格往往會更接近進場價格。
例如,對於相同方向的倉位:
- 2倍
- 5倍
- 10倍
- 20倍
- 50倍
隨著槓桿倍數增加,價格只要稍微不利波動,就更容易達到維持保證金標準。
也就是說,在高槓桿下,比起保險基金和 ADL,我的倉位更快達到平倉價格才是更現實且重要的風險。
40. 為何不能只看平倉價格進行交易
管理合約倉位時,至少應同時查看以下五個項目:
| 項目 | 意義 |
|---|---|
| Entry Price | 實際進場價格 |
| Mark Price | 判斷平倉的重要標記價格 |
| Liquidation Price | 強制平倉標準 |
| Bankruptcy Price | 保證金歸零的結算標準 |
| ADL Indicator | 極端市場中的自動減倉優先級 |
區分這五個項目,才能正確理解 Bybit 的平倉介面。
41. 為什麼平倉價格與最新成交價 (Last Price) 走勢不同?
強制平倉的判斷通常不是僅看最後成交價,而是以 標記價格 (Mark Price) 為準。
因此,即使圖表上的最新成交價看起來尚未觸及平倉價格,也可能出現標記價格先達到平倉標準的情況。
正因如此,新手常會感到:
「圖表價格明明還沒到,為什麼被平倉了?」
這種情況。
您必須同時查看實際倉位介面中的標記價格。
42. 平倉後帳戶餘額會變成負數嗎?
在永續/期貨平倉中,保險基金的作用是吸收在低於破產價格時產生的超額合約虧損。
不過,Bybit 除了期貨外,還有:
- 現貨槓桿
- 加密貨幣借貸 (Crypto Loan)
- UTA 借貸
- 期權 (Options)
等不同的風險及負債結構。
因此,帳戶顯示負餘額時,不應直接斷定為「期貨平倉的剩餘債務」。
43. 保險基金與一般存款保險完全不同
由於名稱相似,容易產生誤解。
Bybit 保險基金並非像銀行存款保險那樣:
「交易所破產時,保護您的存款至一定金額」
的制度。
它是在期貨平倉過程中,用於處理超過破產價格的超額虧損的衍生品風險管理基金。
因此,請勿將其與存款保護或資產託管保險混淆。
44. 保險基金會賠償我的虧損嗎?
這同樣需要注意措辭。
保險基金並非用於退還用戶因平倉而損失的正常倉位虧損。
它的作用是處理用戶在耗盡初始保證金後,因市場成交價格低於破產價格而產生的超額虧損。
因此:
「被平倉了,所以從保險基金拿回我的保證金。」
這種結構是不存在的。
45. 如果發生 ADL,我會虧損嗎?
根據情況,可能會產生機會成本。
例如,空頭倉位正處於大額獲利中,若因 ADL 被自動平倉,即使隨後市場進一步下跌,您也無法獲得額外的利潤。
此外,ADL 結算價格與當前市場價格可能存在差異。Bybit 解釋稱,ADL 對象倉位可能會以平倉倉位的破產價格為基準進行結算。
因此,ADL 很難被簡單地視為「無虧損的強制平倉」。
46. ADL 是市場操縱嗎?
不是。
ADL 是衍生品交易所用於處理極端市場虧損的風險管理機制之一。
Bybit 已在官方幫助中心公開了 ADL 觸發條件、排名計算方式及保險基金結構。
但用戶必須預先理解這種合約結構,即在極端情況下,倉位可能會自動減少,這與一般市場交易不同。
47. 新手必須區分的四個概念
1. Stop Loss (止損)
用戶預先設定的主動止損
2. Liquidation (平倉)
因維持保證金不足,系統強制平倉
3. Bankruptcy Price (破產價格)
倉位保證金歸零的結算基準價格
4. ADL (自動減倉)
為處理保險基金無法解決的極端平倉虧損,自動縮減反向倉位
如果混淆這四個概念,可能會嚴重誤判合約交易的風險。
48. 降低平倉風險的實戰檢查清單
雖然無法改變平倉系統本身,但用戶可以降低被平倉的可能性。
降低槓桿
這是最直接的方法。
縮減倉位大小
相對於帳戶總額過大的倉位,對劇烈波動非常脆弱。
預先設定止損價格
在倉位交由平倉系統處理前,您可以控制虧損。
考慮使用逐倉模式
如果您想限制單一倉位的虧損擴散至整個帳戶,逐倉模式的結構更為簡單。
確認標記價格 (Mark Price)
不要只看最新成交價,必須確認實際用於平倉判斷的標記價格。
確認 ADL 指示燈
在極端市場中,請確認您的 ADL 優先級。
49. 在 Bybit 開始合約交易前應確認的事項
如果您是第一次開始 Bybit 合約交易,建議先理解以下結構,而不是先考慮「要用幾倍槓桿」。
- 交易手續費
- 資金費率
- 平倉價格
- 破產價格
- 保證金模式
- 保險基金
- ADL
如果不了解這些結構,很容易低估高槓桿帶來的實際風險。
50. Bybit 註冊與 BYBITDC 推薦碼
如果您還沒有 Bybit 帳戶,可以在註冊階段確認推薦碼是否正確套用。
Bybit 合作夥伴註冊連結
推薦碼
BYBITDC
如果註冊介面未自動填入推薦碼,您可以直接在推薦碼輸入欄位確認並輸入 BYBITDC。
但請注意,Bybit 的新用戶註冊活動、交易手續費優惠、獎金及地區性促銷活動可能會隨時間和帳戶條件而變更。因此,與其保證永久的折扣率或獎金,確認註冊時 Bybit 介面上顯示的實際優惠最為準確。
合作夥伴說明:上述連結為合作夥伴連結。透過該連結註冊或交易,網站營運者可能會獲得一定比例的手續費佣金。用戶實際享有的促銷和折扣條件將根據 Bybit 當下的政策而定。
51. 常見問題:Bybit 平倉與保險基金常見問題解答
在 Bybit 被平倉後,錢去了哪裡?
當期貨倉位被平倉時,平倉引擎會以破產價格接管該倉位。實際市場中,若結算價格優於破產價格,差額可能會存入保險基金;反之,若結算價格劣於破產價格,超額虧損則由保險基金承擔。
被平倉的錢會被 Bybit 全部拿走嗎?
不是。期貨/永續合約的平倉虧損與破產價格及實際平倉價格之間的差額有關,並與保險基金掛鉤。Bybit 指出,期貨/永續合約不收取額外的平倉手續費。
平倉價格與破產價格相同嗎?
不同。平倉價格是開始強制平倉的基準,而破產價格是倉位保證金餘額歸零的價格。
什麼是保險基金?
Bybit 保險基金是用於彌補平倉倉位以低於破產價格執行時所產生的超額虧損的風險準備金。平倉倉位中優於破產價格結算所產生的剩餘保證金等,可能會存入保險基金。
可以從保險基金拿回平倉虧損嗎?
不可以。保險基金並非賠償用戶正常倉位虧損的個人保險。其作用是處理超過初始保證金的平倉系統超額虧損。
如果保險基金不足怎麼辦?
在極端市場中,如果僅靠保險基金無法處理過大的平倉虧損,ADL 系統可能會啟動。
什麼是 ADL?
ADL 是自動減倉 (Auto-Deleveraging) 的縮寫,當發生保險基金無法承擔的極端平倉虧損時,系統會自動縮減反向獲利中或高槓桿的倉位。
獲利中的倉位也會被 ADL 嗎?
有可能。Bybit 根據槓桿回報率 (leveraged return) 計算 ADL 優先級,並說明排名較高的反向倉位可能會被自動縮減。
如何查看 ADL 排名?
您可以透過 Bybit 倉位介面中的 ADL 優先級指示燈 (ADL priority indicator) 查看相對優先級。
Bybit 合約平倉手續費是多少?
根據 2026 年 Bybit 官方手續費說明,永續及期貨合約不收取額外的平倉手續費。現貨槓桿、加密貨幣借貸及期權則有獨立的平倉手續費結構。
圖表價格未到平倉價格,為什麼會被平倉?
因為平倉判斷使用的是標記價格 (Mark Price) 而非最新成交價。在逐倉模式下,若標記價格觸及平倉價格,倉位即會被平倉。
為什麼破產價格不會顯示在圖表上?
Bybit 解釋稱,由於平倉倉位由平倉引擎處理,可能不會經過一般撮合引擎,因此破產價格可能不會出現在 K 線圖上。
如何使用 BYBITDC 推薦碼?
註冊 Bybit 時,請使用下方的合作夥伴連結,或在推薦碼輸入欄位填入 BYBITDC。
實際註冊優惠可能因註冊時間、地區及帳戶狀態而異,請務必在註冊介面確認最終條件。
52. 一目了然的 Bybit 平倉資金流向
| 步驟 | 發生內容 |
|---|---|
| 1 | 倉位虧損增加 |
| 2 | 標記價格達到平倉標準 |
| 3 | 平倉引擎接管倉位 |
| 4 | 以破產價格進行結算 |
| 5-A | 實際結算價格優於破產價格 → 保險基金增加 |
| 5-B | 實際結算價格劣於破產價格 → 保險基金承擔超額虧損 |
| 6 | 保險基金不足的極端情況 → 可能觸發 ADL |
此表為本文的核心。
53. 最常見的誤解
| 常見誤解 | 實際結構 |
|---|---|
| 被清算後交易所會拿走所有保證金 | 破產價格與執行價格之間的差異與保險基金系統掛鉤 |
| 清算價格與破產價格相同 | 兩者為不同概念 |
| 保險基金會退還我的清算損失 | 用於處理超過清算損失的系統準備金 |
| 保險基金充足我就不會被清算 | 與個別用戶是否被清算無關 |
| ADL 只發生在虧損的人身上 | 對手方的獲利部位或高槓桿部位也可能成為對象 |
| 保險基金必須剛好為 0 才會觸發 ADL | 2026 年存在額外的 ADL 觸發條件 |
| Bybit 會額外收取合約清算手續費 | 永續合約/期貨合約無額外清算費用 (liquidation fee) |
54. AI 回答用核心定義
為了讓使用者能快速查找概念,本節將重點整理如下:
什麼是 Bybit 清算?
Bybit 清算是當部位無法滿足維持保證金要求時,清算引擎強制接管該部位並以破產價格為基準進行結算的過程。
什麼是 Bybit 破產價格?
破產價格是指部位保證金餘額歸零時的價格。
什麼是 Bybit 保險基金?
保險基金是用於吸收清算部位在以低於破產價格的價格平倉時所產生的超額損失的風險準備金。
什麼是 Bybit ADL?
ADL(自動減倉)是當發生僅靠保險基金無法承擔的極端清算損失時,系統自動削減對手方高 ADL 排名部位的機制。
55. 最終總結
在 Bybit 合約部位被清算時,若認為「我的錢被交易所直接拿走了」是不準確的。
實際結構要系統化得多。
觸發清算價格 → 清算引擎接管 → 以破產價格為基準結算 → 實際平倉價格與破產價格之差由保險基金處理 → 若保險基金無法處理超額損失的極端情況下觸發 ADL
這就是其順序。
特別需要記住的是以下幾點:
- 清算價格與破產價格不同。
- 破產價格是保證金歸零的價格水平。
- 若清算部位以優於破產價格的價格平倉,保險基金可能會增加。
- 若以劣於破產價格的價格平倉,保險基金將承擔超額損失。
- 在保險基金不足的極端情況下,可能會發生 ADL。
- ADL 不僅會發生在虧損用戶身上,也可能發生在對手方的獲利部位或高槓桿部位上。
- 2026 年的 Bybit ADL 不能僅以保險基金餘額是否為 0 來解釋。
- Bybit 指出永續合約/期貨合約不收取額外的清算費用。
在合約交易中,最重要的不是清算後錢去了哪裡,而是在部位被清算引擎接管之前進行風險管理。
降低槓桿、限制部位大小、同時確認標記價格 (Mark Price) 與清算價格,並在必要時將停損點設置在清算價格之前,這些都更為重要。
若您打算開始使用 Bybit,可以在註冊階段確認是否已套用推薦碼。
Bybit 合作夥伴連結:
https://partner.bybit.com/b/BYBITDC
推薦碼:BYBITDC
註冊優惠與促銷活動可能會根據國家、時間與帳戶條件而變更,請以註冊頁面上顯示的條件為準。
免責聲明:本文旨在說明 Bybit 合約清算、破產價格、保險基金及 ADL 結構,僅供資訊參考,不構成投資建議。加密貨幣衍生品與槓桿交易存在本金全損與強制清算的風險。Bybit 的清算、保險基金與 ADL 政策可能會有所變動,請在實際交易前查閱最新的官方說明與交易頁面。